Eröffne jetzt Dein Depot beim Kostensieger von Stiftung Warentest (12/2025)
Bildquelle: KI generiert / finanzen.net Ratgeber
Shiller-KGV

Shiller-KGV, Buffett-Indikator und Co.: So erkennst du, ob der Aktienmarkt teuer ist

Ist der Aktienmarkt gerade teuer oder günstig? Am Indexstand lässt sich das nicht ablesen, denn ein Punktestand sagt nichts darüber, wie viel Substanz dahintersteht. Vier Kennzahlen beantworten die Frage: Sie setzen den Börsenwert ins Verhältnis zu Gewinnen, Zinsen, Wirtschaftsleistung und Bilanzvermögen und zeigen, welche Rendite aus dem heutigen Bewertungsniveau realistisch folgt.

Das Wichtigste in Kürze

Keine Zeit, den ganzen Artikel zu lesen? Hier sind die Kernpunkte für dich:

    • Die vier Kennzahlen: Shiller-KGV, Excess CAPE Yield, Buffett-Indikator und das Kurs-Buchwert-Verhältnis eines Index zeigen, ob ein gesamter Aktienmarkt im historischen Vergleich teuer oder günstig bewertet ist.
    • Die gemeinsame Logik: Jede Kennzahl misst den Börsenwert an einer anderen Bezugsgröße, nämlich an Gewinnen, am Zinsniveau, an der Wirtschaftsleistung oder am bilanziellen Eigenkapital.
    • Der Stand: Das Shiller-KGV des S&P 500 lag im September 2026 bei 40,6 Punkten, der Median der Datenreihe seit 1881 liegt bei 16,6 Punkten.
    • Die Grenze: Bewertungskennzahlen sagen etwas über die Rendite der nächsten zehn Jahre aus, aber nichts über den nächsten Crash.
    • Der schnelle Weg: Das Kurs-Buchwert-Verhältnis deines Index findest du ohne eigene Rechnung im Factsheet deines ETFs.

Warum reicht das normale KGV für den Gesamtmarkt nicht aus?

Das klassische Kurs-Gewinn-Verhältnis (KGV) setzt den Kurs ins Verhältnis zum Gewinn eines einzigen Jahres. Bricht dieser Gewinn in einer Rezession ein, steigt das KGV ausgerechnet dann, wenn Aktien historisch günstig zu haben sind. Für ganze Märkte braucht es deshalb Kennzahlen, die über mehrere Jahre glätten oder eine ganz andere Bezugsgröße wählen.

Alle vier Kennzahlen in diesem Ratgeber folgen derselben Logik: Sie stellen den Preis, den der Markt heute aufruft, einer Größe gegenüber, die sich langsamer verändert als der Kurs. Der Unterschied liegt darin, welche Größe das ist. Genau darin liegt ihr Wert, denn vier verschiedene Maßstäbe, die in dieselbe Richtung zeigen, sind ein belastbareres Signal als eine einzelne Zahl.

KennzahlBezugsgrößeBeantwortet die Frage
Shiller-KGV (CAPE)Inflationsbereinigter Durchschnittsgewinn aus zehn JahrenWie teuer ist der Markt im Verhältnis zu seiner Ertragskraft?
Excess CAPE YieldReale Rendite zehnjähriger StaatsanleihenLohnt das höhere Risiko von Aktien gegenüber Anleihen noch?
Buffett-IndikatorJährliche Wirtschaftsleistung (BIP)Ist die Börse schneller gewachsen als die Wirtschaft dahinter?
Kurs-Buchwert-VerhältnisBilanzielles Eigenkapital der UnternehmenWie viel zahlst du für einen Euro bilanzielles Vermögen?

Was ist das Shiller-KGV (CAPE)?

Das Shiller-KGV teilt den Kurs eines Index durch den inflationsbereinigten Durchschnittsgewinn der vergangenen zehn Jahre. Der US-Ökonom Robert Shiller entwickelte die Kennzahl, um konjunkturelle Ausschläge aus der Bewertung herauszurechnen. Die englische Abkürzung CAPE steht für Cyclically Adjusted Price-to-Earnings Ratio, also zyklisch bereinigtes Kurs-Gewinn-Verhältnis.

Wie wird das Shiller-KGV berechnet?

Die Berechnung des Shiller-KGV erfolgt in drei Schritten: Zuerst werden die Gewinne je Indexpunkt aus zehn Jahren gesammelt, dann auf die heutige Kaufkraft hochgerechnet und gemittelt, zuletzt wird der aktuelle Indexstand durch diesen Durchschnittswert geteilt. Das Ergebnis ist eine Zahl ohne Einheit, vergleichbar mit einem normalen KGV.

Warum überhaupt zehn Jahre? Weil Unternehmensgewinne stark schwanken. In einem Boomjahr verdienen Unternehmen viel, in einer Rezession brechen die Gewinne ein, manchmal um die Hälfte. Wenn du den Kurs durch den Gewinn eines einzelnen Jahres teilst, misst du diese Schwankung mit, statt die Bewertung zu messen. Der Zehnjahresschnitt glättet Boom und Krise zu einer Zahl, die die normale Ertragskraft eines Marktes beschreibt.

Der zweite Schritt, das Hochrechnen auf die heutige Kaufkraft, klingt technisch, ist aber simpel: 100 Euro Gewinn aus dem Jahr 2016 sind heute weniger wert als 100 Euro Gewinn aus dem Jahr 2026. Ohne diese Korrektur würdest du alte Gewinne zu hoch gewichten und das Shiller-KGV käme zu niedrig heraus.

Ein Rechenbeispiel zeigt, was das bewirkt. Stell dir einen Index vor, der bei 4.000 Punkten steht. In neun von zehn Jahren hat er 200 Punkte Gewinn erwirtschaftet, im zehnten Jahr kam eine Rezession dazwischen und es blieben nur 20 Punkte übrig.

  • Das normale KGV rechnet allein mit dem Krisenjahr: 4.000 geteilt durch 20 ergibt 200. Diese Zahl legt nahe, der Markt sei absurd teuer.
  • Das Shiller-KGV rechnet mit dem Durchschnitt aller zehn Jahre: neunmal 200 plus einmal 20 ergibt 1.820, geteilt durch zehn sind 182 Punkte.
  • 4.000 geteilt durch 182 ergibt ein Shiller-KGV von 22. Der Markt ist damit moderat bewertet.

200 oder 22, und das beim selben Index am selben Tag. Der Unterschied entsteht nur dadurch, welchen Gewinn du in den Nenner schreibst. Das Krisenjahr sagt dir, wie schlecht das letzte Jahr lief. Der Zehnjahresschnitt sagt dir, was dieser Markt normalerweise verdient. Für die Frage, ob du zu viel bezahlst, ist die zweite Zahl die brauchbarere.

Robert Shiller erhielt 2013 den Wirtschaftsnobelpreis unter anderem für die Forschung, aus der diese Kennzahl hervorging.

Jens Jüttner

Der Median von 16,6 stammt aus einer Börsenwelt voller Eisenbahnen und Stahlwerke. Wer ihn eins zu eins auf den heutigen Techmarkt legt, vergleicht zwei verschiedene Märkte.

Redakteur, finanzen.net Ratgeber Zur Quelle

Wo steht das Shiller-KGV und wo lag es historisch?

Das Shiller-KGV des S&P 500 lag im September 2026 bei 40,6 Punkten. Der Median der Datenreihe, die bis 1881 zurückreicht, liegt bei 16,6 Punkten. Teurer als im September 2026 war der US-Markt nur in 20 von 1.749 erfassten Monaten, und diese verteilen sich auf die Jahre 1999, 2000 und 2026.

Den höchsten je gemessenen Wert markiert der Dezember 1999 mit 44,2 Punkten, kurz vor dem Platzen der Dotcom-Blase. Für unsere Auswertung dieser Zahlen haben wir Robert Shillers Originaldatenreihe herangezogen, die er selbst kostenlos veröffentlicht. Wichtig für die Einordnung: Der Median von 16,6 stammt aus anderthalb Jahrhunderten Börsengeschichte, in denen Eisenbahnen, Stahlwerke und Ölkonzerne den Markt prägten. Der heutige Index besteht zu großen Teilen aus Technologieunternehmen, die aus jedem Dollar Umsatz erheblich mehr Gewinn ziehen. Ein direkter Vergleich beider Werte vergleicht deshalb zwei sehr verschiedene Märkte.

Was sagt ein hohes Shiller-KGV über die nächsten zehn Jahre?

Ein hohes Shiller-KGV geht historisch mit niedrigeren Renditen in den folgenden zehn Jahren einher. Der Zusammenhang ist statistisch gut belegt, aber keine Vorhersage für einen einzelnen Anleger: Hohe Einstiegsbewertungen verschieben die Bandbreite möglicher Ergebnisse nach unten, sie legen kein konkretes Ergebnis fest.

Der Grund dafür ist mechanisch. Wer 40 Euro für einen Euro Durchschnittsgewinn bezahlt, bekommt rechnerisch 2,5 Prozent Gewinnrendite pro Jahr. Damit daraus trotzdem sieben Prozent Rendite werden, müssten entweder die Gewinne kräftig wachsen oder die Bewertung noch weiter steigen. Beides ist möglich, aber es ist eine zusätzliche Annahme und keine Grundlage für eine Altersvorsorgeplanung.
Was folgte historisch auf welches Bewertungsniveau?
Jeder Punkt ist ein Monat seit 1881: Shiller-KGV beim Einstieg und die Rendite der folgenden zehn Jahre
6 (sehr günstig)2544 (Rekordbewertung)
Datenbasis: Robert J. Shiller, Online-Datenreihe zum S&P 500. Ausgewertet werden alle Monate von Januar 1881 bis September 2016, für die eine vollständige Zehnjahresperiode vorliegt (1.629 Monate). Renditeangaben sind reale Gesamtrenditen pro Jahr, also nach Inflation und inklusive wiederangelegter Dividenden. Eigene Berechnung, Stand der Daten: September 2026. Historische Werte sind keine Prognose.

Warum ist das Shiller-KGV kein Kauf- oder Verkaufssignal?

Das Shiller-KGV versagt als Timing-Instrument, weil Märkte über Jahre teuer bleiben und dabei weiter steigen können. Zwischen 2013 und 2026 lag die Kennzahl durchgehend über ihrem historischen Median, 2017 und 2019 bereits im Bereich von 30 Punkten. Wer damals wegen der Bewertung ausgestiegen ist, hat erhebliche Kursgewinne verpasst.

Diese Schwäche ist keine Randnotiz, sondern der häufigste Anwendungsfehler. Die Kennzahl beantwortet die Frage, welche Rendite über zehn Jahre realistisch ist. Sie beantwortet nicht die Frage, was im nächsten Quartal passiert. Wer sie trotzdem als Ausstiegssignal liest, tauscht ein unlösbares Problem gegen ein noch schwereres: Nach dem Ausstieg braucht es einen zweiten richtigen Zeitpunkt für den Wiedereinstieg.

⚠️ Wichtig

Ein hohes Shiller-KGV ist kein Grund, dein Depot aufzulösen. Historisch hat die Kennzahl zuverlässig die Renditeerwartung für zehn Jahre gedämpft, aber nie den Zeitpunkt eines Kursrückgangs angezeigt.

Welche Kritik gibt es am Shiller-KGV?

Kritiker des Shiller-KGV halten den Vergleich mit dem historischen Median für unfair, weil sich sowohl die Unternehmen als auch die Rechnungslegung verändert haben. Die Kennzahl misst den Markt von heute mit einem Maßstab von gestern. Vier Einwände wiegen dabei besonders schwer.

  • US-Unternehmen müssen Ausgaben für Forschung und Entwicklung sofort als Aufwand verbuchen, was den ausgewiesenen Gewinn genau bei den heute dominierenden Technologiekonzernen drückt.
  • Aktienrückkäufe heben den Gewinn je Aktie über die Zeit, werden vom Standard-CAPE aber nicht korrigiert.
  • Das Zehnjahresfenster schleppt Sondereffekte mit, etwa den Gewinneinbruch der Corona-Rezession, und zwar noch Jahre danach.
  • Robert Shiller hat selbst eine Total-Return-Variante entwickelt, die Ausschüttungen berücksichtigt und niedriger liegt als die viel zitierte Standardreihe.

Aus dieser Kritik folgt nicht, dass die Kennzahl wertlos wäre. Sie folgt der Regel, die für alle Bewertungskennzahlen gilt: Vergleiche einen Markt zuerst mit seiner eigenen Geschichte und erst danach mit anderen Märkten. Ein fairer heutiger Vergleichswert für den S&P 500 dürfte deutlich über dem Median von 16,6 liegen. Auch dann bleibt zwischen diesem Wert und 40,6 Punkten eine Lücke.

In eigener Sache
Bewertung kannst du nicht steuern, deine Kosten schon

Ob der Markt teuer ist, entscheidet niemand von uns. Wie viel von der Rendite bei dir ankommt, schon: Mit finanzen.net ZERO¹ investierst du beim Kostensieger der Stiftung Warentest (12/2025) in Aktien, ETFs und Sparpläne ab 1 Euro Sparrate. Je niedriger die Renditeerwartung, desto stärker fallen Gebühren ins Gewicht. Starte hier mit wenigen Klicks!

Wo findest du den aktuellen Wert?

Den aktuellen Stand des Shiller-KGV findest du in Robert Shillers frei zugänglicher Datenreihe, die monatlich aktualisiert wird und neben dem CAPE auch Kurse, Gewinne, Dividenden und Anleiherenditen seit 1881 enthält. Achte bei jeder anderen Quelle darauf, welcher Stichtag angegeben ist.

Was ist der Excess CAPE Yield?

Der Excess CAPE Yield misst, wie viel Mehrrendite Aktien gegenüber sicheren Anleihen bieten. Robert Shiller entwickelte die Kennzahl als Ergänzung zum Shiller-KGV, weil eine hohe Bewertung bei Nullzinsen etwas anderes bedeutet als bei fünf Prozent Anleiherendite. Der Excess CAPE Yield ordnet die Bewertung damit ins jeweilige Zinsumfeld ein.

Wie wird der Excess CAPE Yield berechnet?

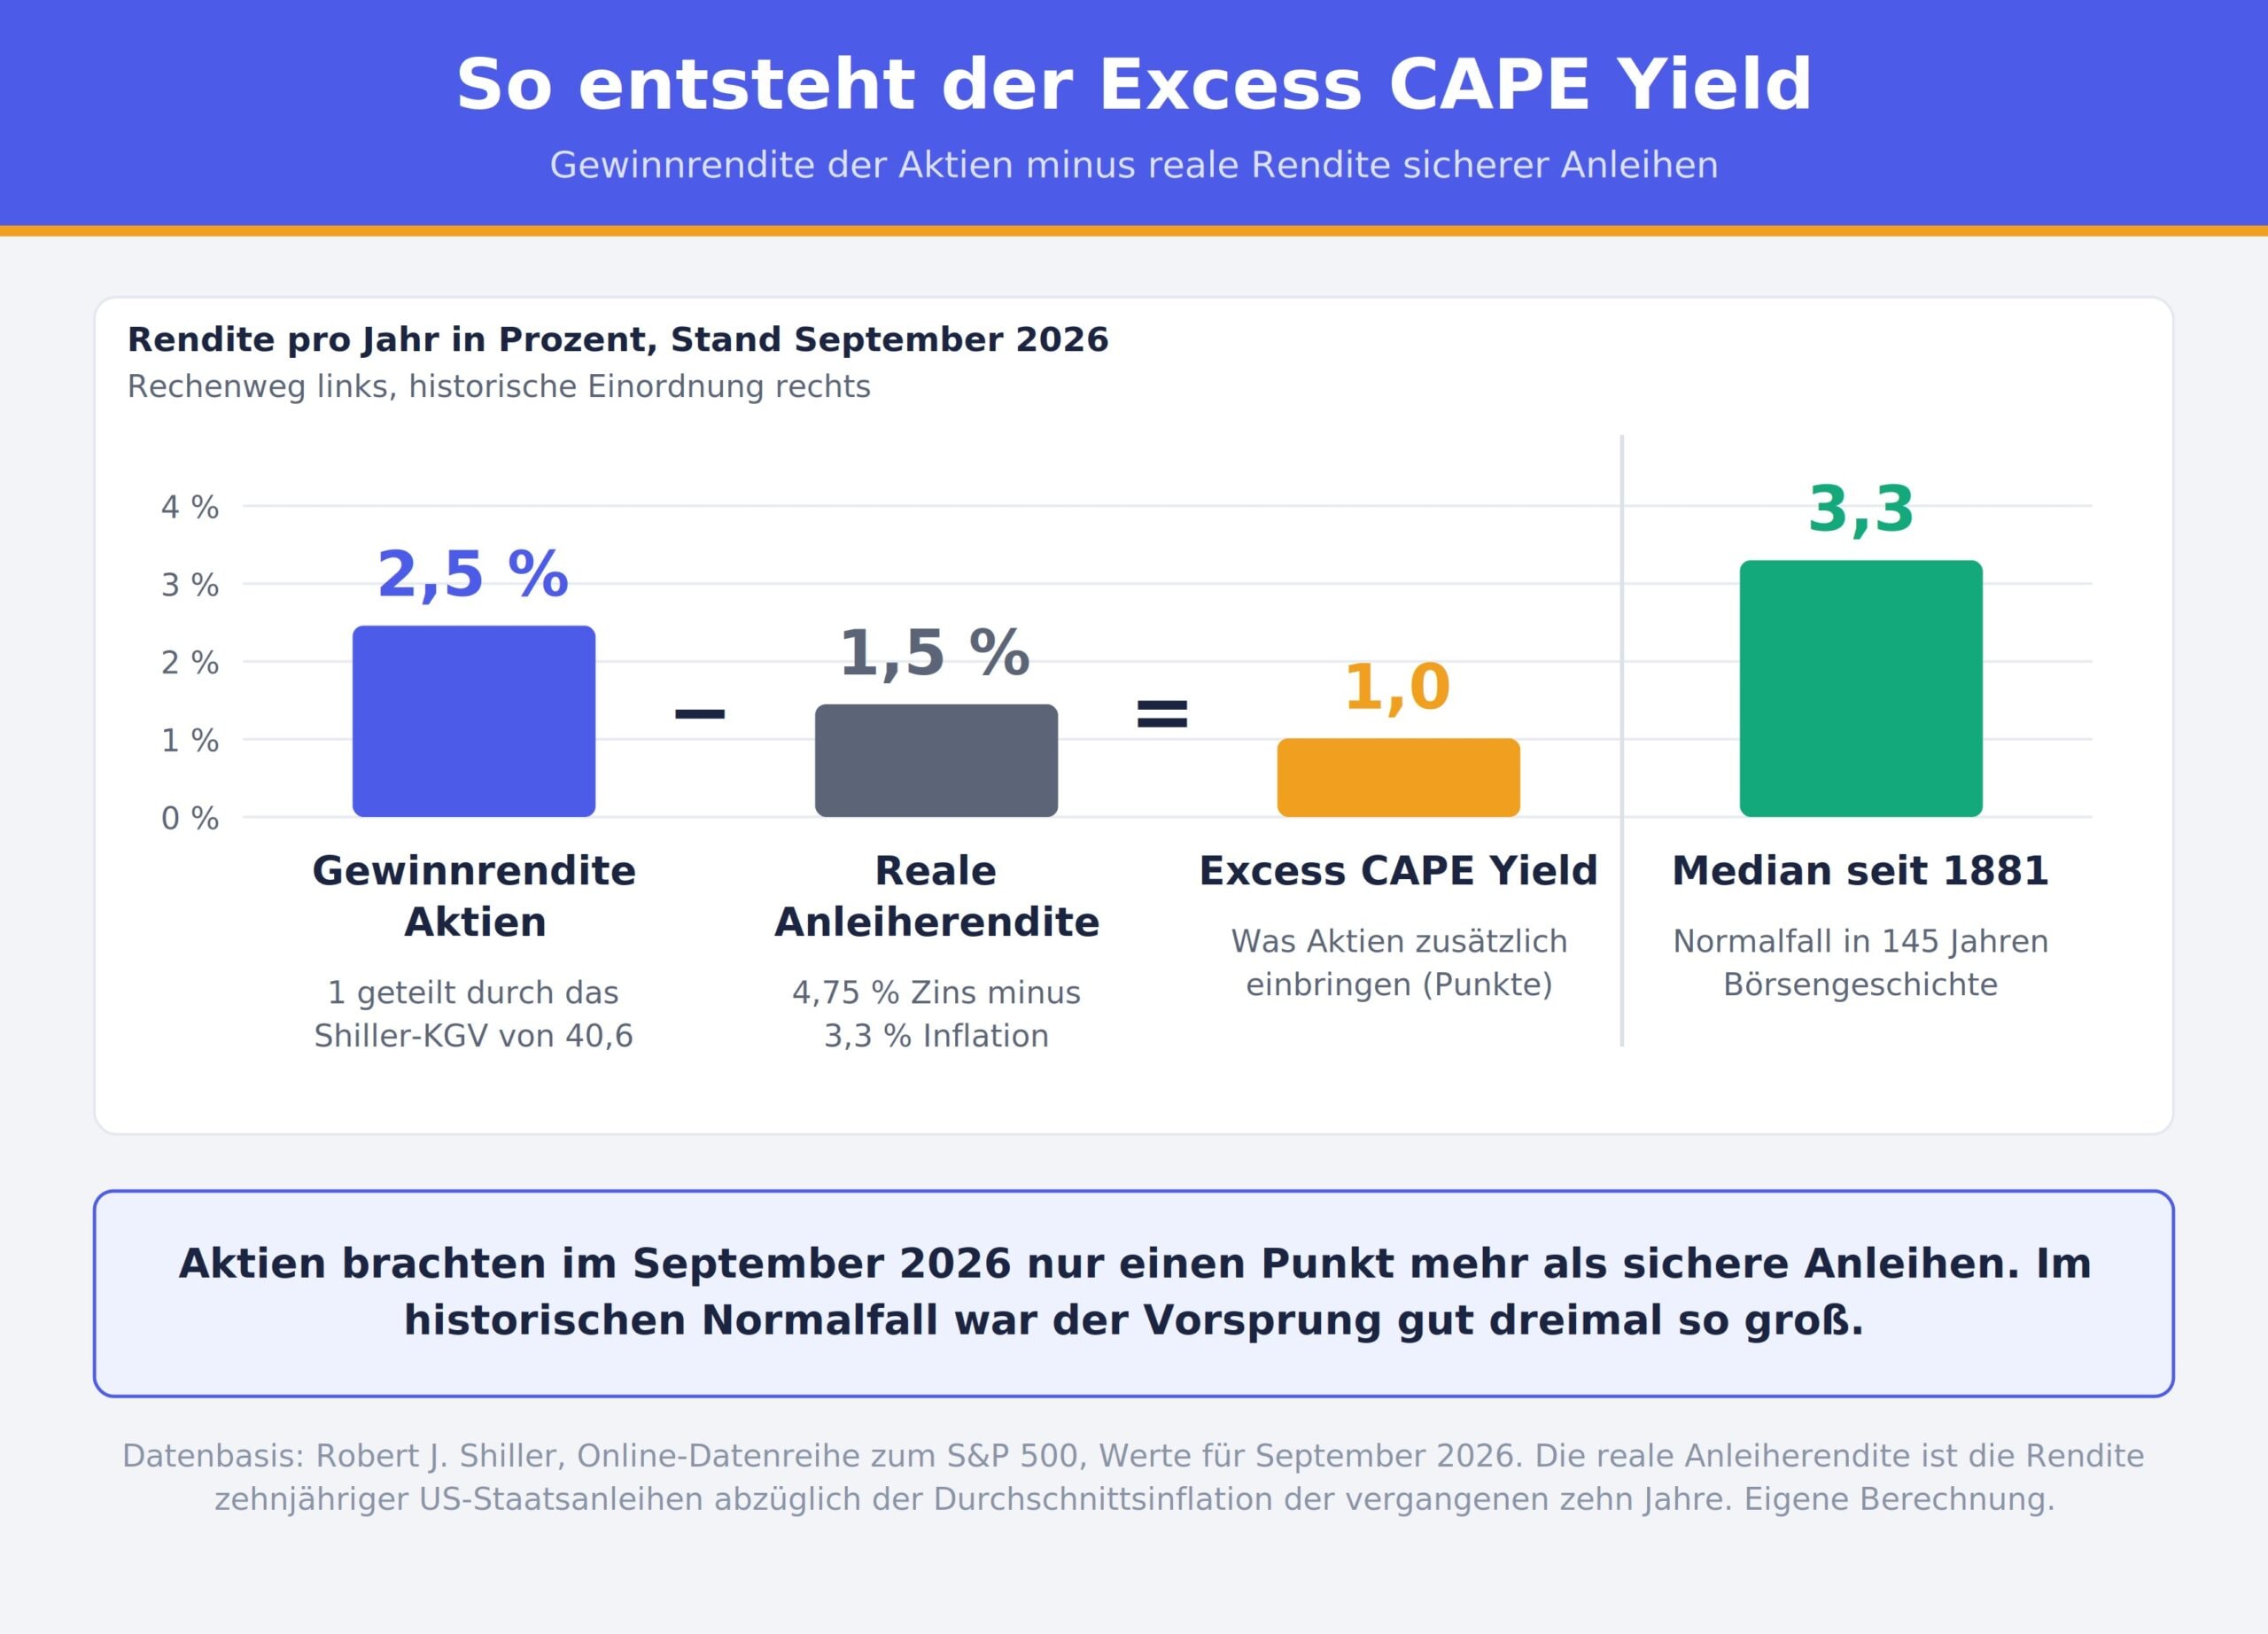
Der Excess CAPE Yield ergibt sich aus der Gewinnrendite des Aktienmarktes abzüglich der realen Anleiherendite. Die Gewinnrendite ist der Kehrwert des Shiller-KGV: Bei 40,6 Punkten sind das rund 2,5 Prozent. Davon abgezogen wird die Rendite zehnjähriger Staatsanleihen, bereinigt um die durchschnittliche Inflation der vergangenen zehn Jahre.

Der Begriff „real“ meint genau diese Bereinigung. Wenn eine Anleihe fünf Prozent Zinsen zahlt und die Preise um drei Prozent steigen, bleiben dir rund zwei Prozent an zusätzlicher Kaufkraft. Nur diese reale Rendite ist mit der Gewinnrendite von Aktien vergleichbar, denn Unternehmensgewinne wachsen mit der Inflation tendenziell mit.

Was bedeutet ein niedriger Excess CAPE Yield?

Ein niedriger Excess CAPE Yield bedeutet, dass Anleger für das höhere Risiko von Aktien kaum noch zusätzlich entlohnt werden. Im September 2026 lag der Wert bei rund 1,0 Prozentpunkten. Der Median seit 1881 liegt bei 3,3 Prozentpunkten, die mittlere Hälfte aller Monate zwischen 1,5 und 6,6 Prozentpunkten.

Wie stark sich dieses Bild allein durch Zinsen verschieben kann, zeigt ein Vergleich zweier Zeitpunkte mit fast identischer Aktienbewertung. Im November 2021 stand das Shiller-KGV bei 38,6 und der Excess CAPE Yield bei 3,1 Prozentpunkten. Im September 2026 lag das Shiller-KGV mit 40,6 praktisch auf demselben Niveau, der Vorsprung gegenüber Anleihen war aber auf 1,0 Punkte geschrumpft. Die Aktien waren gleich teuer, die Alternative dazu hatte sich grundlegend verändert.

Warum verändert das Zinsniveau die Bewertung überhaupt?

Das Zinsniveau verändert die Bewertung, weil Anleger Aktien immer gegen die verfügbare Alternative abwägen. Bei null Prozent auf dem Tagesgeld und negativer Realrendite bei Staatsanleihen war fast jeder Aktienkurs vertretbar. Steigen die Anleiherenditen deutlich, konkurriert der Aktienmarkt wieder mit einer planbaren Verzinsung.

Für dich als Privatanleger heißt das nicht, dass Anleihen jetzt die bessere Wahl wären. Über lange Zeiträume waren sie das historisch selten. Es heißt, dass die Aufteilung deines Depots zwischen Aktien und Zinsanlagen wieder eine echte Entscheidung ist statt einer Formsache.

In eigener Sache
Was der sichere Teil deines Depots gerade bringt

Wie attraktiv Aktien im Verhältnis zu sicheren Anlagen sind, hängt davon ab, was es risikolos zu holen gibt. Für den kurzfristig verfügbaren Teil deines Geldes und den Notgroschen ist das Tagesgeld die passende Anlageform. Die Konditionen unterscheiden sich zwischen den Banken erheblich und ändern sich mit jeder Zinsentscheidung. Im Tagesgeldvergleich siehst du die aktuellen Angebote auf einen Blick.

Was misst der Buffett-Indikator?

Der Buffett-Indikator setzt die Marktkapitalisierung aller börsennotierten Unternehmen eines Landes ins Verhältnis zu dessen jährlicher Wirtschaftsleistung. Warren Buffett bezeichnete diese Kennzahl 2001 in einem Beitrag für das Magazin Fortune als wahrscheinlich besten einzelnen Maßstab für die Bewertung eines Marktes. Seitdem trägt sie seinen Namen.

Wie wird der Buffett-Indikator berechnet?

Der Buffett-Indikator teilt den Börsenwert aller Unternehmen durch das nominale Bruttoinlandsprodukt und multipliziert das Ergebnis mit 100. Ein Wert von 100 Prozent bedeutet, dass die Börse genauso viel wert ist wie die jährliche Wirtschaftsleistung des Landes. Bei 200 Prozent ist der Aktienmarkt doppelt so groß wie die Wirtschaft.

Der eigentliche Nutzen dieser Kennzahl liegt in ihrer Unabhängigkeit. Während Shiller-KGV und Excess CAPE Yield beide auf Unternehmensgewinnen aufbauen, kommt der Nenner hier aus der Volkswirtschaftlichen Gesamtrechnung. Bilanzierungsfragen, Sonderabschreibungen und Aktienrückkäufe können ihn nicht verzerren. Wenn diese Kennzahl in dieselbe Richtung zeigt wie das Shiller-KGV, ist das ein unabhängiger Beleg und keine Wiederholung derselben Rechnung.

Warum zeigen verschiedene Quellen verschiedene Werte?

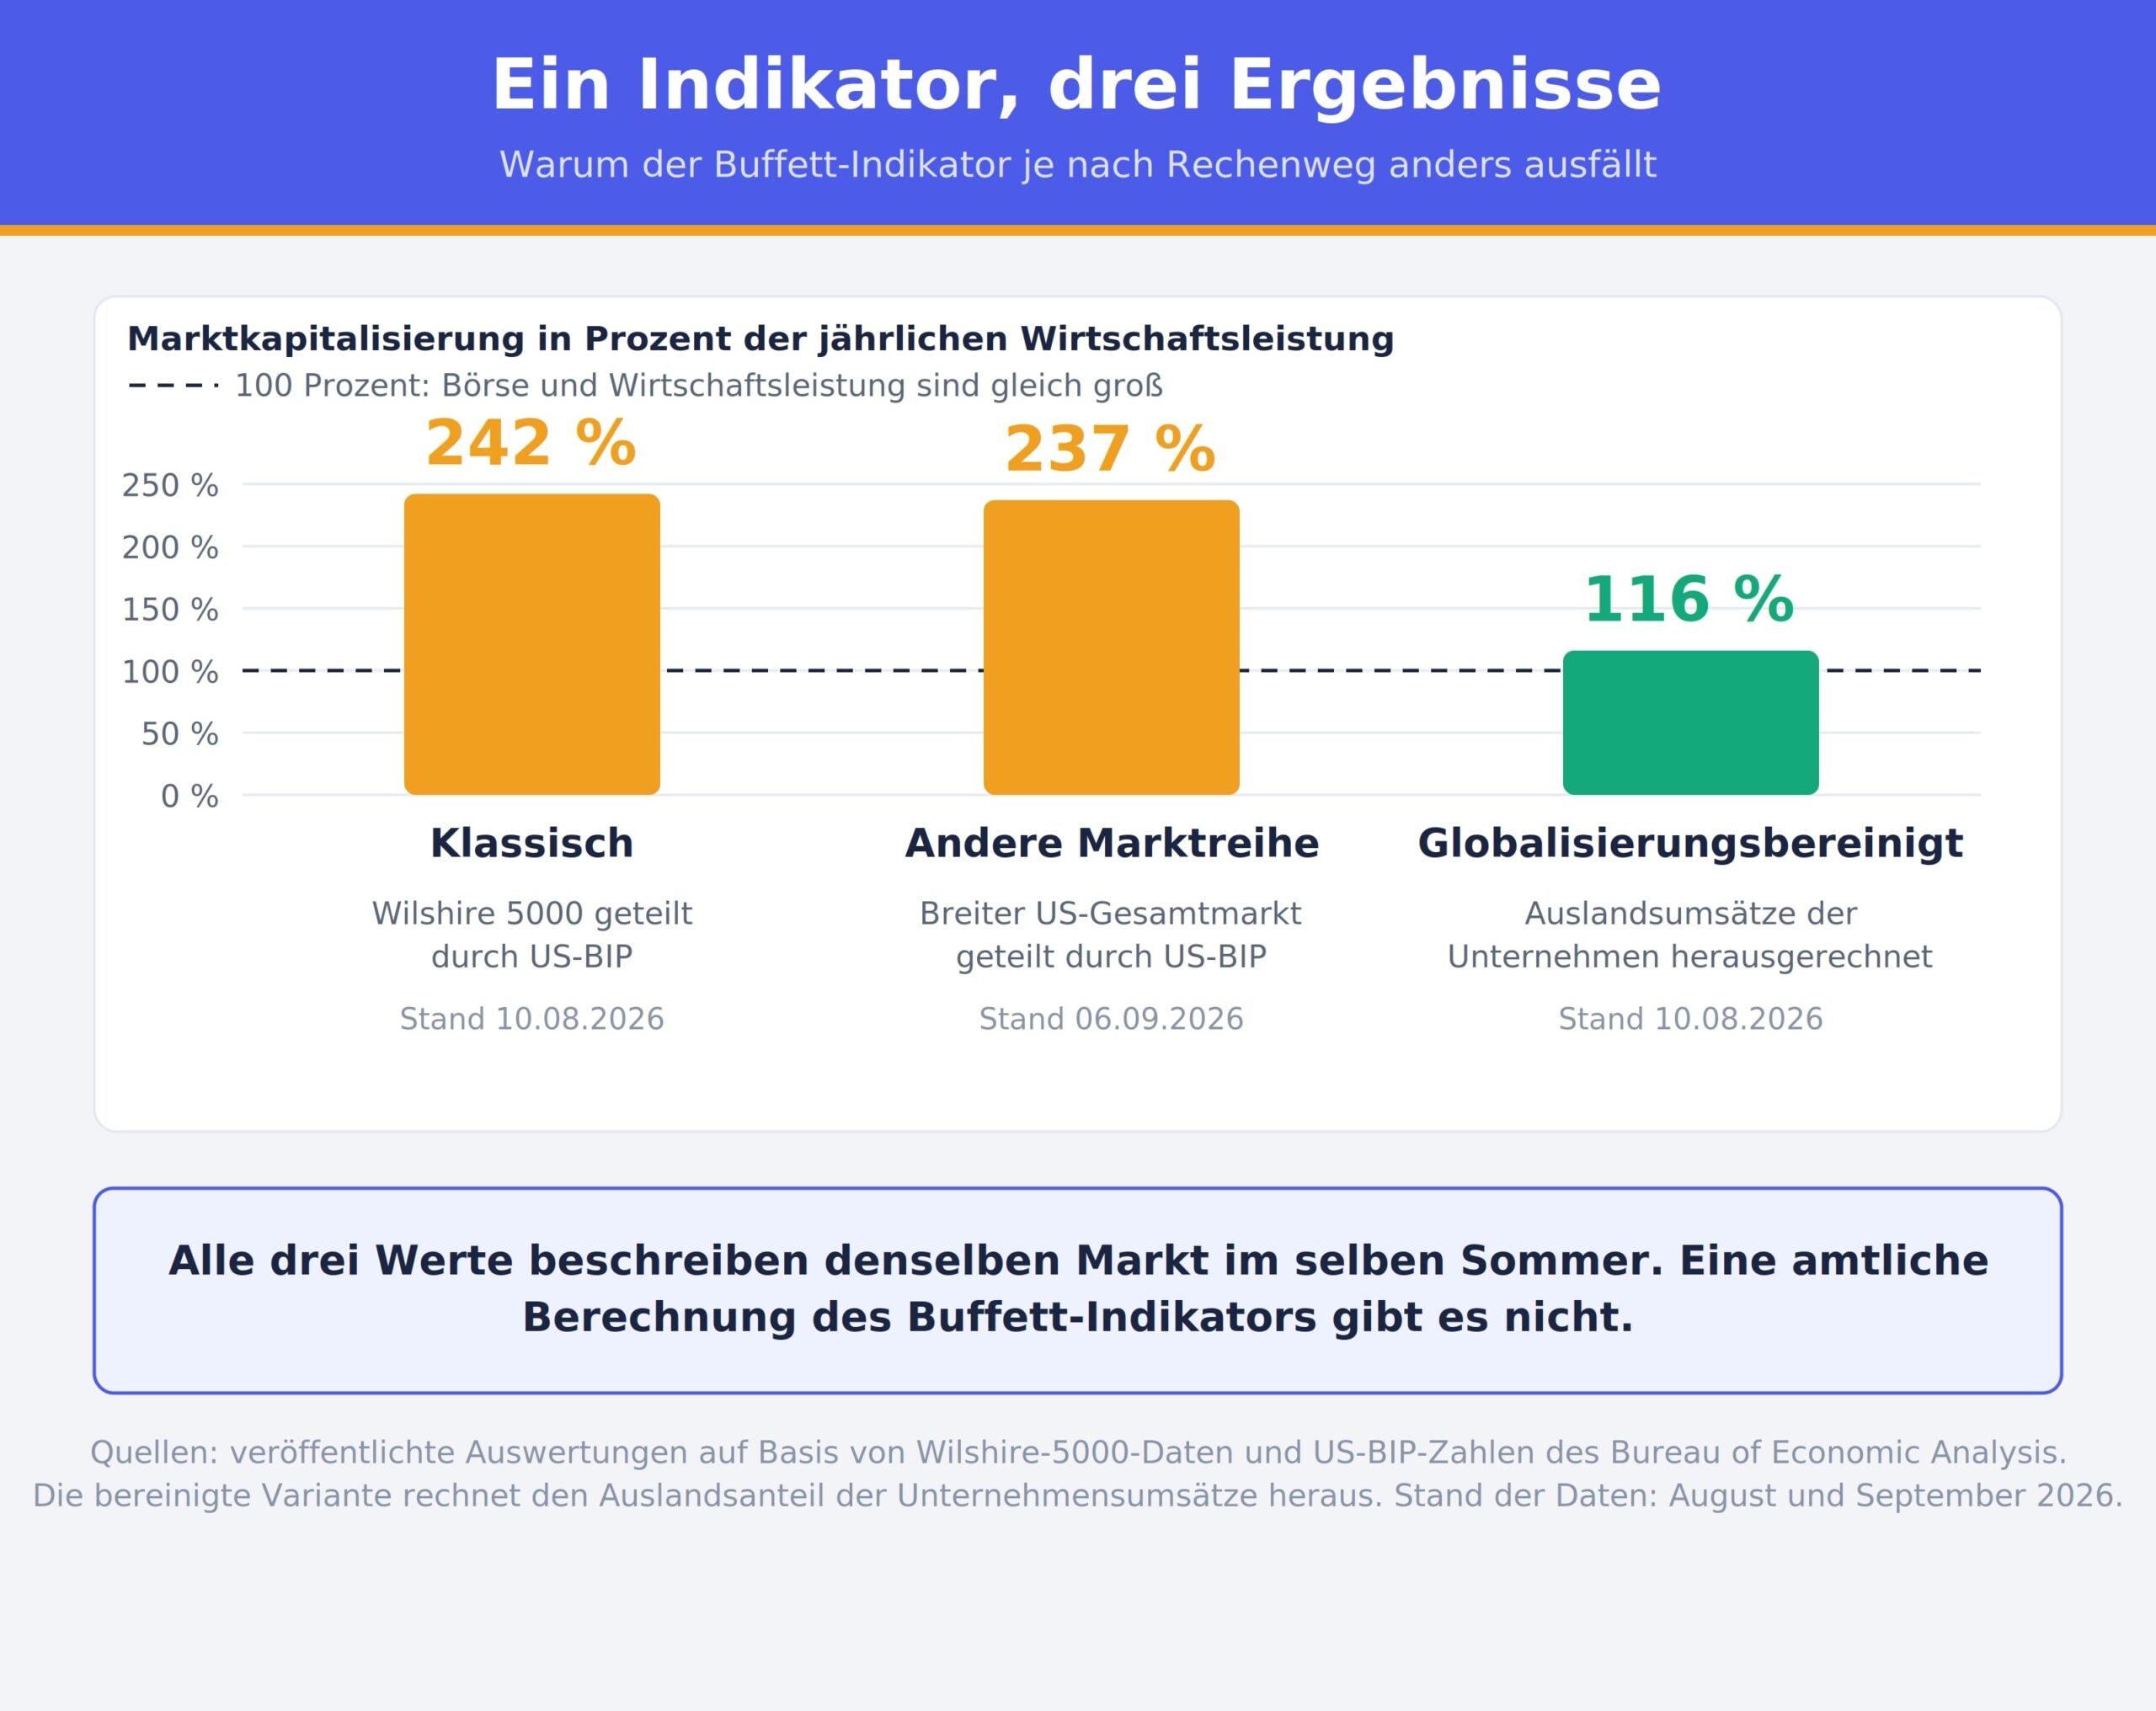
Für den Buffett-Indikator existiert keine offizielle Definition. Weder die US-Notenbank noch das Wirtschaftsministerium berechnen eine verbindliche Zahl, sie liefern nur die Rohdaten. Je nachdem, welche Aktienmarktreihe und welcher BIP-Stichtag verwendet werden, unterscheiden sich die veröffentlichten Werte erheblich.

Zwei verbreitete Auswertungen zeigen das deutlich. Eine Berechnung auf Basis des Wilshire 5000 kam am 10. August 2026 auf 242 Prozent, eine andere Reihe Anfang September 2026 auf rund 237 Prozent. Beide beziehen sich auf dasselbe Land und fast denselben Zeitraum. Dieselbe Auswertung vom August weist zusätzlich eine um Auslandsumsätze bereinigte Variante aus, die nur bei 116 Prozent liegt. Nimm die Kennzahl deshalb als Größenordnung, nicht als exakten Messwert.

Wo liegen die Grenzen des Buffett-Indikators?

Der Buffett-Indikator hat drei strukturelle Schwächen, die seinen Wert über lange Zeiträume verzerren. Alle drei führen dazu, dass heutige Werte systematisch höher ausfallen als vergleichbare Werte aus den 1970er oder 1980er Jahren, ohne dass der Markt deshalb im selben Maß teurer geworden sein muss.

  • Große Konzerne erwirtschaften einen erheblichen Teil ihrer Gewinne im Ausland, während das BIP nur die Leistung im Inland erfasst.
  • Der Anteil börsennotierter Unternehmen an der Gesamtwirtschaft verändert sich, etwa wenn Firmen länger in privater Hand bleiben.
  • Das Zinsniveau kommt in der Formel überhaupt nicht vor, obwohl es die Bewertung stark beeinflusst.
💡 Gut zu wissen

Für den deutschen Markt taugt der Buffett-Indikator kaum. Deutschland hat eine große Volkswirtschaft, aber im internationalen Vergleich wenige börsennotierte Unternehmen. Der Wert liegt dadurch dauerhaft niedrig, ohne dass daraus eine günstige Bewertung folgt.

Was sagt das Kurs-Buchwert-Verhältnis eines Index aus?

Das Kurs-Buchwert-Verhältnis (KBV) gibt an, wie viel Anleger für einen Euro bilanzielles Eigenkapital zahlen. Bei einem KBV von 4 kostet ein Euro an Vermögenswerten in der Bilanz vier Euro an der Börse. Anders als die drei anderen Kennzahlen musst du das KBV deines Index nicht selbst berechnen.

Wo findest du das KBV in deinem ETF-Factsheet?

Das Kurs-Buchwert-Verhältnis steht im Factsheet jedes ETF-Anbieters im Abschnitt mit den Portfoliokennzahlen, meist direkt neben dem Kurs-Gewinn-Verhältnis. Das Factsheet ist ein zwei- bis dreiseitiges PDF, das du auf der Produktseite deines ETFs herunterlädst. Achte auf den Stichtag, denn die Werte werden monatlich fortgeschrieben.

Ein Beispiel aus der Praxis: Das Factsheet des iShares Core MSCI World UCITS ETF wies zum 4. September 2026 ein Kurs-Buchwert-Verhältnis von 4,19 und ein Kurs-Gewinn-Verhältnis von 26,59 aus. MSCI selbst gibt für den zugrunde liegenden Index zum 31. Juli 2026 ein Kurs-Buchwert-Verhältnis von 4,13 an. Die kleine Abweichung entsteht durch den unterschiedlichen Stichtag und die leicht abweichende Zusammensetzung des Fondsportfolios.

Was ist ein hoher, was ein niedriger Wert?

Einen allgemeingültigen Schwellenwert für das Kurs-Buchwert-Verhältnis gibt es nicht, weil die Zusammensetzung des Index den Wert bestimmt. Technologielastige Indizes liegen systematisch höher als Indizes mit vielen Banken und Industrieunternehmen. Sinnvoll ist deshalb nur der Vergleich eines Index mit seinem eigenen Verlauf.

Wie groß die Unterschiede zwischen Regionen ausfallen, zeigen die Zahlen von MSCI zum 31. Juli 2026: Der MSCI World kam auf ein Kurs-Buchwert-Verhältnis von 4,13, der MSCI Emerging Markets im selben Moment auf 2,45. Daraus folgt nicht, dass Schwellenländer die bessere Anlage wären. Der Unterschied spiegelt zu einem großen Teil, dass in den Industrieländern andere Geschäftsmodelle dominieren. Ein niedriges KBV ist kein Rabatt, sondern zunächst nur eine andere Zusammensetzung.

💡 Gut zu wissen

Notiere dir das Kurs-Buchwert-Verhältnis deines ETFs einmal im Jahr mit Datum. Nach drei bis vier Jahren hast du eine eigene kleine Reihe und siehst, ob die Bewertung deines Index gestiegen oder gefallen ist. Das sagt dir mehr als jeder Vergleich mit einem fremden Index.

Warum ist der Buchwert heute weniger aussagekräftig als früher?

Der Buchwert erfasst vor allem Maschinen, Gebäude und Vorräte. Software, Marken, Patente und Forschungsergebnisse tauchen in der Bilanz dagegen kaum auf, obwohl sie den Wert moderner Unternehmen wesentlich ausmachen. Das Kurs-Buchwert-Verhältnis fällt dadurch strukturell höher aus als in früheren Jahrzehnten.

Ein zweiter Effekt kommt hinzu: Kauft ein Unternehmen eigene Aktien zurück, sinkt das bilanzielle Eigenkapital. Das KBV steigt dann, ohne dass sich am Geschäft etwas geändert hat. Bei einigen hochprofitablen Konzernen ist das Eigenkapital aus diesem Grund rechnerisch sehr klein. Für dich heißt das: Nutze das KBV als Verlaufsbeobachtung deines eigenen Index und nicht als absolutes Urteil über teuer oder günstig.

Was folgt daraus für dein Depot?

Ein Welt-ETF bildet Bewertungsunterschiede zwischen Regionen zwar ab, gewichtet die USA aber mit rund zwei Dritteln (Stand 2026). Damit entscheidet das Bewertungsniveau des US-Marktes den Großteil deiner Rendite mit, auch wenn im Namen deines ETFs die ganze Welt steht. Wer diesen Schwerpunkt verringern will, muss Europa oder Schwellenländer aktiv beimischen.
Die zweite Konsequenz betrifft den Einstieg. Niemand kann dir sagen, ob die Bewertung in zwei Jahren höher oder niedriger liegt. Ein Sparplan nimmt dieser Frage ihre Schärfe, weil er den Einstiegszeitpunkt über Jahre verteilt und damit jedes Bewertungsniveau mitnimmt.

Fazit: Bewertung sagt dir das Wie viel, nicht das Wann

  • Alle vier Kennzahlen beantworten dieselbe Frage aus vier Richtungen: Wie viel zahlst du heute für die Ertragskraft eines Marktes?
  • Zeigen mehrere Kennzahlen gleichzeitig in dieselbe Richtung, ist das ein belastbarer Befund über das Bewertungsniveau.
  • Einen Zeitpunkt hat dagegen keine von ihnen je zuverlässig angezeigt, auch das Shiller-KGV nicht.
  • Wer bei hoher Bewertung einsteigt, sollte vorsichtiger kalkulieren als mit den oft zitierten sieben Prozent Realrendite pro Jahr.
  • Ein Sparplan verteilt den Einstiegszeitpunkt über Jahre und nimmt der Frage nach dem richtigen Moment ihre Schärfe.

Depot für ETF-Sparpläne: Aktien und weltweit gestreute ETFs handelst du bei finanzen.net ZERO¹, dem Broker von finanzen.net, mit Sparplänen ab einem Euro und ohne Ordergebühren. finanzen.net ZERO ist Kostensieger der Stiftung Warentest (12/2025). Starte hier mit wenigen Klicks!

Ratgeber-Newsletter

Hör auf zu raten.
Fang an zu wissen.

Beiträge und Empfehlungen zu Börse, Aktien und Krypto, die normalerweise hinter geschlossener Tür bleiben. 100 % kostenlos, direkt in Dein Postfach.

„Die besten Informationen waren schon immer denjenigen vorbehalten, die wussten, wo sie suchen müssen.“

Informationen zur Verarbeitung deiner personenbezogenen Daten, insbesondere zu Verantwortlichem, Versanddienstleister, Speicherdauer sowie deinen Rechten, findest du in unserer Datenschutzerklärung.

Bereits 35.421 Abonnenten vertrauen unseren Inhalten.

✓ Danke! Bitte bestätige Deine E-Mail-Adresse.

Disclaimer: Die in diesem Artikel enthaltenen Inhalte dienen ausschließlich allgemeinen Informations-, Bildungs- und Marketingzwecken ohne Gewähr auf Vollständigkeit, Richtigkeit und Aktualität. Die Inhalte stellen keine Anlageberatung, Anlagestrategieempfehlung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren oder sonstigen Finanzinstrumenten dar. Die Informationen berücksichtigen nicht die individuellen Anlageziele und finanzielle Situation des Lesers. Jede Anlageentscheidung sollte eigenverantwortlich getroffen und sorgfältig geprüft werden. Vor einer Anlageentscheidung sollte der Rat eines Anlage- und Steuerberaters eingeholt werden. Der Handel mit Wertpapieren oder sonstigen Finanzinstrumenten ist mit hohen Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals. Die in der Vergangenheit erzielte Performance ist kein Indikator für zukünftige Wertentwicklungen. Aussagen über zukünftige wirtschaftliche Entwicklungen basieren grundsätzlich auf Annahmen und Einschätzungen, die sich im Zeitablauf als nicht zutreffend erweisen können. Wir übernehmen keine Haftung für Verluste, die durch die Umsetzung der in diesem Artikel genannten Informationen entstehen.

1Hinweis zu ZERO: finanzen.net zero ist ein Angebot der finanzen.net zero GmbH, einer Tochter der finanzen.net GmbH.

*Hinweis zu Affiliate-Links: Unsere Ratgeber-Artikel sind objektiv und unabhängig erstellt, wobei mit Sternchen gekennzeichnete Links zur Finanzierung der kostenlosen Inhalte dienen. Die Vergütung aus diesen Links hat keinen Einfluss auf unsere Inhalte.