
 Depot eröffnen
Cashback: So bekommst du beim Bezahlen einen Teil zurück

Ob per Kreditkarte, Punkteprogramm oder Online-Portal – Cashback verspricht, einen Teil der Ausgaben zurückzuholen. Doch die Modelle unterscheiden sich stark, und die Rückflüsse sind oft kleiner als gedacht. Ein Überblick, wie Cashback in Deutschland funktioniert und worauf man achten sollte.
Was bedeutet Cashback überhaupt?
„Cashback“ heißt übersetzt schlicht „Geld zurück“: Ein festgelegter Anteil des Umsatzes fließt an die Kundin oder den Kunden zurück. Anders als bei einem einmaligen Rabatt fällt die Rückvergütung bei jeder Zahlung an – vorausgesetzt, die jeweiligen Bedingungen sind erfüllt. In welcher Form das Geld zurückkommt, hängt vom Anbieter ab. In Deutschland haben sich vier Grundmodelle etabliert.
Direkte Geldgutschrift über die Karte
Die einfachste Variante ist prozentuales Cashback über eine Kredit- oder Debitkarte. Ein bestimmter Anteil jedes Umsatzes wird als Guthaben verrechnet – entweder direkt mit der Kartenabrechnung oder als Überweisung aufs Girokonto. Der Vorteil liegt in der Transparenz: Der Gegenwert ist echtes Geld und frei verfügbar. Kostenlose Karten mit pauschaler Geldgutschrift auf alle Einkäufe sind in Deutschland allerdings selten; häufig ist ein attraktiver Satz an eine Jahresgebühr oder an bestimmte Kategorien geknüpft.
Punkteprogramme
Weiter verbreitet sind Punktesysteme wie Payback oder die Bonusprogramme großer Kartenanbieter. Statt Euro sammeln Nutzer Punkte, deren Wert nicht fix ist. Payback-Punkte etwa haben bei direkter Auszahlung einen Gegenwert von rund einem Cent – je nach Karte entspricht das grob 0,2 bis 0,5 Prozent Rückvergütung. Bei Programmen wie American Express Membership Rewards oder Miles & More kann der Wert höher liegen, wenn die Punkte geschickt in Prämien oder Meilen eingelöst werden. Der Nachteil: Punkte sind weniger transparent als Bargeld, teils an Einlösebedingungen gebunden, und Punkteprogramme sammeln Nutzungsdaten.
Cashback-Portale
Ein dritter Weg führt über spezialisierte Cashback- und Rabattportale. Wer seinen Online-Einkauf über einen solchen Partnerlink startet, erhält einen Teil des Einkaufswerts erstattet – bei einzelnen Shops durchaus im zweistelligen Prozentbereich. Diese Portal-Rabatte lassen sich mit dem Karten-Cashback kombinieren: Ein Einkauf über ein Portal kann so gleich zwei Rückflüsse auslösen. Der Aufwand ist allerdings höher, weil der Kauf jedes Mal über den richtigen Link angestoßen werden muss.
Cashback, das direkt investiert wird
Eine neuere Spielart trennt sich vom Grundgedanken der Auszahlung: Statt das Geld aufs Konto zu buchen, wird der Bonus automatisch in Wertpapiere angelegt. Aus Konsum wird so ein Sparbeitrag.
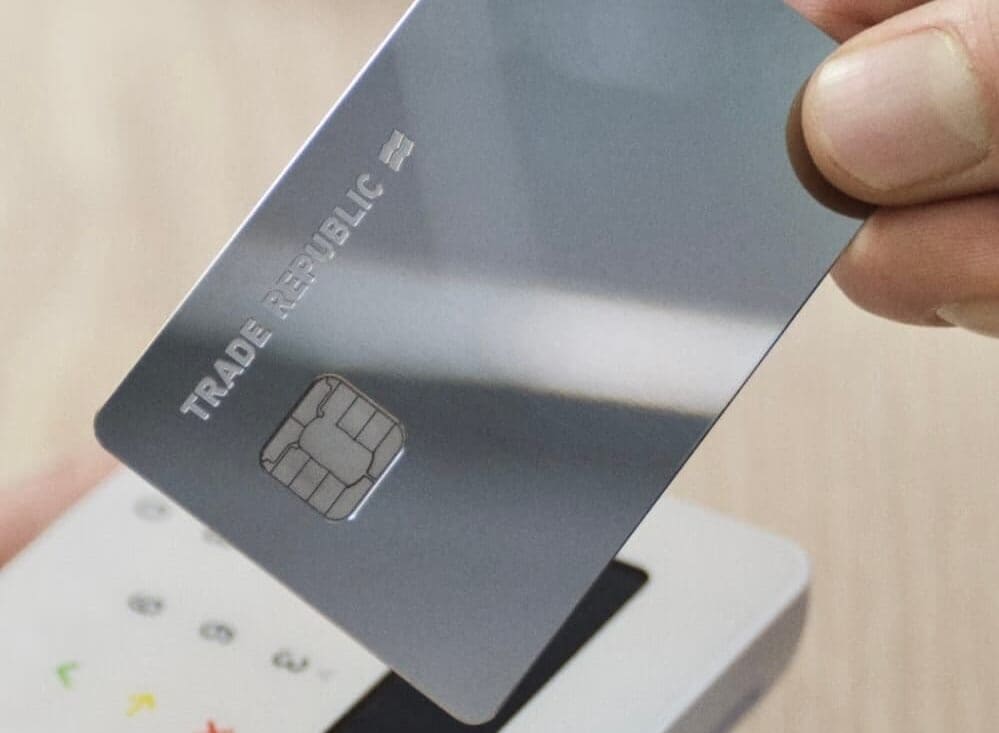
Prominentestes Beispiel dafür ist die „Saveback“-Funktion des Neobrokers Trade Republic*: Für qualifizierte Zahlungen mit der Visa-Karte fließt 1 Prozent des Umsatzes in einen zuvor gewählten Sparplan. Voraussetzung ist ein aktiver Sparplan über mindestens 50 Euro pro Monat; der Bonus ist bei Zahlung aus dem Guthaben auf 15 Euro monatlich gedeckelt, was einem Kartenumsatz von 1.500 Euro entspricht. Wichtig zu wissen: Der Betrag wird nicht ausgezahlt, sondern angelegt – er unterliegt damit Kursschwankungen und ist nicht sofort als Bargeld verfügbar.
Das Modell richtet sich damit an einen anderen Nutzertyp als klassisches Cashback: an Menschen, die ohnehin regelmäßig sparen und den Bonus als zusätzlichen Sparimpuls verstehen – nicht als frei verfügbares Geld.

Worauf Verbraucher achten sollten
-
- Deckel und Bedingungen: Viele Programme begrenzen den maximalen Bonus pro Monat oder Jahr. Der beworbene Prozentsatz gilt oft nur bis zu einer bestimmten Umsatzgrenze
- Jahresgebühren gegenrechnen: Karten mit hohem Cashback verlangen häufig eine Jahresgebühr. Ob sich das lohnt, hängt vom persönlichen Umsatz ab.
- Nur bei Vollzahlung sinnvoll: Bei Kreditkarten mit Teilzahlungsoption fressen Sollzinsen jeden Cashback-Vorteil auf. Die Rückvergütung rechnet sich nur, wenn der Saldo vollständig beglichen wird.
- Datenschutz: Punkteprogramme verknüpfen Einkäufe mit einem Profil. Wer das vermeiden möchte, ist mit anonymer Geldgutschrift besser bedient.
- Steuer: Cashback, das als Rabatt auf einen konkreten Kauf gilt, ist in der Regel steuerfrei. Bei bonusartigen Zahlungen ohne direkten Kaufbezug kann je nach Ausgestaltung eine Freigrenze für sonstige Einkünfte relevant werden – im Zweifel lohnt der Blick in die eigene Steuersituation.
- Kein Anreiz zum Mehrausgeben: Die größte Ersparnis bleibt der nicht getätigte Kauf. Cashback ist ein Bonus auf ohnehin geplante Ausgaben, kein Grund für zusätzliche.
Einordnung
Cashback kann sich lohnen – aber selten in der Höhe, die die Werbung suggeriert. Entscheidend ist, das Modell zur eigenen Nutzung passend zu wählen: direkte Geldgutschrift für maximale Flexibilität, Punkteprogramme für Vielnutzer mit Einlöse-Geduld, Portale für gezielte Online-Käufe. Wer den Bonus ohnehin langfristig anlegen würde, für den kann die investierende Variante ein Weg sein, kleine Beträge automatisiert in den Vermögensaufbau zu lenken.
Häufige Fragen zu Cashback (FAQ)
Was bedeutet Cashback genau?
Cashback heißt „Geld zurück“: Ein festgelegter Anteil des Umsatzes fließt bei jeder Zahlung an die Kundin oder den Kunden zurück. Die Rückvergütung kann als Geldgutschrift, als Punkte oder – bei neueren Modellen – als automatische Anlage in einen Sparplan erfolgen.
Wie viel Cashback ist realistisch drin?
Die üblichen Sätze bei pauschalem Cashback liegen bei rund 1 Prozent, Punkteprogramme oft darunter. Bei 500 Euro Kartenumsatz im Monat und 1 Prozent kommen etwa 5 Euro zusammen, also rund 60 Euro im Jahr. Viele Programme deckeln den Bonus zusätzlich, sodass hohe Umsätze ab einer bestimmten Grenze nichts mehr bringen.
Ist Cashback steuerpflichtig?
Cashback, das als Rabatt auf einen konkreten Kauf gilt, ist in der Regel steuerfrei, weil es den Kaufpreis mindert. Bei bonusartigen Zahlungen ohne direkten Kaufbezug kann je nach Ausgestaltung eine Freigrenze für sonstige Einkünfte relevant werden. Das ist eine allgemeine Einordnung und ersetzt keine Steuerberatung.
Was ist der Unterschied zwischen Cashback und Punkteprogrammen wie Payback?
Beim Geld-Cashback bekommst du einen festen Eurobetrag zurück, der sofort verfügbar ist. Bei Punkteprogrammen sammelst du stattdessen Punkte, deren Wert nicht fix ist und die häufig an Einlösebedingungen geknüpft sind. Punkteprogramme verknüpfen die Einkäufe zudem mit einem Nutzerprofil.
Was passiert bei Cashback, das direkt investiert wird?
Bei dieser neueren Variante – etwa der Saveback-Funktion von Trade Republic – wird der Bonus nicht ausgezahlt, sondern automatisch in einen Sparplan angelegt. Der Betrag ist damit nicht sofort als Bargeld verfügbar und unterliegt Kursschwankungen. Das Modell eignet sich vor allem für alle, die den Bonus ohnehin langfristig anlegen möchten.
Hör auf zu raten.
Fang an zu wissen.
Beiträge und Empfehlungen zu Börse, Aktien und Krypto, die normalerweise hinter geschlossener Tür bleiben. 100 % kostenlos, direkt in Dein Postfach.
„Die besten Informationen waren schon immer denjenigen vorbehalten, die wussten, wo sie suchen müssen.“
Bereits 35.421 Abonnenten vertrauen unseren Inhalten.
*Hinweis zu Affiliate-Links: Unsere Ratgeber-Artikel sind objektiv und unabhängig erstellt, wobei mit Sternchen gekennzeichnete Links zur Finanzierung der kostenlosen Inhalte dienen. Die Vergütung aus diesen Links hat keinen Einfluss auf unsere Inhalte.
Disclaimer: Die in diesem Artikel enthaltenen Inhalte dienen ausschließlich allgemeinen Informations-, Bildungs- und Marketingzwecken ohne Gewähr auf Vollständigkeit, Richtigkeit und Aktualität. Die Inhalte stellen keine Anlageberatung, Anlagestrategieempfehlung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren oder sonstigen Finanzinstrumenten dar. Die Informationen berücksichtigen nicht die individuellen Anlageziele und finanzielle Situation des Lesers. Jede Anlageentscheidung sollte eigenverantwortlich getroffen und sorgfältig geprüft werden. Vor einer Anlageentscheidung sollte der Rat eines Anlage- und Steuerberaters eingeholt werden. Der Handel mit Wertpapieren oder sonstigen Finanzinstrumenten ist mit hohen Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals. Die in der Vergangenheit erzielte Performance ist kein Indikator für zukünftige Wertentwicklungen. Aussagen über zukünftige wirtschaftliche Entwicklungen basieren grundsätzlich auf Annahmen und Einschätzungen, die sich im Zeitablauf als nicht zutreffend erweisen können. Wir übernehmen keine Haftung für Verluste, die durch die Umsetzung der in diesem Artikel genannten Informationen entstehen.
1Hinweis: finanzen.net zero ist ein Angebot der finanzen.net zero GmbH, einer Tochter der finanzen.net GmbH.
Weitere aktuelle News

Aktien, ETFs, Derivate, Kryptos und mehr - jetzt für 0 Euro pro Trade handeln (zzgl. marktüblicher Spreads)!


Oskar ist der einfache und intelligente ETF-Sparplan. Er übernimmt die ETF-Auswahl, ist steuersmart, transparent und kostengünstig.
