
 Depot eröffnen
Gold-Stratege Stöferle: „Gold ist weiterhin extrem günstig“
Goldpreis-Prognose 2026: Ronald-Peter Stöferle über Rekordrally, Notenbankkäufe und die Goldene Dekade bis 2030 – die Entdollarisierung nimmt Fahrt auf.

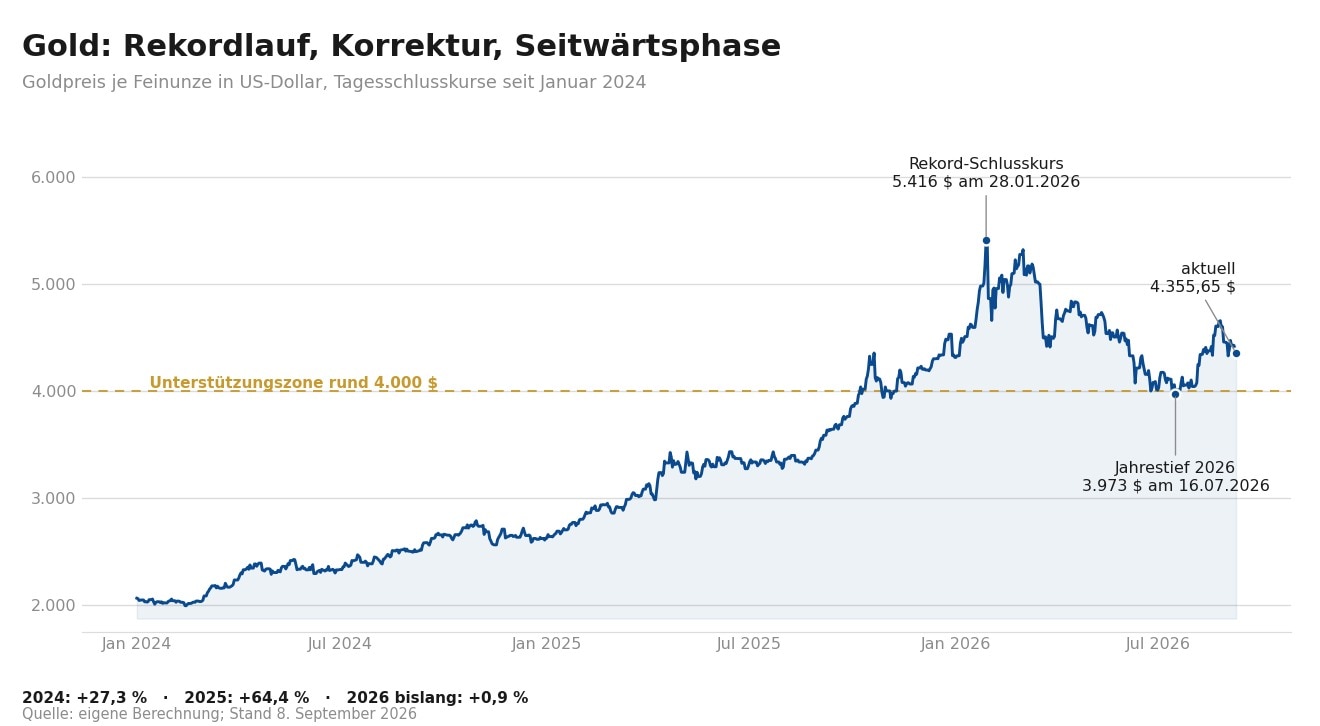
Herr Stöferle, der Goldpreis notiert aktuell bei rund 4.400 US-Dollar je Feinunze – nach einer beeindruckenden Rally hat das Edelmetall zuletzt zwischenzeitlich deutlich korrigiert, unter anderem wegen höherer Realzinsen und eines stärkeren US-Dollars. Jetzt geht es wieder bergauf. Wie ordnen Sie die aktuelle Marktphase ein?
Gold ist 2025 in US-Dollar um 64,4 Prozent gestiegen, die stärkste Jahresperformance seit 1979, und hat allein im Jänner nochmals über 1.000 US-Dollar in vier Wochen draufgelegt (in der Spitze um 1.280 Dollar, Anm. d. Red.). Gesund war das nicht. Es ist wie bei einer Everest-Expedition: Wer zu schnell aufsteigt, riskiert die Höhenkrankheit. Gold hat sich im Basislager akklimatisiert – wohlgemerkt auf deutlich höherem Niveau. Und wie wir nun sehen hat sich am übergeordneten Trend wenig geändert. Streng genommen ist es ja ohnehin nicht Gold, das teurer wird: Es sind Euro, Dollar & Co., die gegenüber Gold an Kaufkraft verlieren. „Gradually, then suddenly“, wie Hemingway schrieb.
Bemerkenswert finde ich, wie wenig Verkaufsdruck herrscht: Bei rund 4.000 Dollar hat sich ein Doppelboden gebildet, die Notenbanken kaufen weiter, insbesondere China kauft antizyklisch in die Schwäche hinein. Aus der Liquidation ist Akkumulation geworden.
In Ihrem „In Gold We Trust“-Report haben Sie den Begriff der „Goldenen Dekade“ geprägt. Wo stehen wir in diesem Zyklus gerade – eher am Anfang, in der Mitte oder schon in der Übertreibungsphase?
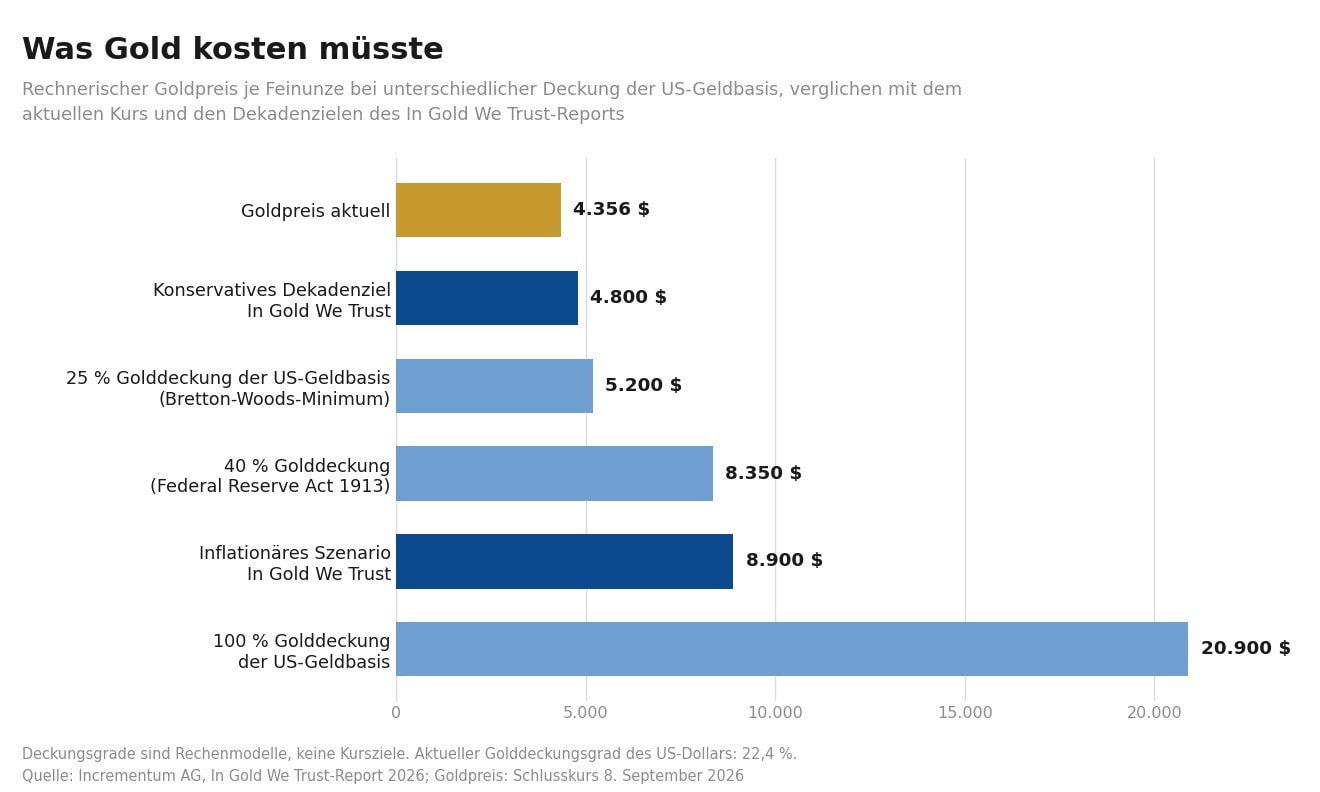
Zeitlich haben wir mehr als die Hälfte hinter uns; inhaltlich ganz sicher nicht. Unser konservatives Dekadenziel von 4.800 Dollar wurde bereits übertroffen; das inflationäre Szenario liegt bei rund 8.900 Dollar. Zufällig entspricht das ziemlich genau der Höhe des Mount Everest in Metern. Und am Everest wie an den Märkten gilt: Je näher der Gipfel rückt, desto anspruchsvoller wird der Aufstieg.
Wer 8.900 Dollar für utopisch hält, dem empfehle ich einen Blick auf den “Schattengoldpreis” – also jenen Goldpreis, bei dem die US-Geldbasis wieder durch Gold gedeckt wäre. Die Bretton-Woods-Mindestdeckung von 25 Prozent entspräche heute rund 5.200 Dollar. Dieses Niveau hat Gold heuer bereits gestreift. Die 40 Prozent-Deckung des Federal Reserve Act von 1913 ergäbe 8.350 Dollar, eine Volldeckung 20.900 Dollar. Aktuell liegt der Golddeckungsgrad des US-Dollars bei mageren 22,4 Prozent. Salopp formuliert: Von jedem Dollar ist ein Viertel durch Gold gedeckt, die restlichen drei Viertel sind Luft. Und auf globaler Ebene wird es noch deutlicher: Selbst eine 25-Prozent-Deckung der breiten Geldmenge M2 der großen Währungsräume ergäbe über 60.000 Dollar je Unze. Das ist kein Kursziel, zeigt aber wie viel Papier mittlerweile auf vergleichsweise wenig Metall steht. Monetär betrachtet ist Gold trotz Rekordrally weiterhin extrem günstig…
…Sie sehen keine Übertreibung?
Von Übertreibung kann keine Rede sein. Über 70 Prozent der Pensionskassen und Versicherungen halten weniger als zwei Prozent Gold. Optimal wären nach unseren Berechnungen 14 bis 18 Prozent. In den USA glauben vermutlich mehr Menschen, dass Elvis noch lebt, als dass sie Gold besitzen. Gold ist kein Crowded Trade, sondern die Party, auf der die ersten Gäste gerade erst eintrudeln. Und die kommen vor allem aus Asien: 444 Tonnen Barren- und Münznachfrage aus China, 280 Tonnen aus Indien (jeweils Mehrjahreshochs), und die chinesischen Importe sprangen im Juni um 172 Prozent an. Einzig die westlichen Finanzinvestoren haben – das lässt sich an den ETF-Flows ablesen – panikartig und extrem prozyklisch Gold verkauft, während asiatische Käufer strategisch und antizyklisch agieren.
Goldman Sachs erwartet 4.900 Dollar bis Dezember, gestützt von schwachen US-Arbeitsmarktdaten und der anhaltenden Nachfrage der Zentralbanken, insbesondere aus China. Welche Treiber halten Sie für die kommenden zwölf Monate für die entscheidenden – und welche werden Ihrer Meinung nach überschätzt?
Der entscheidende Treiber bleiben die Zentralbanken: 863 Tonnen allein 2025, rund 9.700 Tonnen seit 2010. Laut WGC-Umfrage erwarten 95 Prozent der Notenbanken weiter steigende globale Goldreserven; und exakt null einen Rückgang. Das ist meiner Meinung nach keine Diversifikation mehr, das ist Positionierung für eine Währungsarchitektur, die gerade im Hintergrund entwickelt wird. Ganz nach dem Vorbild des Urlaubers auf Mallorca: Wer um sechs Uhr früh das Handtuch auf die Strandliege legt, liegt am Abend am besten. So reservieren sich die Notenbanken von Peking bis Warschau schon einmal die besten Liegen in der neuen Währungsordnung.
Dazu kommt die trügerische Ruhe an den Aktienmärkten. Der Konsens preist derzeit vier Dinge: keine Abkühlung, keine Fed-Zinserhöhungen, keine Kürzung der AI-Investitionen, keine Überraschung bei den Midterms. Das ist viel Optimismus auf einmal, zumal US-Aktien von günstigen Bewertungen ungefähr so weit entfernt sind wie die Bahamas von einer Schneekettenpflicht. Gold ist die Versicherung gegen Konsensbrüche.
Das ist viel Optimismus auf einmal, zumal US-Aktien von günstigen Bewertungen ungefähr so weit entfernt sind wie die Bahamas von einer Schneekettenpflicht.
Überschätzt wird dagegen das Tagesrauschen rund um einzelne Fed-Sitzungen, auch wenn unter dem neuen Fed-Vorsitzenden eine konsequentere Inflationsbekämpfung in den Vordergrund rückt. Kevin Warsh hat in Jackson Hole das 2-Prozent-Ziel bekräftigt und deutlich gemacht, dass ihm die bisherigen Fortschritte nicht genügen. So ganz nehme ich ihm die „Falkenschaft“ aber nicht ab.
Höhere Realzinsen und ein stärkerer Dollar könnten Gold kurzfristig Gegenwind bescheren. Das wird gerade eingepreist. An den strukturellen Gründen für unsere positive Einschätzung ändert das wenig: Die hohe Verschuldung, geopolitische Unsicherheit und das Bedürfnis nach einem politisch neutralen Reserveasset verschwinden nicht mit einem Wechsel an der Fed-Spitze. Zentralbanken und asiatische Haushalte kaufen strategisch, nicht taktisch. Für sie zählt nicht der nächste Dot Plot, sondern die nächste Dekade.
Ob Gold-ETC oder Minenaktie: Der Weg zur Goldposition führt über ein Depot. Bei finanzen.net ZERO¹, dem Broker von finanzen.net, handelst du beim Kostensieger der Stiftung Warentest (12/2025). Starte hier mit wenigen Klicks.
Die Zentralbanken kaufen seit Jahren in Rekordtempo Gold. Erleben wir gerade eine schleichende Entdollarisierung des Weltwährungssystems?
Die Entdollarisierung ist ein schleichender Prozess – aber sie schleicht mittlerweile in einem bemerkenswert flotten Tempo. Der Dollar-Anteil an den globalen Währungsreserven liegt mit 57,1 Prozent per Q1 2026 nur knapp über dem 30-Jahres-Tief, und selbst der Telegraph titelt inzwischen, die Zutaten für eine US-Finanzkrise fügten sich zusammen.
Die Dimensionen dahinter: Die globale Verschuldung erreichte Ende 2025 mit 348 Billionen Dollar einen Rekord, die US-Staatsschulden durchbrachen im März die Marke von 39 Billionen Dollar, Mitte August sind wir nun bei mehr als 40 Billionen Dollar. Rund sechs Billionen Dollar davon müssen die USA alle drei Monate revolvieren, und die Zinskosten übersteigen mit etwa eine Billion Dollar pro Jahr mittlerweile das Verteidigungsbudget. Gold hingegen kann man nicht drucken, nicht revolvieren und nicht herabstufen: Die jährliche Minenproduktion erhöht den Bestand um bescheidene 1,5–2 Prozent. Genau diese Asymmetrie zwischen beliebig vermehrbaren Schulden und streng limitiertem Metall ist der Kern des monetären Arguments für Gold.
Geopolitisch lässt sich das Spiel so beschreiben: China spielt Go – geduldig, auf Einkreisung bedacht. Die USA pokern. Und Europa? Hat das Regelwerk in vierundzwanzig Sprachen übersetzt und einen Ethikbeirat einberufen. Am Ende bleibt: Nur Gold fordert den Dollar ernsthaft heraus. Neutral, ohne Gegenparteirisiko, nicht sanktionierbar. Und vergessen wir die Perspektive nicht: Die 55 Jahre Fiat-Regime sind die Anomalie, nicht die 5.000 Jahre Geldgeschichte davor.
Der Energiepreisschock im Rahmen der Blockade der Straße von Hormus hat höhere Inflationsraten zurück auf die Agenda gebracht. Ist Gold in diesem Umfeld tatsächlich der verlässliche Inflationsschutz, als der es gerne verkauft wird?
Gold ist Kaufkraftschutz auf lange Sicht, kein Sprint-Hedge gegen jeden CPI-Ausschlag. Das Jahr 2022 hat das eindrucksvoll gezeigt: Während die Inflation kräftig anzog, lief Gold in Dollar seitwärts – aber eben deutlich besser als Aktien und Anleihen, die massiv verloren. Das war die Bud-Spencer-Stereowatsche für das klassische 60/40-Portfolio.
Steigen die Preise infolge eines Angebotsschocks, etwa durch höhere Energiekosten oder gestörte Lieferketten, bieten Rohstoffe meist den direkteren Schutz. Beim Vehikel lohnt jedoch ein genauer Blick: Ein passiver Rohstoff-ETF ist wie ein Obstsalat – wer die Orangen sucht, isst sich an wässrigen Melonen satt. Gezielte Gewichtung schlägt blindes Beta. Nicht zufällig ist unser aktiv gemanagter Rohstofffonds heuer unser stärkster Fonds. Seine traditionellen Stärken spielt Gold dann aus, wenn die Inflation monetär getrieben ist oder wenn die geldpolitische Antwort ausbleibt. Und genau danach sieht es mittelfristig aus.
Hör auf zu raten.
Fang an zu wissen.
Beiträge und Empfehlungen zu Börse, Aktien und Krypto, die normalerweise hinter geschlossener Tür bleiben. 100 % kostenlos, direkt in Dein Postfach.
„Die besten Informationen waren schon immer denjenigen vorbehalten, die wussten, wo sie suchen müssen.“
Bereits 35.421 Abonnenten vertrauen unseren Inhalten.
Disclaimer: Die in diesem Artikel enthaltenen Inhalte dienen ausschließlich allgemeinen Informations-, Bildungs- und Marketingzwecken ohne Gewähr auf Vollständigkeit, Richtigkeit und Aktualität. Die Inhalte stellen keine Anlageberatung, Anlagestrategieempfehlung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren oder sonstigen Finanzinstrumenten dar. Die Informationen berücksichtigen nicht die individuellen Anlageziele und finanzielle Situation des Lesers. Jede Anlageentscheidung sollte eigenverantwortlich getroffen und sorgfältig geprüft werden. Vor einer Anlageentscheidung sollte der Rat eines Anlage- und Steuerberaters eingeholt werden. Der Handel mit Wertpapieren oder sonstigen Finanzinstrumenten ist mit hohen Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals. Die in der Vergangenheit erzielte Performance ist kein Indikator für zukünftige Wertentwicklungen. Aussagen über zukünftige wirtschaftliche Entwicklungen basieren grundsätzlich auf Annahmen und Einschätzungen, die sich im Zeitablauf als nicht zutreffend erweisen können. Wir übernehmen keine Haftung für Verluste, die durch die Umsetzung der in diesem Artikel genannten Informationen entstehen.
1Hinweis: finanzen.net zero ist ein Angebot der finanzen.net zero GmbH, einer Tochter der finanzen.net GmbH.
Weitere aktuelle News

Aktien, ETFs, Derivate, Kryptos und mehr - jetzt für 0 Euro pro Trade handeln (zzgl. marktüblicher Spreads)!


Oskar ist der einfache und intelligente ETF-Sparplan. Er übernimmt die ETF-Auswahl, ist steuersmart, transparent und kostengünstig.
