
 Depot eröffnen
Private Equity ab 1 Euro: Drei Wege in den Beteiligungsmarkt
Der Private-Equity-Markt ist in Bewegung: Für Anleger ergeben sich mehrere Optionen, um zu investieren – ab 1 Euro.

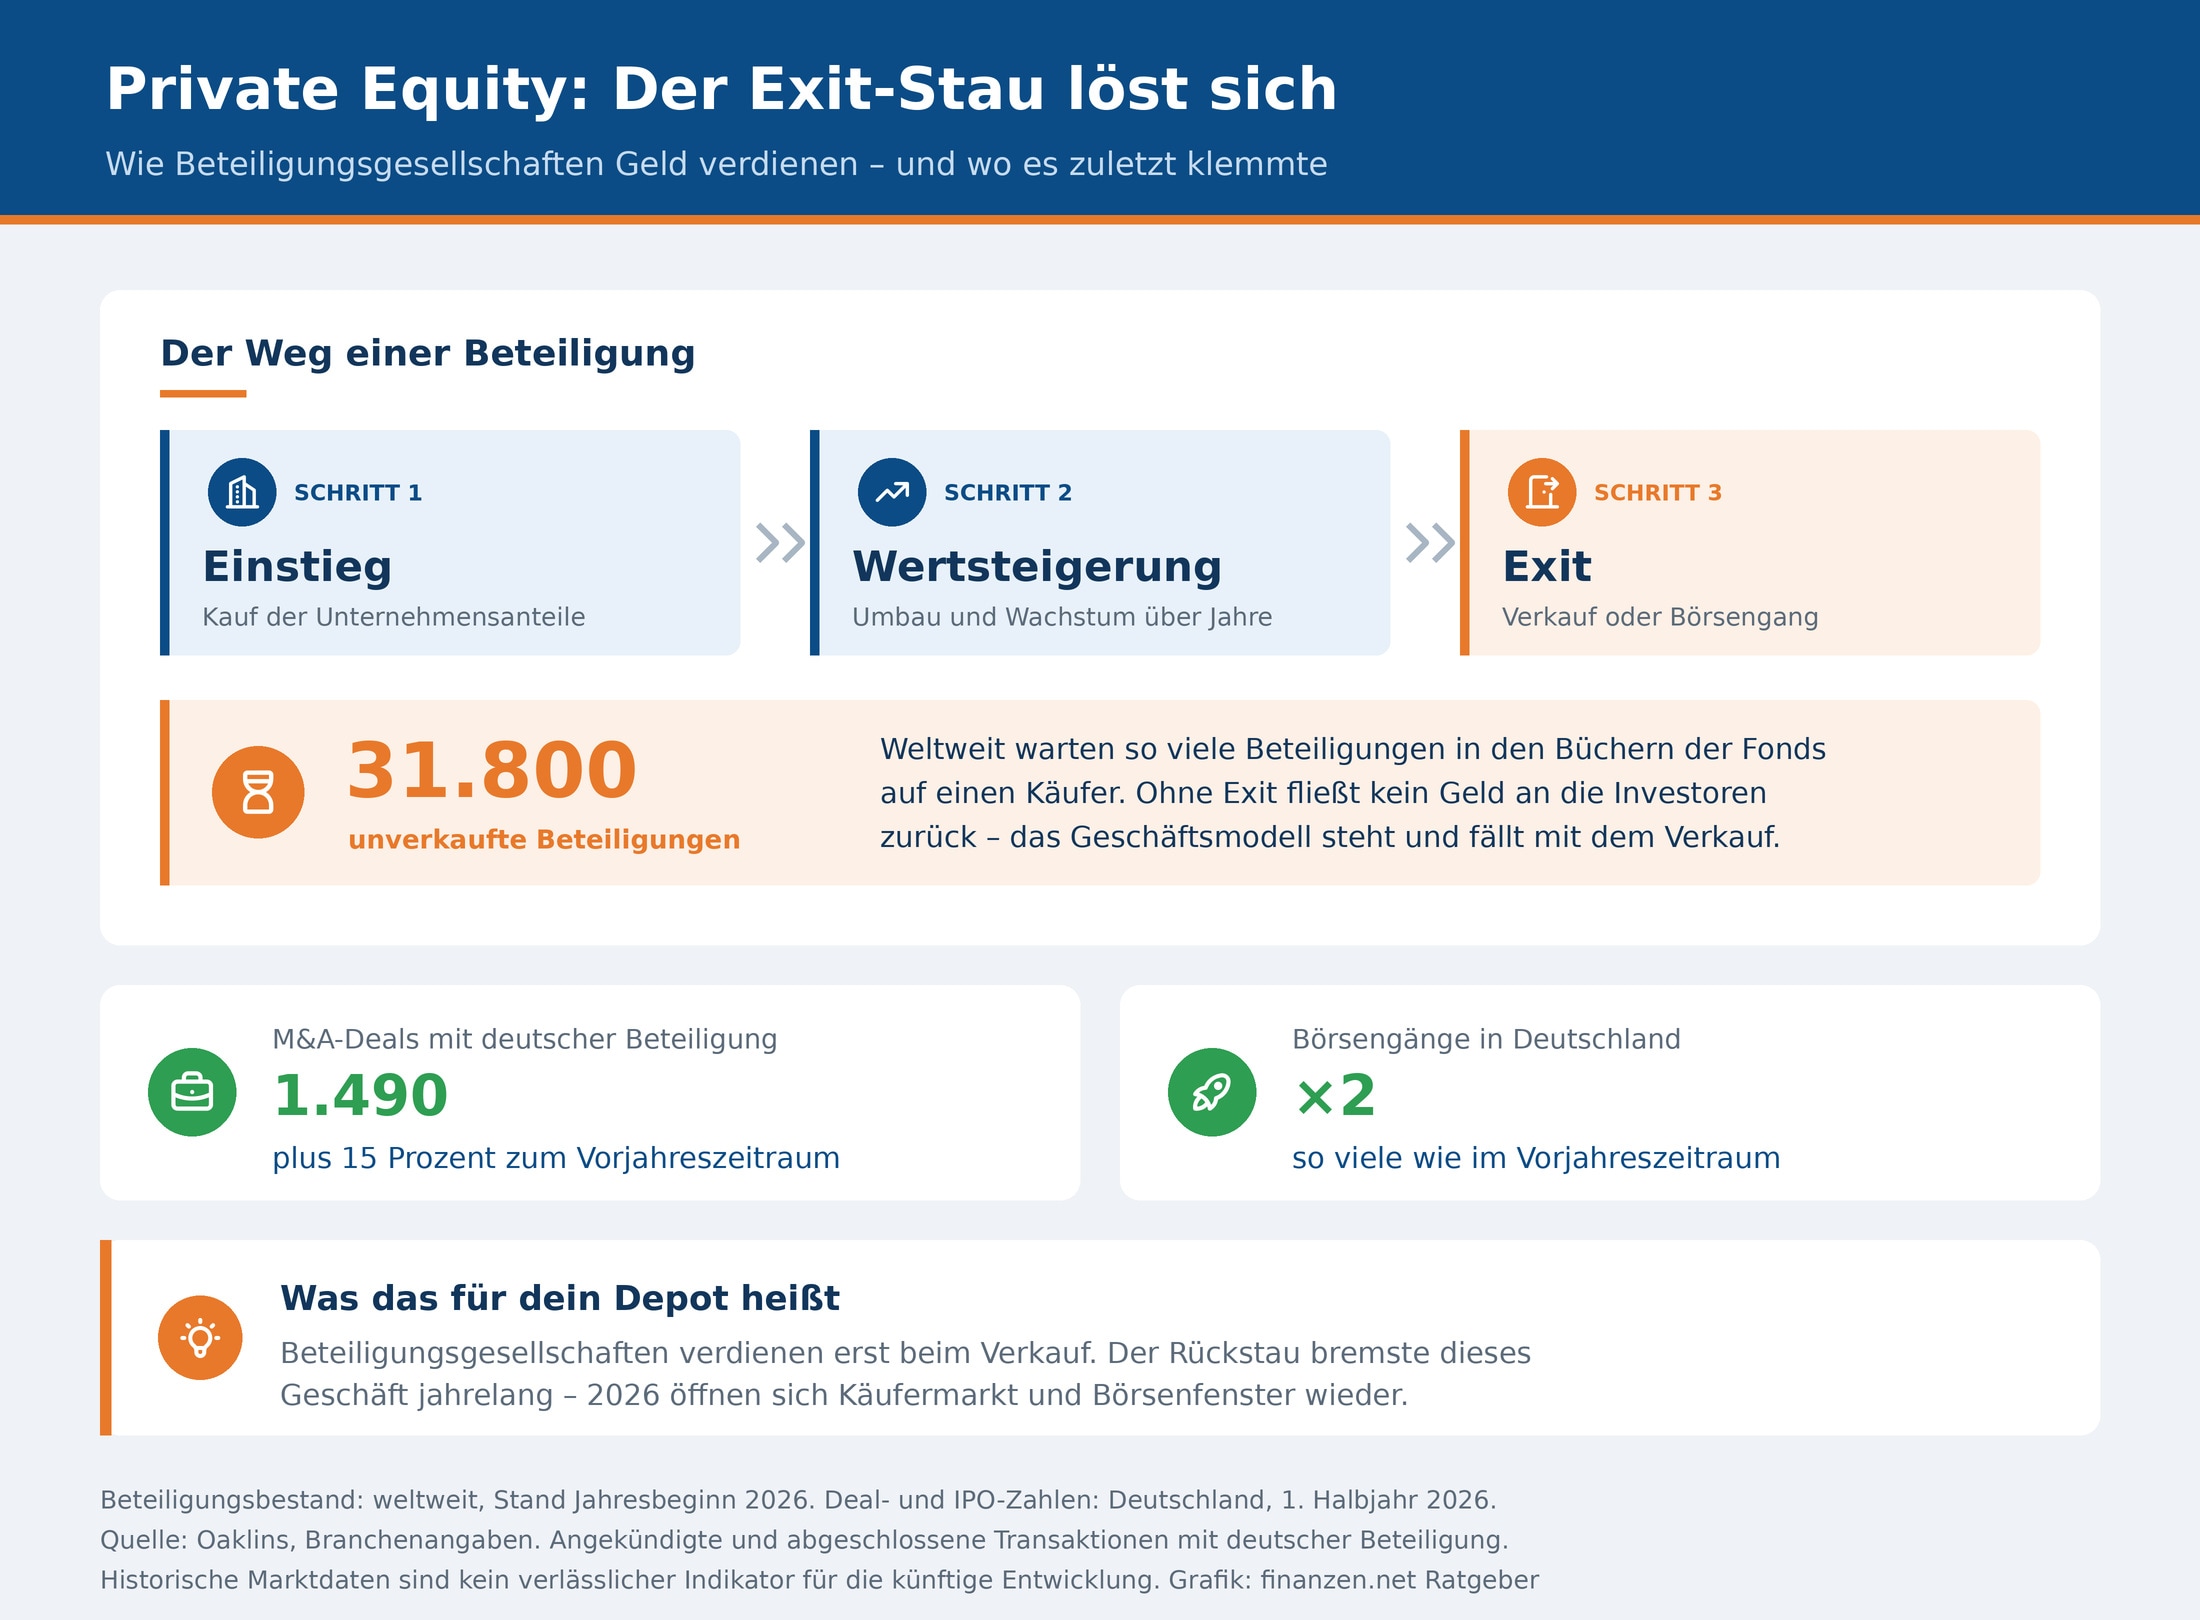
Der Markt für Unternehmensverkäufe zeigt Erholungstendenzen: plus 15 Prozent mehr Transaktionen im ersten Halbjahr 2026, doppelt so viele Börsengänge wie im Vorjahr. Für Beteiligungsgesellschaften ist das die entscheidende Größe, denn ohne Verkäufe kein Gewinn. Gleichzeitig ist der Zugang für Privatanleger so breit wie nie – über Einzelaktien, ETFs oder Fonds ab einem Euro. Was die drei Wege leisten und was sie kosten.
Das Wichtigste in Kürze
Keine Zeit, den ganzen Artikel zu lesen? Hier sind die Kernpunkte für dich:- Der deutsche M&A-Markt legte im ersten Halbjahr 2026 um 15 Prozent zu, die Zahl der Börsengänge in Deutschland hat sich verdoppelt – für Beteiligungsgesellschaften bedeutet das wieder funktionierende Verkaufswege.
- Über Einzelaktien wie Indus und Mutares lässt sich das Geschäftsmodell direkt abbilden; global ist Berkshire eine Option.
- Drei ETFs bündeln börsennotierte Private-Equity-Gesellschaften weltweit, zu laufenden Kosten zwischen 0,40 und 0,75 Prozent im Jahr.
- Trade Republic* ELTIF-Angebot ermöglicht den Einstieg ab einem Euro, kostet aber 2,4 bis 4,5 Prozent im Jahr und ist nur eingeschränkt handelbar.
Warum das Thema Private Equity gerade Konjunktur hat
Die meisten Unternehmen sind nicht an der Börse notiert – vom Familienbetrieb um die Ecke bis zum Weltmarktführer, der bewusst darauf verzichtet. Genau dort setzt Private Equity an: Investoren kaufen sich in solche Firmen ein, bringen sie voran und verdienen an den Gewinnen oder am späteren Verkauf. Beteiligungsgesellschaften machen genau das als Geschäftsmodell – und weil einige von ihnen selbst an der Börse notiert sind, können Anleger sie ganz normal als Aktie kaufen.
Jahrelang steckte Private Equity allerdings in einer unbequemen Lage: Es wurde gekauft, aber zu wenig verkauft – solche Verkäufe heißen in der Branche Exits. Weltweit hielten Fondsmanager zuletzt rund 31.800 unverkaufte Beteiligungen. Dieser Rückstau beginnt sich nach und nach aufzulösen.
Der deutsche Transaktionsmarkt hat im ersten Halbjahr 2026 überraschend deutlich zugelegt: Die M&A- und Finanzberatungsorganisation Oaklins zählt 1.490 angekündigte oder abgeschlossene Deals mit deutscher Beteiligung, ein Plus von 15 Prozent gegenüber dem Vorjahreszeitraum. Auch das IPO-Fenster ist offen – die Zahl der Börsengänge in Deutschland hat sich im ersten Halbjahr verdoppelt. Für Beteiligungsgesellschaften ist das die entscheidende Größe, denn ihr Geschäftsmodell steht und fällt mit der Möglichkeit, Beteiligungen zu vernünftigen Preisen wieder abzugeben. Ein Börsengang kann eine Möglichkeit sein, sich gewinnbringend von einer Beteiligung zu trennen.
Global fällt das Bild differenzierter aus: Nach der KPMG-Analyse „Pulse of Private Equity“ lag das weltweite Private-Equity-Transaktionsvolumen im ersten Halbjahr 2026 bei rund einer Billion US-Dollar, verteilt auf 9.294 Deals – ein solider Wert, der sich aber auf deutlich weniger Abschlüsse verteilt als im Vorjahr, weil sich die Investoren auf wenige große Transaktionen konzentrieren. Beim Ausstieg bleibt der Markt zäh: Mit 1.315 Exits verzeichnete KPMG zur Jahresmitte das schwächste Tempo seit über einem Jahrzehnt, während der Exit-Wert mit rund 570 Milliarden US-Dollar vergleichsweise robust ausfiel – ein Hinweis darauf, dass zwar seltener, dafür aber in größeren Volumina verkauft wird. Die Beratungsgesellschaft EY kommt zu einem ähnlichen Befund: Die Zahl der PE-Zukäufe sank weltweit um 10 Prozent gegenüber dem ersten Halbjahr 2025, das angekündigte Exit-Volumen legte hingegen um 9 Prozent zu.
Zwei Herausforderungen für die Private-Equity-Branche
Zwei Dinge bleiben anspruchsvoll.
- Die Finanzierungskosten: Die EZB hat am 11. Juni 2026 alle drei Leitzinsen um 0,25 Prozentpunkte angehoben – die erste Erhöhung seit September 2023; im Juli blieb es beim Einlagesatz von 2,25 Prozent.
- Die Selektivität: In einer EY-Umfrage erklärten fast 70 Prozent der befragten Private-Equity-Häuser, sie würden für einen Verkauf einen Bewertungsabschlag von bis zu zehn Prozent akzeptieren.
Weg 1: Einzelaktien von Beteiligungsgesellschaften
Wer eine Beteiligungsgesellschaft kauft, erwirbt eine Aktie – börsentäglich handelbar, mit Geschäftsbericht, Analystenschätzungen und in vielen Fällen einer Dividende. Fondsgebühren fallen keine an. Die Geschäftsmodelle unterscheiden sich allerdings erheblich, und nur eines der drei folgenden Unternehmen betreibt Private Equity im klassischen Sinn.
Indus Holding: Mittelstand auf Dauer
Indus kauft mittelständische Unternehmen aus Deutschland und hält sie langfristig, statt sie weiterzuverkaufen – organisiert in den Segmenten Engineering, Infrastructure und Materials Solutions. Das erste Halbjahr 2026 war das stärkste seit Jahren: Der Umsatz stieg um 15,4 Prozent auf 965,2 Millionen Euro, das bereinigte EBITA hat sich mehr als verdoppelt, auf 123,5 Millionen Euro, die Marge kletterte von 6,7 auf 12,8 Prozent. Alle drei Segmente trugen zum Wachstum bei; Infrastructure legte beim Ergebnis um rund 30 Prozent zu, getrieben von digitaler Infrastruktur.
Ende Juli hob der Vorstand die Jahresprognose deutlich an – auf 1,90 bis 2,10 Milliarden Euro Umsatz und 220 bis 260 Millionen Euro bereinigtes EBITA, nach zuvor 160 bis 190 Millionen Euro. Die Aktie reagierte mit einem Kurssprung und näherte sich im August ihrem Jahreshoch.
Im Blick behalten: Ein erheblicher Teil des Ergebnissprungs stammt aus gestiegenen Preisen für den Rohstoff Wolframcarbid im Segment Materials Solutions, wo Indus das Margenband auf 15 bis 17 Prozent anhob, nach zuvor 8 bis 10 Prozent. Das ist ein Preiseffekt, der auch wieder abschmelzen kann – und er bindet Kapital: Das Working Capital stieg auf 627 Millionen Euro, der Free Cashflow lag im Halbjahr bei minus 36,9 Millionen Euro. Im zweiten Quartal war er mit plus 37,2 Millionen Euro allerdings bereits wieder positiv, und für das Gesamtjahr hält Indus an einem mindestens ausgeglichenen Wert fest.
Mutares: Kaufen, sanieren, verkaufen
Mutares ist unter den drei Werten derjenige, der dem klassischen Private-Equity-Zyklus am nächsten kommt: Der Konzern übernimmt Randgeschäfte und Sondersituationen großer Konzerne, restrukturiert sie und veräußert sie nach einigen Jahren weiter. Das erste Halbjahr 2026 war nach Unternehmensangaben von hoher Dynamik auf der Exit-Seite geprägt; parallel vollzog Mutares die größte Transaktion seiner Geschichte – die Übernahme des SABIC-Geschäftsbereichs Engineering Thermoplastics in Amerika und Europa.
Der Konzernumsatz stieg um neun Prozent auf 3,4 Milliarden Euro. Deutlich verbessert zeigte sich die operative Basis: Das bereinigte EBITDA drehte von minus 89 Millionen Euro im Vorjahreszeitraum auf plus 67 Millionen Euro. Alle Anleihe-Covenants wurden eingehalten, und der Vorstand bestätigte die Jahresprognose: 7,9 bis 9,1 Milliarden Euro Konzernumsatz sowie ein Jahresüberschuss der Holding von 165 bis 200 Millionen Euro. Für das zweite Halbjahr stellt Mutares weitere Beteiligungsverkäufe in Aussicht.
Im Blick behalten: Die Dividende speist sich aus der Holding, nicht aus dem Konzern – und deren bereinigtes Nettoergebnis lag im ersten Halbjahr bei sechs Millionen Euro nach 70 Millionen Euro im Vorjahreszeitraum. Der Jahreswert hängt damit stark davon ab, ob die geplanten Exits im zweiten Halbjahr tatsächlich abschließen. Verzögerungen verschieben das Ergebnis in spätere Quartale.
Berkshire Hathaway: Kaufen und behalten
Berkshire ist die bekannteste Investmentholding der Welt: ein Konglomerat aus vollständig übernommenen Unternehmen – Versicherer wie GEICO, die Bahntochter BNSF, Energie- und Industriegeschäfte – kombiniert mit einem großen Portfolio börsennotierter Aktien. Verkauft wird selten; der Anspruch ist dauerhafter Besitz. Berkshire hat ihren Sitz in den USA und agiert weltweit. Anleger, die über die Grenzen Deutschlands hinaus bei ihrem Investment denken, können sich Berkshire einmal genauer ansehen.
Seit Anfang 2026 führt Greg Abel den Konzern, der Nachfolger von Warren Buffett. Sein erstes volles Quartal markiert einen sichtbaren Kurswechsel. Berkshire war im zweiten Quartal erstmals seit 14 Quartalen wieder Netto-Käufer von Aktien und investierte rund 19,8 Milliarden US-Dollar, darunter eine deutliche Aufstockung bei Alphabet. Für rund 4,5 Milliarden US-Dollar kaufte der Konzern eigene Aktien zurück – der höchste Quartalswert seit 2021. Das operative Ergebnis stieg um 16 Prozent auf 12,98 Milliarden US-Dollar, getragen von Industrie und Handel (plus 24 Prozent), Energie (plus 27 Prozent) und BNSF (plus 6 Prozent). Der Cash-Bestand sank von einem Rekordwert von 397,4 auf 365,5 Milliarden US-Dollar. Im August erreichte die Aktie ein neues Zwölf-Monats-Hoch.
Im Blick behalten: Das Versicherungsgeschäft, traditionell der Ertragsanker, schwächelte – das Underwriting-Ergebnis fiel um 13 Prozent, bei GEICO sogar um 45 Prozent. Und die größere Aktienquote erhöht die Abhängigkeit von einzelnen Positionen.
| Unternehmen | Art des Unternehmens | ISIN | Aktuelle Entwicklung |
| Indus Holding | Mittelstandsholding: kauft deutsche Mittelständler und hält sie langfristig | DE0006200108 | H1-Umsatz +15,4 % auf 965,2 Mio. €, adj. EBITA mehr als verdoppelt auf 123,5 Mio. €; Jahresprognose deutlich angehoben |
| Mutares | Private Equity im engeren Sinn: übernimmt Sondersituationen, saniert und verkauft weiter | DE000A2NB650 | H1-Umsatz +9 % auf 3,4 Mrd. €, adj. EBITDA von –89 auf +67 Mio. € gedreht; Guidance bestätigt, weitere Exits angekündigt |
| Berkshire Hathaway (B) | Investmentholding/Konglomerat: agiert global, übernimmt Unternehmen vollständig und hält sie langfristig, dazu großes Aktienportfolio | US0846707026 | Operatives Ergebnis Q2 +16 % auf 12,98 Mrd. USD; erstmals seit 14 Quartalen Netto-Aktienkäufer; Rückkäufe von 4,5 Mrd. USD; Versicherungsgeschäft schwächer |
Bei Beteiligungsgesellschaften entscheiden Exits über die Rendite – und die kommen als Nachricht, nicht als Quartalszahl. Bei finanzen.net ZERO¹ handelst du Beteiligungsaktien und Private-Equity-ETFs beim Kostensieger der Stiftung Warentest (12/2025) und verfolgst über das größte Börsenportal Deutschlands, welche Verkäufe und Börsengänge deine Werte gerade bewegen. Starte hier in wenigen Klicks.
Weg 2: ETFs auf börsennotierte Private-Equity-Gesellschaften
Wer nicht auf Einzelaktien setzen will, kann zu einem Indexfonds greifen. Alle drei folgenden ETFs bündeln börsennotierte Private-Equity-Gesellschaften weltweit – zu Kosten, die unter denen aktiv gemanagter Private-Markets-Produkte liegen. Sie sind börsentäglich handelbar und sparplanfähig.
Xtrackers LPX Private Equity Swap* (LU0322250712, WKN DBX1AN) bildet den LPX Major Market Index ab, der die 25 weltweit liquidesten börsennotierten Private-Equity-Gesellschaften umfasst. Der ETF wurde bereits im Januar 2008 aufgelegt, hat damit die längste Historie der drei, kostet 0,70 Prozent pro Jahr und thesauriert Erträge. Das Fondsvolumen lag zum 30. Juni 2026 bei 271,18 Millionen Euro. Besonderheit: Der Index wird synthetisch über einen Swap abgebildet, die enthaltenen Wertpapiere liegen also nicht im Fonds selbst.
iShares Listed Private Equity (Dist) (IE00B1TXHL60, WKN A0MM0N) folgt dem S&P Listed Private Equity Index, repliziert physisch und vollständig und ist mit einem Fondsvolumen im Bereich von rund 730 Millionen Euro der größte der drei. Die TER beträgt 0,75 Prozent. Die zehn größten Positionen – darunter Blackstone, Brookfield Asset Management, 3i Group, KKR, Apollo Global Management, EQT AB und Partners Group – machen zusammen rund 53 Prozent des Fondsvolumens aus.
Die Alternative: Diese Anteilsklasse ist ausschüttend und zahlt zweimal jährlich eine Dividende aus. Wer stattdessen eine automatische Wiederanlage bevorzugt, findet unter der ISIN IE000D8FCSD8 (WKN A3DA9X) die thesaurierende Variante desselben ETFs bei identischer Gesamtkostenquote von 0,75 Prozent. Sie wurde erst im Januar 2022 aufgelegt und ist entsprechend jünger.
FlexShares Listed Private Equity (IE0008ZGI5C1, WKN A3C2DX) ist mit 0,40 Prozent pro Jahr der günstigste der drei. Er bildet den Foxberry Listed Private Equity SDG Screened Index physisch ab, der rund 100 Titel aus Industrieländern umfasst und zusätzlich einen Nachhaltigkeitsfilter anlegt. Aufgelegt wurde er im Dezember 2021, das Fondsvolumen liegt bei rund 275 Millionen Euro. Praktischer Nachteil: Er ist bislang nur bei wenigen Brokern sparplanfähig.
Ein häufiges Missverständnis: Wer einen Listed-Private-Equity-ETF kauft, hält keine Anteile an nicht börsennotierten Unternehmen. Im Fonds liegen Aktien der Beteiligungsunternehmen – Blackstone, KKR, Apollo, EQT, Partners Group und andere. Deren Kurse hängen an Verwaltungsgebühren, Erfolgsbeteiligungen und der Stimmung an den Aktienmärkten, nicht direkt an den Bewertungen der Portfoliounternehmen.
Weg 3: ELTIF-Fonds – ab einem Euro in Private Equity investieren
Seit September 2025 bietet Trade Republic* unter dem Namen „Private Markets“ Zugang zu zwei Fonds: dem EQT Nexus Fund SICAV – NXTF ELTIF (LU3176111881) und dem Apollo Global Private Markets ELTIF (LU3170240538). Beide sind ELTIFs, also europäische langfristige Investmentfonds – eine Rechtsform, deren Reform („ELTIF 2.0“) den Vertrieb an Privatanleger überhaupt erst praktikabel gemacht hat.
ELTIFs sind der einzige der drei Wege, bei dem Anleger mittelbar an nicht börsennotierten Unternehmen beteiligt sind. Statt der bei solchen Fonds üblichen Mindestanlage von 10.000 Euro genügt ein Euro, weil Trade Republic* Bruchstücke abbildet. Der EQT-Fonds investiert per Co-Investment-Strategie an der Seite anderer EQT-Fonds mit Europa-Schwerpunkt, der Apollo-Fonds baut ein globales Portfolio vor allem über Co-Investments und Secondaries auf.
Was die Fonds bisher geliefert haben
Beide Fonds wurden erst im September 2025 aufgelegt und haben noch keine aussagekräftige Historie. Einen Anhaltspunkt liefert ein älteres Schwesterprodukt: Der 2023 aufgelegte EQT Nexus Fund SICAV (LU2617119073) kam seit dem 30. Juni 2023 auf ein Plus von 24,54 Prozent, umgerechnet rund 11,6 Prozent pro Jahr. Das Vehikel ist bei Trade Republic nicht handelbar und anders kalkuliert – es zeigt aber, dass der Manager die angestrebte Größenordnung erreicht hat.
Die beworbenen rund zwölf Prozent pro Jahr sind eine Zielgröße, keine Prognose und keine Zusage. Die Bandbreite möglicher Ergebnisse zeigen die regulatorischen Szenarien im Basisinformationsblatt des EQT-Fonds (Stand: 31. Mai 2026, nach Kosten, Ein-Jahres-Horizont): mittleres Szenario plus 7,98 Prozent, optimistisch plus 43,73 Prozent, pessimistisch minus 25,11 Prozent, Stressszenario minus 50,01 Prozent.
Kosten im Überblick
Die Kostenbelastung liegt über der eines ETFs:
- Laufende Kosten: rund 2,35 Prozent p. a. (EQT), rund 2,8 Prozent p. a. (Apollo)
- Erfolgsabhängige Vergütung: nur beim Apollo-Fonds, kalkuliert mit rund 1,71 Prozent p. a.
- Transaktionskosten: ein Euro Fremdkostenpauschale je Kauf oder Verkauf
Handelbarkeit und Anlagehorizont
Der Prospekt sieht eine quartalsweise Rückgabe vor, begrenzt auf rund fünf Prozent des Fondsvolumens je Stichtag; Trade Republic* will zusätzlich monatliche Handelsfenster über einen internen Marktplatz ermöglichen.
Ein ausreichend langer Anlagehorizont von mehreren Jahren ist wichtig: Private-Equity-Beteiligungen entfalten ihren Wert über Jahre, und die Kosten wiegen bei kurzer Haltedauer besonders schwer. Wer das Kapital nicht mindestens fünf Jahre entbehren kann, ist in dieser Anlageklasse falsch aufgehoben. Sinnvoll ist sie als Beimischung zu einem breit aufgestellten Depot, nicht als Kernbaustein.


Die drei Wege im Vergleich
Die Unterschiede liegen weniger in der Renditeerwartung als in Struktur, Kosten und Verfügbarkeit.
Einzelaktien bieten volle Transparenz und tägliche Handelbarkeit ohne Fondsgebühren – dafür trägt man das Risiko einzelner Unternehmen und muss die Geschäftsmodelle verstehen. Bei Mutares hängt das Jahresergebnis am Timing einzelner Exits, bei Indus am Rohstoffpreis, bei Berkshire an einer Handvoll großer Positionen.
ETFs streuen breit und kosten wenig, bilden aber die Verwalter ab, nicht deren Portfoliounternehmen – und schwanken entsprechend wie Aktien des Finanzsektors.
ELTIF-Fonds sind der einzige Weg zu echter Beteiligung an nicht börsennotierten Unternehmen. Bezahlt wird das mit laufenden Gebühren, die um ein Vielfaches über denen der ETFs liegen, mit eingeschränkter Handelbarkeit und mit deutlich weniger Transparenz.
Fazit
Das Umfeld für Beteiligungskapital hat sich im Lauf des Jahres 2026 spürbar aufgehellt: Der Transaktionsmarkt zieht an, das IPO-Fenster ist offen, und mehrere Beteiligungsgesellschaften haben ihre Prognosen angehoben oder bestätigt. Für Privatanleger ist der Zugang zugleich so breit wie nie – vom Ein-Euro-Sparplan auf einen ETF bis zum ELTIF.
Welcher Weg passt, hängt weniger von der erwarteten Rendite ab als von der Frage, was man tatsächlich kaufen möchte: ein einzelnes Unternehmen, einen Korb aus Vermögensverwaltern oder eine mittelbare Beteiligung an privaten Firmen. Für alle drei gilt dasselbe: langer Anlagehorizont, begrenzter Depotanteil und vor dem Kauf ein Blick in die Originaldokumente.
Private Equity im Depot – das sind deine nächsten Schritte
- Wähle den Weg, der zu dir passt: Beteiligungsaktien und Private-Equity-ETFs sind börsentäglich handelbar und günstig. Die ELTIF-Fonds bei Trade Republic* beteiligen dich dafür tatsächlich an nicht börsennotierten Unternehmen – ein Zugang, der Privatanlegern lange verschlossen war.
- Behandle die Zielrendite als Zielgröße: Die beworbenen rund zwölf Prozent pro Jahr sind weder Prognose noch Zusage. Die regulatorischen Szenarien im Basisinformationsblatt zeigen dir die Bandbreite, mit der du rechnen solltest.
- Bring Zeit mit: Unternehmensbeteiligungen entwickeln sich über Jahre. Bei den ELTIF-Fonds sind Rückgaben quartalsweise und gedeckelt möglich, der empfohlene Anlagehorizont liegt bei mindestens fünf Jahren.
- Bleib bei einer Beimischung: Private Equity ergänzt ein bereits breit gestreutes Depot – über alle drei Wege hinweg. Als Kernbaustein ist die Anlageklasse nicht gedacht.
- Beteiligungsaktien und ETFs bei einem günstigen Broker handeln: Bei finanzen.net ZERO¹ handelst du beim Kostensieger der Stiftung Warentest (12/2025). Starte hier in wenigen Klicks.
Hör auf zu raten.
Fang an zu wissen.
Beiträge und Empfehlungen zu Börse, Aktien und Krypto, die normalerweise hinter geschlossener Tür bleiben. 100 % kostenlos, direkt in Dein Postfach.
„Die besten Informationen waren schon immer denjenigen vorbehalten, die wussten, wo sie suchen müssen.“
Bereits 35.421 Abonnenten vertrauen unseren Inhalten.
*Hinweis zu Affiliate-Links: Unsere Ratgeber-Artikel sind objektiv und unabhängig erstellt, wobei mit Sternchen gekennzeichnete Links zur Finanzierung der kostenlosen Inhalte dienen. Die Vergütung aus diesen Links hat keinen Einfluss auf unsere Inhalte.
Disclaimer: Die in diesem Artikel enthaltenen Inhalte dienen ausschließlich allgemeinen Informations-, Bildungs- und Marketingzwecken ohne Gewähr auf Vollständigkeit, Richtigkeit und Aktualität. Die Inhalte stellen keine Anlageberatung, Anlagestrategieempfehlung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren oder sonstigen Finanzinstrumenten dar. Die Informationen berücksichtigen nicht die individuellen Anlageziele und finanzielle Situation des Lesers. Jede Anlageentscheidung sollte eigenverantwortlich getroffen und sorgfältig geprüft werden. Vor einer Anlageentscheidung sollte der Rat eines Anlage- und Steuerberaters eingeholt werden. Der Handel mit Wertpapieren oder sonstigen Finanzinstrumenten ist mit hohen Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals. Die in der Vergangenheit erzielte Performance ist kein Indikator für zukünftige Wertentwicklungen. Aussagen über zukünftige wirtschaftliche Entwicklungen basieren grundsätzlich auf Annahmen und Einschätzungen, die sich im Zeitablauf als nicht zutreffend erweisen können. Wir übernehmen keine Haftung für Verluste, die durch die Umsetzung der in diesem Artikel genannten Informationen entstehen.
1Hinweis: finanzen.net zero ist ein Angebot der finanzen.net zero GmbH, einer Tochter der finanzen.net GmbH.
Weitere aktuelle News

Aktien, ETFs, Derivate, Kryptos und mehr - jetzt für 0 Euro pro Trade handeln (zzgl. marktüblicher Spreads)!


Oskar ist der einfache und intelligente ETF-Sparplan. Er übernimmt die ETF-Auswahl, ist steuersmart, transparent und kostengünstig.
