
 Depot eröffnen
Das Wichtigste in Kürze
Keine Zeit, den ganzen Artikel zu lesen? Hier sind die Kernpunkte für dich:-
Vorzeitiges Ende an Stichtagen: Steht der Basiswert an einem sogenannten Beobachtungstag auf oder über dem Auszahlungslevel, endet das Zertifikat. Du bekommst den Nennwert plus eine feste Express-Zahlung zurück.
-
Barriere zählt meist erst am Schluss: Beim klassischen Express-Zertifikat gilt die Verlustschwelle nur am allerletzten Bewertungstag. Zwischenzeitliche Kursrutsche schaden dir also nicht. Ob das bei deinem Papier so ist, steht im Basisinformationsblatt.
-
Gewinn begrenzt, Verlust offen: Mehr als die vereinbarten Express-Zahlungen gibt es beim klassischen Express nicht. Fällt der Kurs am Ende unter die Barriere, trägst du den vollen Verlust des Basiswerts, kassierst aber keine Dividenden.
-
Der Haken der frühen Rückzahlung: Läuft der Basiswert richtig gut, endet das Produkt genau dann vorzeitig. Du sitzt auf Cash und musst dein Geld neu anlegen, oft zu schlechteren Konditionen.
-
Emittentenrisiko: Das Zertifikat ist eine Schuldverschreibung der Bank und fällt nicht unter die Einlagensicherung. Gerät der Herausgeber in Schieflage, droht dir im schlimmsten Fall der Totalverlust, selbst wenn der Basiswert gestiegen ist.
Was ist ein Express-Zertifikat?
Wie alle Derivate bezieht sich ein Express-Zertifikat auf einen Basiswert, etwa den Euro Stoxx 50. Besonders ist die Chance auf eine vorzeitige Rückzahlung mit festem Ertrag. Rechtlich ist das Papier eine Inhaberschuldverschreibung. Was das bei einer Bankpleite bedeutet, erklärt der Ratgeber, was Zertifikate sind.
Drei Begriffe, die es nur beim Express gibt
- Beobachtungstag: An diesen festen Stichtagen wird geprüft, wo der Kurs des Basiswerts aktuell steht.
- Auszahlungslevel: Das ist die entscheidende Kursschwelle. Liegt der Basiswert an einem Beobachtungstag auf oder über diesem Level, greift der Express-Mechanismus.
- Express-Zahlung: Das ist dein vorab festgelegter Ertrag, der dir bei einer erfolgreichen Rückzahlung zusammen mit dem Nennwert ausgezahlt wird.
Bei den Mitgliedsbanken des Bundesverbands für strukturierte Wertpapiere (BSW), dem Branchenverband der Emittenten, steckten Ende Juni 2026 rund 32,1 Milliarden Euro in Express-Zertifikaten. Das sind 31,1 Prozent des Volumens der Anlageprodukte.
Wie die vorzeitige Rückzahlung funktioniert: ein Rechenbeispiel
Das Modell-Zertifikat bezieht sich auf eine Aktie, die zum Start bei 100 Euro steht, im Basisinformationsblatt Anfangsreferenzpreis genannt. Du investierst den Nennwert von 1.000 Euro. Bei drei jährlichen Stichtagen liegt das Auszahlungslevel bei 100 Euro, die Barriere bei 65 Euro. Die Express-Zahlung beträgt 6 Prozent je Stichtag und sammelt sich an.
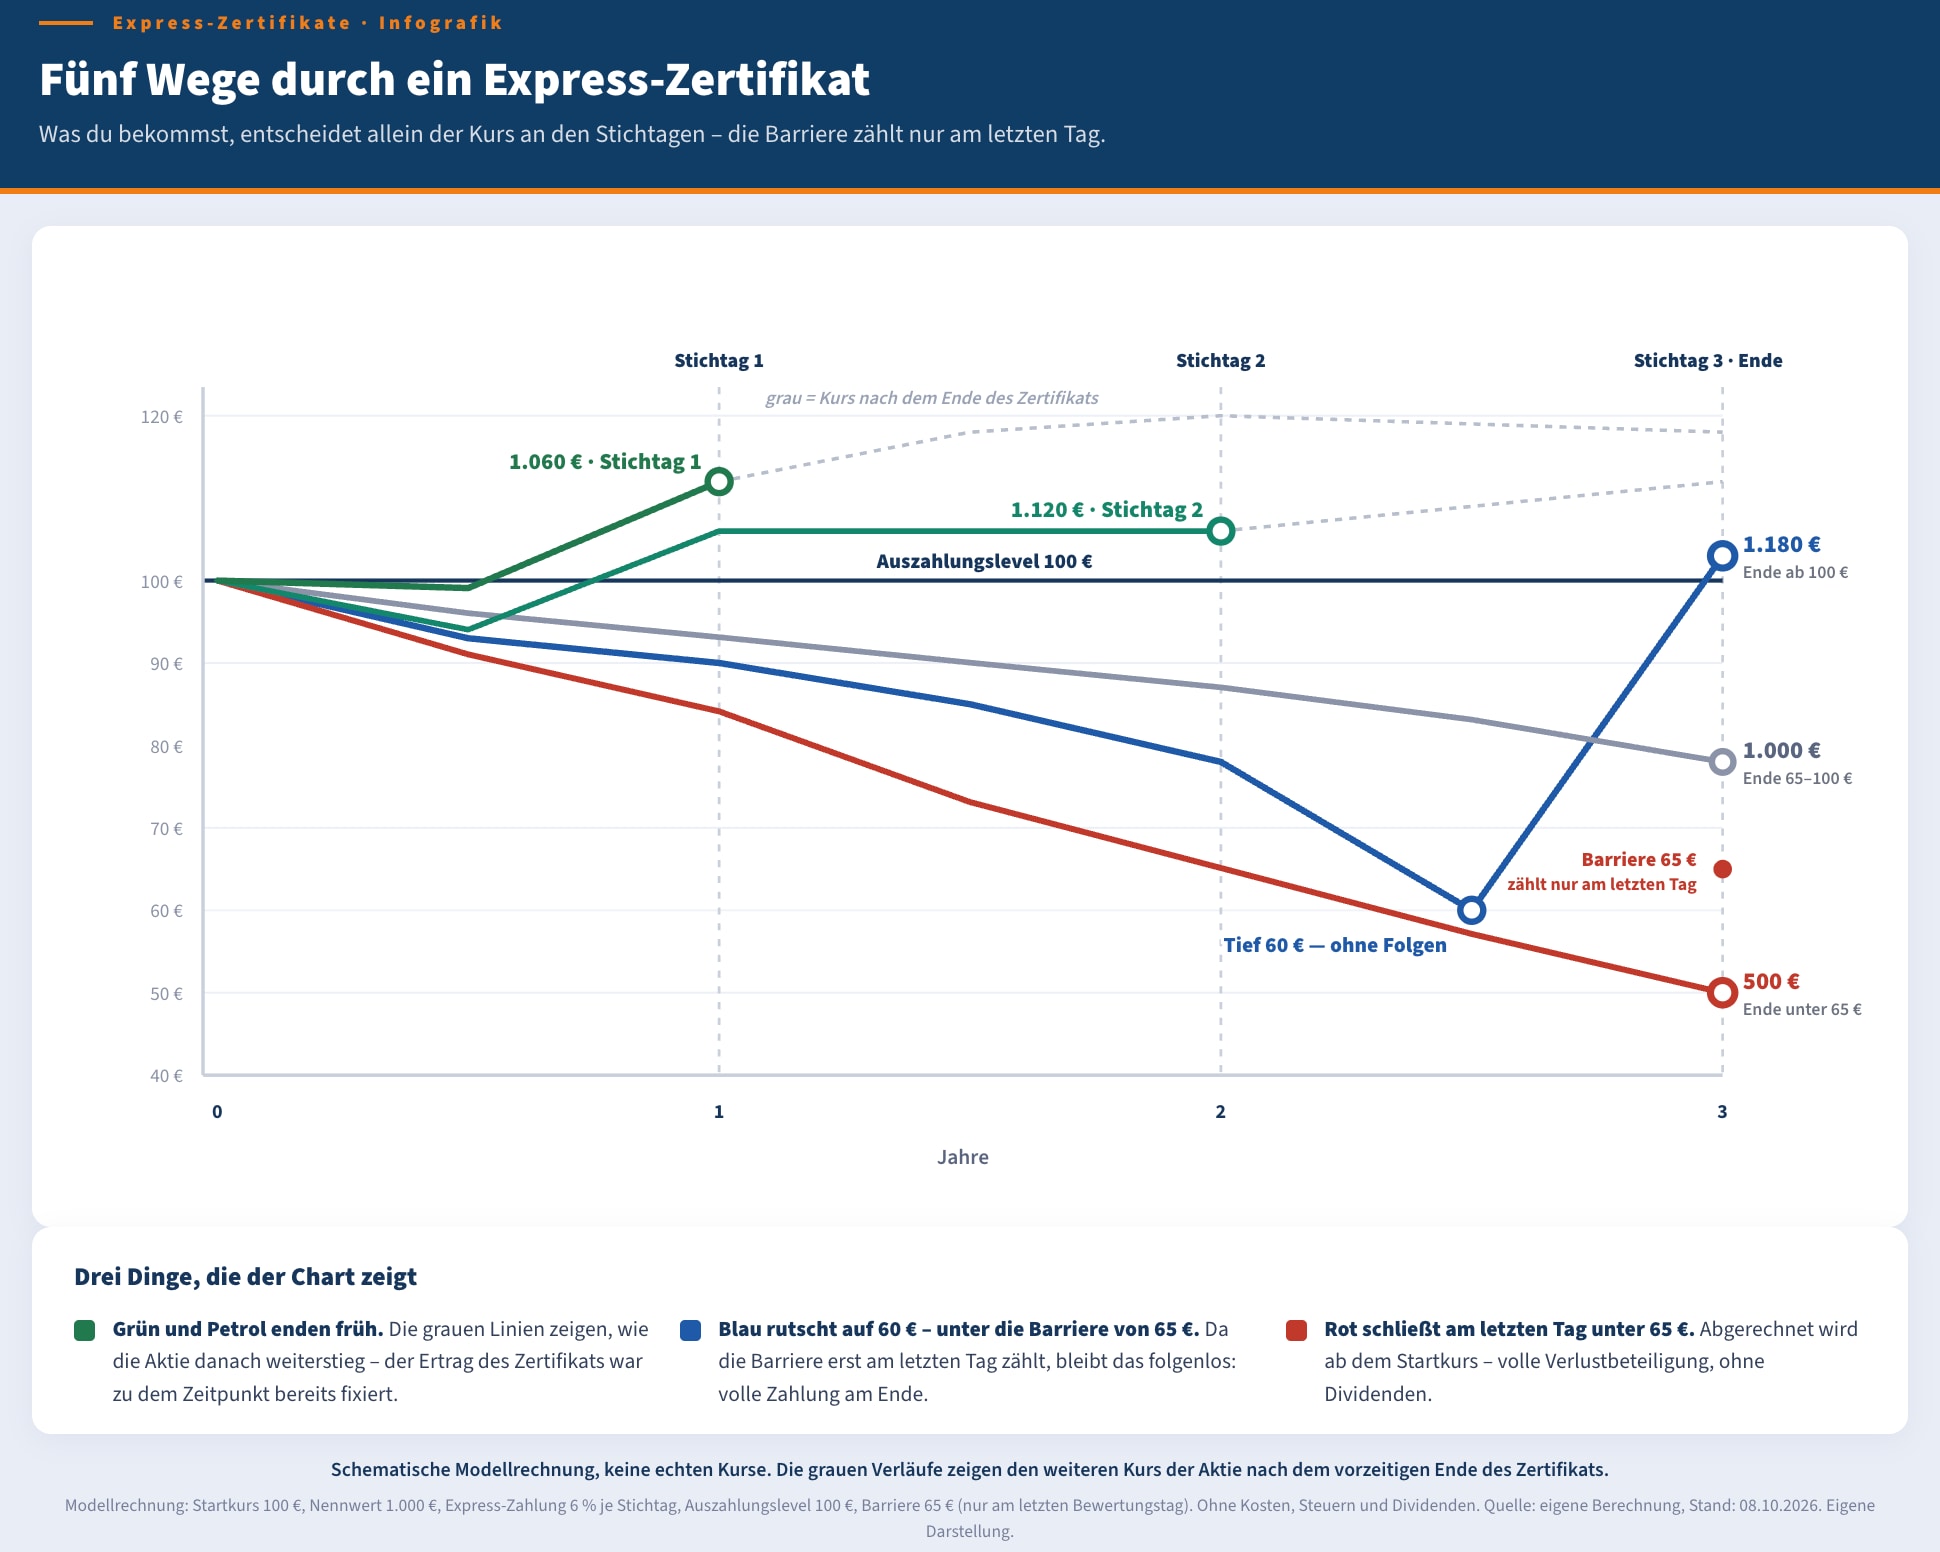
Die sechs Prozent sind nicht automatisch deine Rendite pro Jahr. 18 Prozent nach drei Jahren entsprechen 5,67 Prozent p. a. Liegt der erste Stichtag 15 Monate nach deinem Kauf, bringt eine Rückzahlung dort nur 4,77 Prozent p. a.
Die fünf Ausgänge des Modell-Zertifikats
| Ausgang | Rückzahlung | Rendite gesamt | Rendite p. a. |
|---|---|---|---|
| Stichtag 1, Kurs ab 100 € | 1.060 € | +6,0 % | +6,00 % |
| Stichtag 2, Kurs ab 100 € | 1.120 € | +12,0 % | +5,83 % |
| Ende, Kurs ab 100 € | 1.180 € | +18,0 % | +5,67 % |
| Ende, Kurs zwischen 65 und 100 € | 1.000 € | 0,0 % | 0,00 % |
| Ende, Kurs bei 50 € | 500 € | −50,0 % | −20,63 % |
Modellrechnung ohne Kosten, Steuern und Dividenden. Quelle: eigene Berechnung, Stand 08.10.2026
Was passiert, wenn die Barriere reißt
Die Barriere ist beim klassischen Express-Zertifikat ausschließlich am finalen Bewertungstag aktiv. Im dritten Kursverlauf der Grafik fällt die Aktie zwischendurch auf 60 Euro und liegt an den ersten beiden Stichtagen unter 100 Euro. Am Ende schließt sie bei 103 Euro, und du bekommst trotzdem die vollen 1.180 Euro. Das ist der zentrale Unterschied zum Bonus-Zertifikat, bei dem der Anspruch auf den Bonus mit der ersten Berührung der Schwelle verloren wäre. Es gibt allerdings auch Express-Varianten mit durchgehend beobachteter Barriere. Welche Regel gilt, steht im Basisinformationsblatt.
Schließt die Aktie am letzten Stichtag jedoch unter 65 Euro, reißt die Barriere. Der Emittent rechnet nun ab dem ursprünglichen Startkurs ab. Bei einem Schlusskurs von 50 Euro bekommst du demnach nur 500 Euro zurück oder, je nach Bedingungen, zehn Aktien ins Depot gebucht. Unterhalb der Barriere trägst du das volle Kursrisiko bis hin zum Totalverlust, genau wie bei einem Direktinvestment. Einen Anspruch auf Dividenden hast du aber nicht.
Zudem ist der Ertrag nach oben strikt auf die Express-Zahlungen begrenzt. An weiteren Kurssteigerungen bist du nicht beteiligt. Angenommen, die Aktie lag an den ersten beiden Stichtagen unter 100 Euro und das Zertifikat läuft bis zum Ende. Schließt sie dann über 118 Euro, hätte das Direktinvestment mehr gebracht als das Zertifikat. Rechnest du 3 Prozent Dividende pro Jahr auf den Startkurs ein (ohne Wiederanlage, vor Steuern), zieht die Aktie schon oberhalb von 109 Euro vorbei.
Das ist Investieren mit Sicherheitsnetz.
Quelle: BSW, Pressemitteilung zur Express-Studie 2025 vom 12.11.2025
Eine vom BSW veröffentlichte Studie der Universität Tübingen hat über 12.000 Express-Zertifikate auf den Euro Stoxx 50 ausgewertet, die ab 2018 aufgelegt und bis März 2025 zurückgezahlt wurden. Sie brachten im Schnitt 2,63 Prozent pro Jahr, ein Direktinvestment in den Index inklusive Dividenden 7,56 Prozent. Das Risiko des Direktinvestments lag nach dem Maß der Studie allerdings sechsmal so hoch. Risikobereinigt sieht die Studie die Zertifikate vorn. Gegenüber einer Mischung aus Index und Tagesgeld mit gleichem Risiko erzielten sie im Schnitt mehr als einen Prozentpunkt Zusatzrendite pro Jahr.
Die Deutsche Schutzvereinigung für Wertpapierbesitz hält dagegen, dass die Rendite gedeckelt ist, das Risiko unterhalb der Barriere aber nicht. Dazu kommt: Die Studie misst Zertifikate auf den Kursindex gegen ein Direktinvestment inklusive Dividenden — genau diese Dividenden fehlen beim Zertifikat und erklären einen großen Teil der Lücke.
Der Haken an der vorzeitigen Rückzahlung
Die vorzeitige Rückzahlung wird gern als Vorteil verkauft, ist aber vor allem ein Wiederanlageproblem. Sie greift genau dann, wenn es sich gelohnt hätte, investiert zu bleiben. Steigt die Aktie im ersten Jahr auf 125 Euro, bekommst du 1.060 Euro, zehn Aktien wären 1.250 Euro wert. Läuft der Basiswert schlecht, bleibst du die volle Laufzeit gebunden.
Die Tübinger Studie hält dagegen, dass gerade früh zurückgezahlte Zertifikate die höchste risikobereinigte Zusatzrendite brachten. Die Kosten verteilen sich also nicht zu deinem Nachteil auf eine kürzere Laufzeit. Das Wiederanlageproblem löst das aber nicht, denn danach musst du zu neuen Konditionen investieren.
Rechenbeispiel: Was die Wiederanlage kostet
-
Neue Schwellen: Ein Nachfolgeprodukt startet bei 125 Euro, seine Barriere liegt bei 81,25 Euro. Ein Kurs von 80 Euro, den dein erstes Zertifikat ohne Verlust überstanden hätte, bedeutet jetzt Verlust.
-
Weniger Ertrag: Nach Kursanstiegen sinkt meist die Volatilität, also die erwartete Schwankungsbreite. Der Emittent zahlt dann weniger, etwa 4,5 statt 6 Prozent (Modellannahme).
Welche Varianten es gibt
Beim Memory-Express gibt es neben dem Auszahlungslevel eine niedrigere Zahlungsschwelle, oft auf Höhe der Barriere. Liegt der Basiswert an einem Stichtag darüber, fließt die Zahlung, auch wenn das Zertifikat weiterläuft. Ausgefallene Zahlungen werden nachgeholt. Beim Step-down-Express sinkt das Auszahlungslevel von Stichtag zu Stichtag, etwa von 100 auf 70 Prozent des Startkurses. Das erhöht die Chance auf eine Rückzahlung, kostet aber Rendite.
Beim Multi-Express, oft Worst-of genannt, hängt die meist höhere Zahlung an mehreren Basiswerten. Risiken werden dabei nicht diversifiziert, sondern akkumuliert. Alle Basiswerte müssen die Bedingung erfüllen, Gewinne und Verluste werden nicht verrechnet.
Rechenbeispiel: Zwei Aktien, eine Abrechnung
Am letzten Stichtag schließt Aktie A bei 120 Prozent des Startkurses, Aktie B bei 55 Prozent, die Barriere liegt bei 65 Prozent. Aktie A lag an den Stichtagen davor unter dem Auszahlungslevel, sonst wäre ihr Einzelzertifikat schon früher zurückgezahlt worden. Der Worst-of-Express rechnet mit B ab und zahlt 550 Euro. Je ein Modell-Zertifikat auf A und B hätte pro 1.000 Euro im Schnitt 865 Euro gebracht. In der Praxis lockt der Worst-of zwar mit einer höheren Express-Zahlung, an der Abrechnung bei gerissener Barriere ändert das aber nichts.
Beim Best-Express bekommst du am Laufzeitende entweder die feste Zahlung oder, falls höher, die volle Kurssteigerung des Basiswerts. Der Deckel fällt also nur am Ende weg. Wird das Zertifikat vorher fällig, bleibt es bei der festen Express-Zahlung. Der Fixkupon-Express zahlt einen festen Kupon unabhängig vom Kurs, der Basiswert entscheidet nur über die Rückzahlung. Damit ähnelt er der Aktienanleihe.
Kosten, Risiken und Steuern
Was beim Express-Zertifikat an Kosten hinzukommt
- Marge im Ausgabepreis: Der Emittent preist seinen eigenen Ertrag ein, was die Rendite mindert. Im Basisinformationsblatt findest du diesen Posten unter den Einstiegskosten.
- Preisstellung durch den Emittenten: Während der Laufzeit stellt der Herausgeber die Kurse selbst, ist dazu aber nicht immer verpflichtet. Wer vorzeitig verkaufen will, muss zu diesem Preis verkaufen.
- Vertriebsvergütung: Beim Kauf über die Bank oder den Berater fließen Provisionen.
Generelle Kostenarten wie den Spread und die geringere Transparenz im Vergleich zu einem ETF erklären wir dir detailliert im großen Zertifikate-Ratgeber.
Deine Gewinne versteuerst du pauschal als Kapitalerträge mit der 25-prozentigen Abgeltungsteuer plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer (§ 32d EStG, Stand Oktober 2026). Erträge bis zum Sparerpauschbetrag von 1.000 Euro, bei Zusammenveranlagung 2.000 Euro, bleiben steuerfrei, wenn du deiner Bank einen Freistellungsauftrag erteilt hast. Eine Besonderheit gilt, wenn dir statt Geld Aktien geliefert werden. Die Lieferung ist steuerneutral, die Aktien übernehmen die Anschaffungskosten des Zertifikats (§ 20 Abs. 4a Satz 3 EStG). Den Verlust realisierst du erst beim Verkauf der Aktien, und er landet dann im Aktienverlusttopf. Verrechnen kannst du ihn nur mit Gewinnen aus Aktienverkäufen. Alle Details dazu liest du im Artikel zur Abgeltungsteuer.
Barriere, Stichtage und Kosten im Basisinformationsblatt geprüft? Bei finanzen.net ZERO¹ handelst du mehr als 900.000 Aktien, Fonds, Zertifikate, ETFs, Sparpläne und Kryptowährungen ab 0 Euro Ordergebühr (zzgl. marktüblicher Spreads). Das alles beim Kostensieger der Stiftung Warentest (11/2026). Starte hier mit wenigen Klicks!
Für wen Express-Zertifikate passen – und typische Fehler
Ein Express-Zertifikat passt zu einer Markterwartung von seitwärts bis leicht steigend. Für stark steigende Märkte ist es wegen des Deckels zu teuer, für fallende zu riskant.
Drei typische Fehler
-
Nur auf die Rendite schauen: Eine Express-Zahlung von 6 Prozent klingt gut, aber du darfst die Barriere niemals ignorieren. Ein Kursrutsch am Schlusstag schlägt voll auf dein Kapital durch.
- Die frühe Rückzahlung als Vorteil sehen: Wie das Reinvestitionsrisiko zeigt, lässt dich das Produkt genau dann mit Cash zurück, wenn der Markt gut läuft.
- Mehrere Basiswerte für Risikostreuung halten: Beim Worst-of-Express (Multi-Express) zählt am Ende nur der schlechteste Wert. Dein Risiko sinkt also nicht, sondern es steigt mit jedem weiteren Basiswert.
Kaufen kannst du die Papiere in der Zeichnungsfrist über deine Bank oder viele Online-Broker. Danach handelst du sie fortlaufend an der Börse, sofern sie dort notiert sind, sonst außerbörslich über den Emittenten. Prüfe vorher unbedingt im Basisinformationsblatt den Emittenten, den Abstand zur Barriere, die genauen Stichtage, die Express-Variante und die Einstiegskosten. Einen passenden Depotanbieter findest du in unserem Online-Broker-Vergleich.
Worauf du beim Kauf an der Börse konkret achten musst, zeigt dir der Ratgeber Zertifikate handeln. Falls du noch kein Depot besitzt, hilft dir unsere Anleitung Online-Depot eröffnen.
Fazit: Fester Ertrag gegen offenes Risiko nach unten
Ein Express-Zertifikat tauscht weitere Kursgewinne gegen feste Express-Zahlungen und eine Barriere, die klassisch nur am letzten Stichtag zählt. Steigt der Basiswert kräftig, endet das Papier vorzeitig und du musst neu anlegen. Fällt er am Ende unter die Barriere, trägst du den vollen Verlust ohne Dividenden.
Deine Checkliste: In 4 Schritten zur Umsetzung
Wenn du ein Express-Zertifikat in dein Portfolio aufnehmen möchtest, solltest du vor dem Kauf strukturiert vorgehen:
- Eigene Markterwartung prüfen: Kaufe das Produkt nur, wenn du bei deinem gewählten Basiswert weder eine starke Kursrallye noch einen tiefen Absturz erwartest, sondern von einer Seitwärtsbewegung ausgehst.
- Basisinformationsblatt (BIB) lesen: Lade dir das offizielle Dokument des Emittenten herunter. Kontrolliere hier zwingend die genauen Stichtage, das Auszahlungslevel, die Höhe der Barriere und die eingepreiste Marge bei den Einstiegskosten.
- Zwei Schwellen durchrechnen: Mach den Gegencheck zum Direktinvestment. Ab welchem Kurs hätte die reine Aktie (inklusive Dividenden) mehr Ertrag gebracht als der gedeckelte Gewinn des Zertifikats? Und ab welchem Kurs auf der Unterseite bist du im Verlust?
- Vergleichen und ordern: Hast du das passende Papier gefunden, kannst du es in der Zeichnungsfrist über deine Bank oder später fortlaufend an der Börse kaufen. Ein günstiges Depot, um die Kaufgebühren niedrig zu halten, findest du über unseren Online-Broker-Vergleich.
FAQs
Was ist ein Express-Zertifikat?
Ein Express-Zertifikat ist eine Schuldverschreibung, die sich auf einen Basiswert wie den Euro Stoxx 50 bezieht. An festen Beobachtungstagen wird geprüft, ob der Basiswert auf oder über dem Auszahlungslevel steht. Ist das der Fall, endet das Zertifikat vorzeitig und du erhältst den Nennwert plus eine vorab festgelegte Express-Zahlung.
Wann wird ein Express-Zertifikat vorzeitig zurückgezahlt?
Vorzeitig zurückgezahlt wird, sobald der Basiswert an einem Beobachtungstag auf oder über dem Auszahlungslevel schließt, meist dem Startkurs. Je später das passiert, desto mehr Express-Zahlungen haben sich angesammelt. Liegt der Kurs darunter, läuft das Zertifikat bis zum nächsten Stichtag weiter, längstens bis zum letzten Bewertungstag.
Was passiert, wenn die Barriere reißt?
Beim klassischen Express zählt die Barriere nur am letzten Bewertungstag. Liegt der Basiswert dann darunter, entfällt jede Express-Zahlung. Abgerechnet wird ab dem Startkurs, du bekommst also einen entsprechend geringeren Betrag oder Aktien geliefert. Du trägst denselben Verlust wie beim Direktinvestment, nur ohne Dividenden. Zwischenzeitliche Kursrutsche haben keine Folgen, sofern dein Papier keine durchgehend beobachtete Barriere hat.
Was ist ein Memory-Express?
Ein Memory-Express zahlt an jedem Stichtag, an dem der Basiswert über einer Zahlungsschwelle liegt, oft auf Höhe der Barriere, auch wenn das Zertifikat weiterläuft. Fällt eine Zahlung aus, weil der Kurs darunter liegt, wird sie nachgeholt, sobald die Schwelle an einem späteren Stichtag wieder erreicht ist.
Für wen eignen sich Express-Zertifikate?
Express-Zertifikate passen zu einer Markterwartung von seitwärts bis leicht steigend. Bei stark steigenden Kursen verzichtest du auf alles über der Express-Zahlung, bei fallenden Kursen trägst du unter der Barriere den vollen Verlust. Dazu kommen Emittentenrisiko und das Problem, nach einer frühen Rückzahlung neu anlegen zu müssen.
Hör auf zu raten.
Fang an zu wissen.
Beiträge und Empfehlungen zu Börse, Aktien und Krypto, die normalerweise hinter geschlossener Tür bleiben. 100 % kostenlos, direkt in Dein Postfach.
„Die besten Informationen waren schon immer denjenigen vorbehalten, die wussten, wo sie suchen müssen.“
Bereits 35.421 Abonnenten vertrauen unseren Inhalten.



