Depot eröffnen


Das Wichtigste in Kürze
Keine Zeit, den ganzen Artikel zu lesen? Hier sind die Kernpunkte für dich:- Die vier Kennzahlen: Shiller-KGV, Excess CAPE Yield, Buffett-Indikator und das Kurs-Buchwert-Verhältnis eines Index zeigen, ob ein gesamter Aktienmarkt im historischen Vergleich teuer oder günstig bewertet ist.
- Die gemeinsame Logik: Jede Kennzahl misst den Börsenwert an einer anderen Bezugsgröße, nämlich an Gewinnen, am Zinsniveau, an der Wirtschaftsleistung oder am bilanziellen Eigenkapital.
- Der Stand: Das Shiller-KGV des S&P 500 lag im September 2026 bei 40,6 Punkten, der Median der Datenreihe seit 1881 liegt bei 16,6 Punkten.
- Die Grenze: Bewertungskennzahlen sagen etwas über die Rendite der nächsten zehn Jahre aus, aber nichts über den nächsten Crash.
- Der schnelle Weg: Das Kurs-Buchwert-Verhältnis deines Index findest du ohne eigene Rechnung im Factsheet deines ETFs.
Warum reicht das normale KGV für den Gesamtmarkt nicht aus?
Das klassische Kurs-Gewinn-Verhältnis (KGV) setzt den Kurs ins Verhältnis zum Gewinn eines einzigen Jahres. Bricht dieser Gewinn in einer Rezession ein, steigt das KGV ausgerechnet dann, wenn Aktien historisch günstig zu haben sind. Für ganze Märkte braucht es deshalb Kennzahlen, die über mehrere Jahre glätten oder eine ganz andere Bezugsgröße wählen.
Alle vier Kennzahlen in diesem Ratgeber folgen derselben Logik: Sie stellen den Preis, den der Markt heute aufruft, einer Größe gegenüber, die sich langsamer verändert als der Kurs. Der Unterschied liegt darin, welche Größe das ist. Genau darin liegt ihr Wert, denn vier verschiedene Maßstäbe, die in dieselbe Richtung zeigen, sind ein belastbareres Signal als eine einzelne Zahl.
| Kennzahl | Bezugsgröße | Beantwortet die Frage |
|---|---|---|
| Shiller-KGV (CAPE) | Inflationsbereinigter Durchschnittsgewinn aus zehn Jahren | Wie teuer ist der Markt im Verhältnis zu seiner Ertragskraft? |
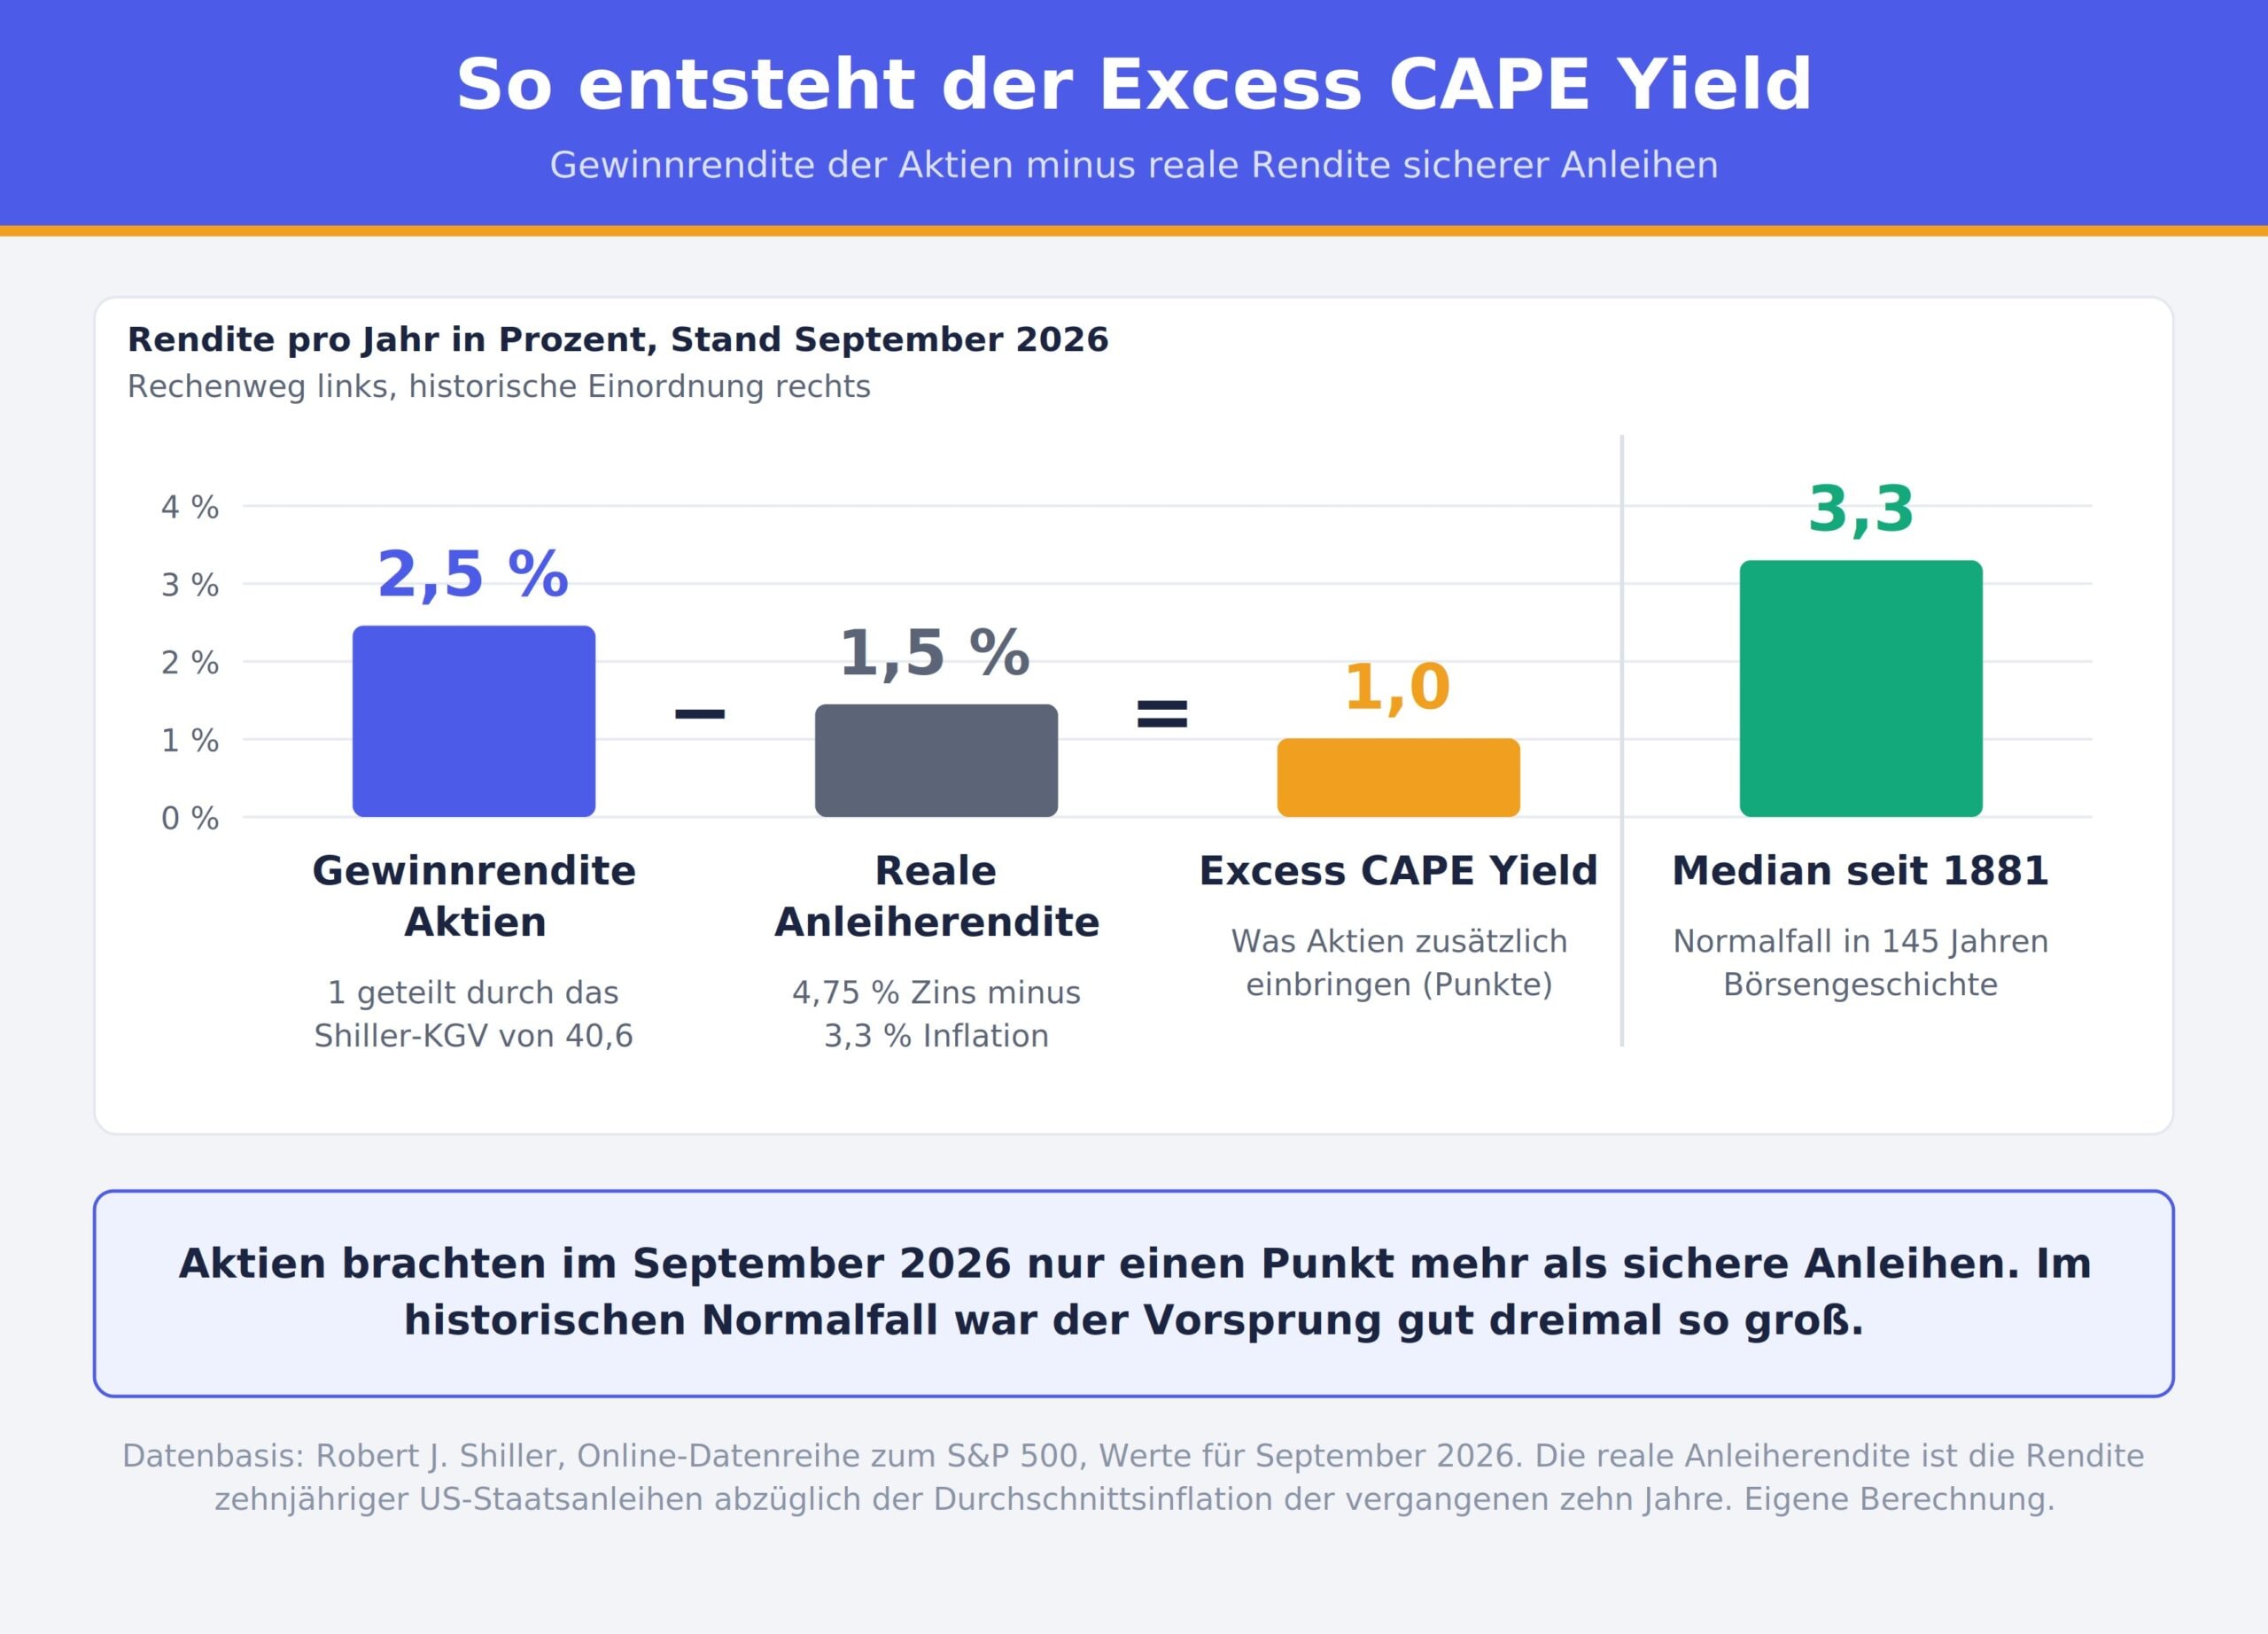
| Excess CAPE Yield | Reale Rendite zehnjähriger Staatsanleihen | Lohnt das höhere Risiko von Aktien gegenüber Anleihen noch? |
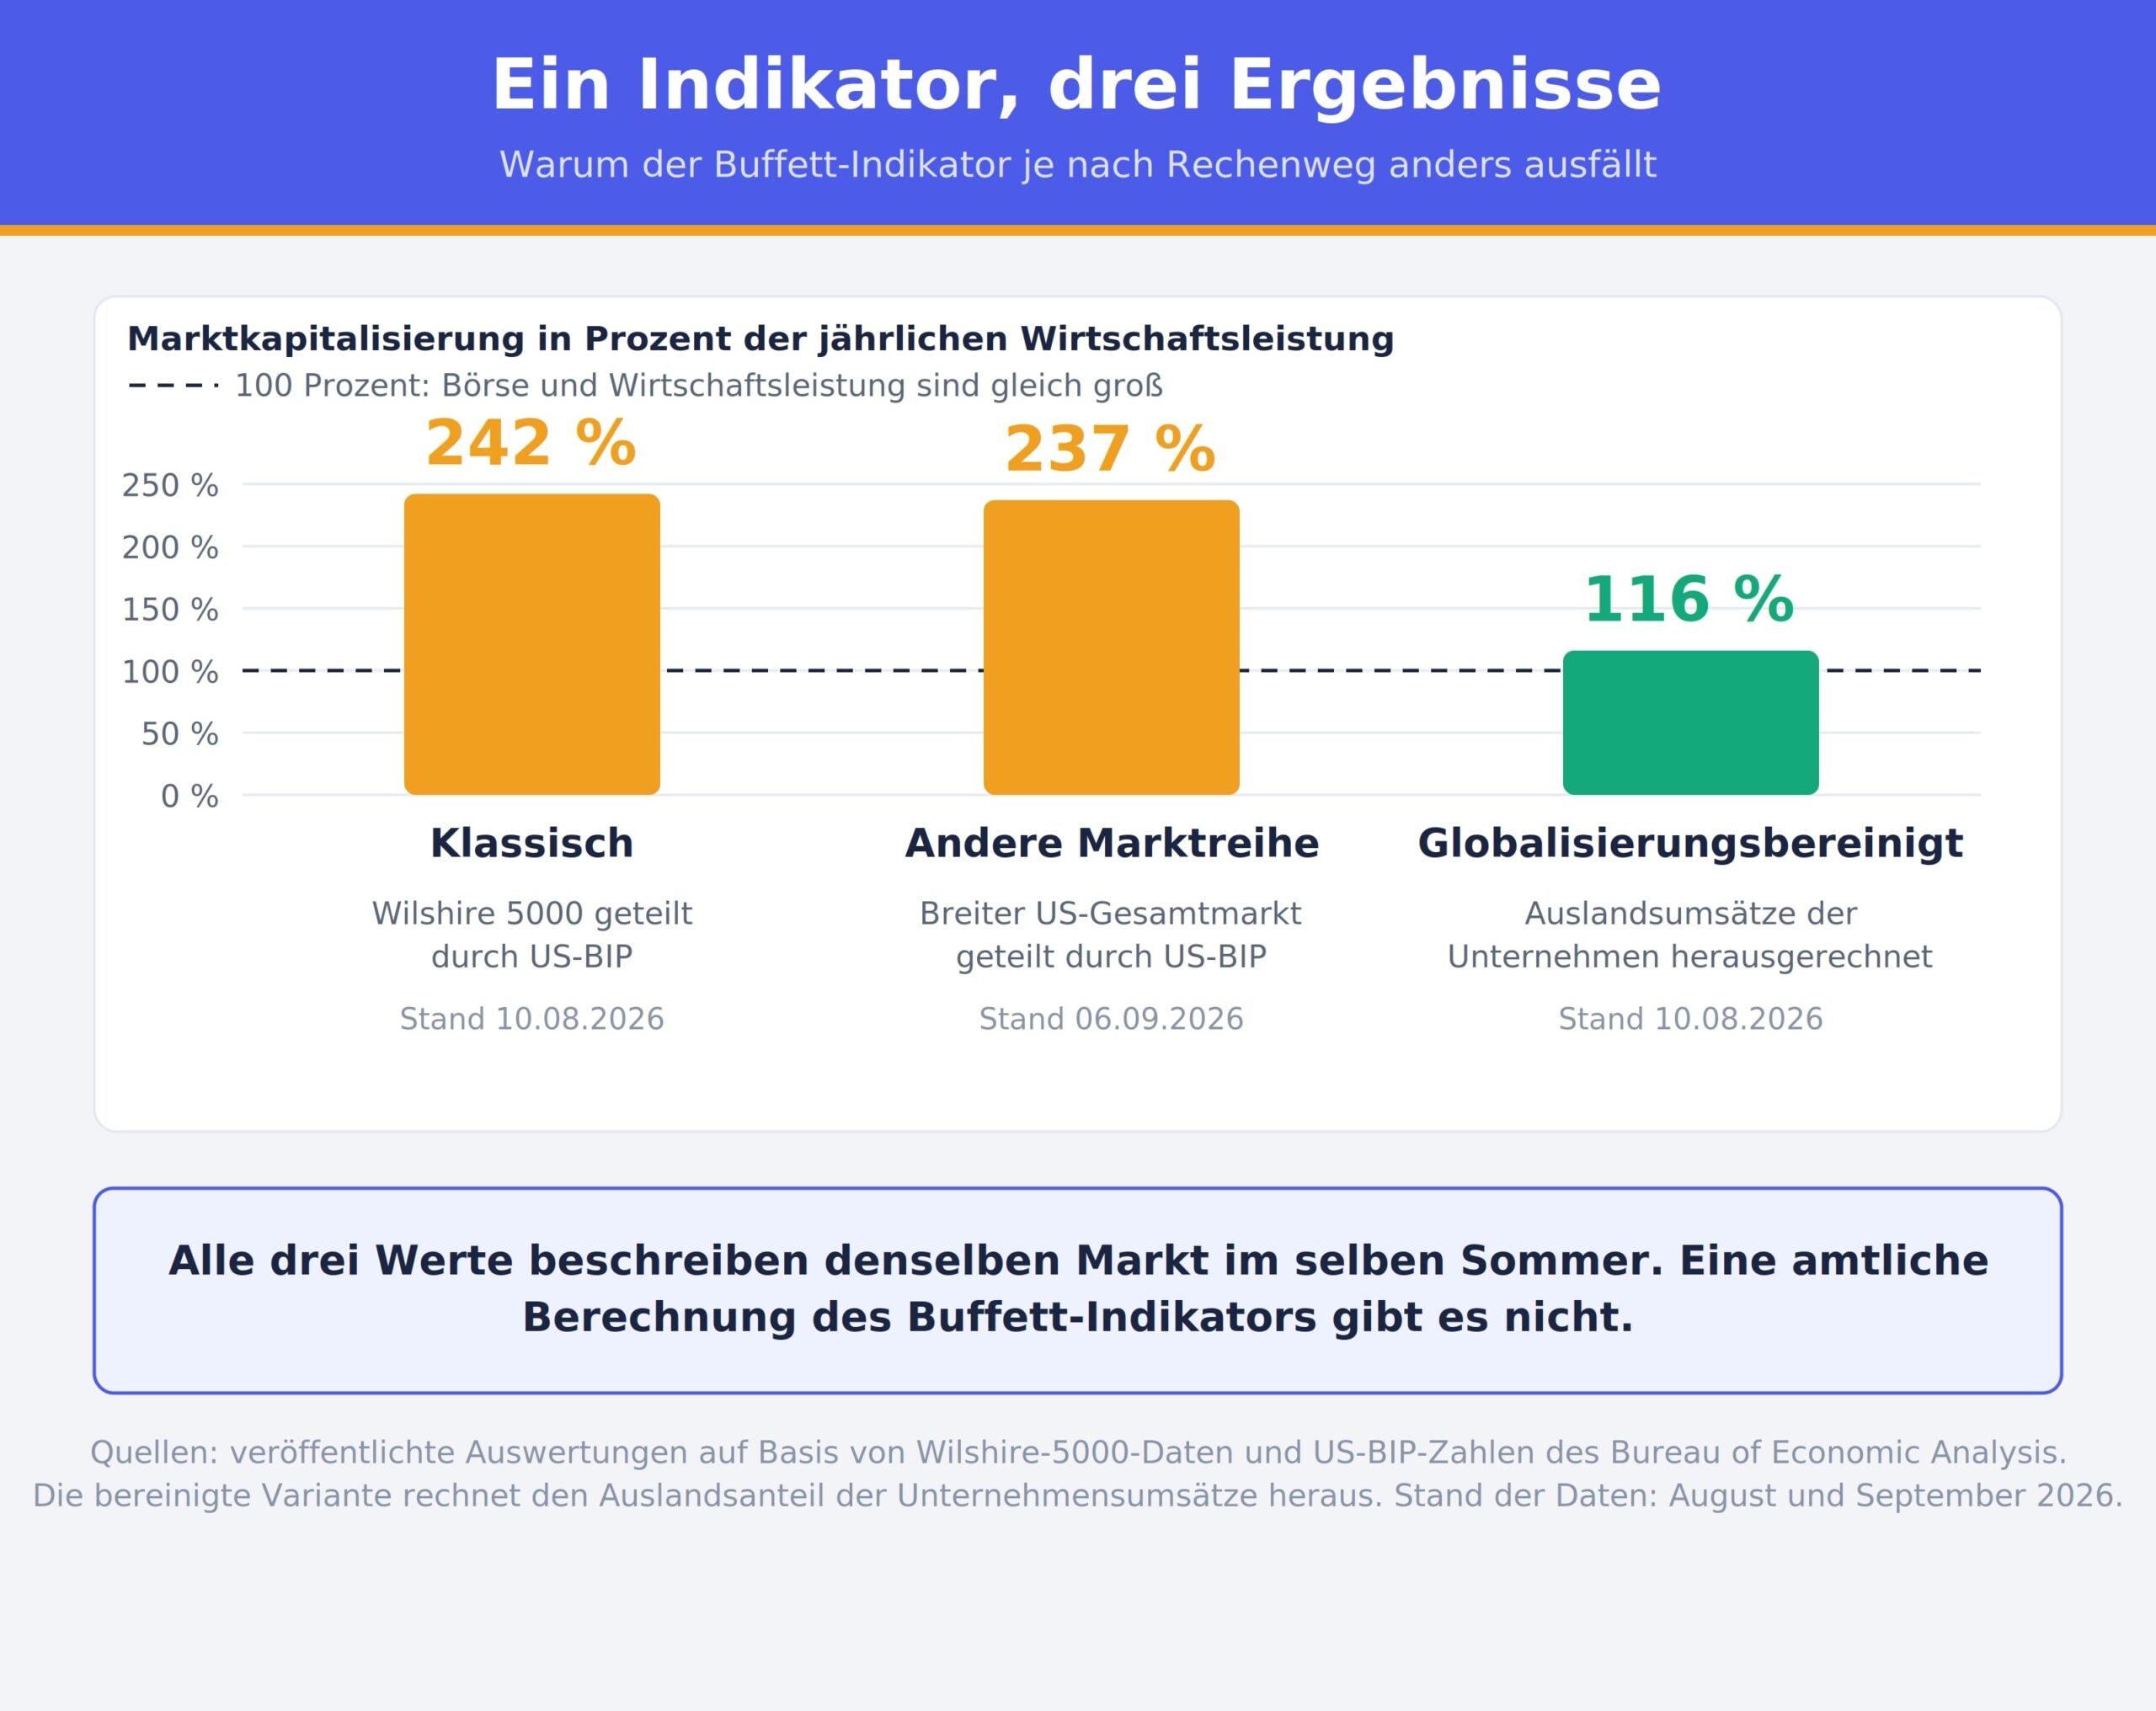
| Buffett-Indikator | Jährliche Wirtschaftsleistung (BIP) | Ist die Börse schneller gewachsen als die Wirtschaft dahinter? |
| Kurs-Buchwert-Verhältnis | Bilanzielles Eigenkapital der Unternehmen | Wie viel zahlst du für einen Euro bilanzielles Vermögen? |
Was ist das Shiller-KGV (CAPE)?
Das Shiller-KGV teilt den Kurs eines Index durch den inflationsbereinigten Durchschnittsgewinn der vergangenen zehn Jahre. Der US-Ökonom Robert Shiller entwickelte die Kennzahl, um konjunkturelle Ausschläge aus der Bewertung herauszurechnen. Die englische Abkürzung CAPE steht für Cyclically Adjusted Price-to-Earnings Ratio, also zyklisch bereinigtes Kurs-Gewinn-Verhältnis.
Wie wird das Shiller-KGV berechnet?
Die Berechnung des Shiller-KGV erfolgt in drei Schritten: Zuerst werden die Gewinne je Indexpunkt aus zehn Jahren gesammelt, dann auf die heutige Kaufkraft hochgerechnet und gemittelt, zuletzt wird der aktuelle Indexstand durch diesen Durchschnittswert geteilt. Das Ergebnis ist eine Zahl ohne Einheit, vergleichbar mit einem normalen KGV.
Warum überhaupt zehn Jahre? Weil Unternehmensgewinne stark schwanken. In einem Boomjahr verdienen Unternehmen viel, in einer Rezession brechen die Gewinne ein, manchmal um die Hälfte. Wenn du den Kurs durch den Gewinn eines einzelnen Jahres teilst, misst du diese Schwankung mit, statt die Bewertung zu messen. Der Zehnjahresschnitt glättet Boom und Krise zu einer Zahl, die die normale Ertragskraft eines Marktes beschreibt.
Der zweite Schritt, das Hochrechnen auf die heutige Kaufkraft, klingt technisch, ist aber simpel: 100 Euro Gewinn aus dem Jahr 2016 sind heute weniger wert als 100 Euro Gewinn aus dem Jahr 2026. Ohne diese Korrektur würdest du alte Gewinne zu hoch gewichten und das Shiller-KGV käme zu niedrig heraus.
Ein Rechenbeispiel zeigt, was das bewirkt. Stell dir einen Index vor, der bei 4.000 Punkten steht. In neun von zehn Jahren hat er 200 Punkte Gewinn erwirtschaftet, im zehnten Jahr kam eine Rezession dazwischen und es blieben nur 20 Punkte übrig.
- Das normale KGV rechnet allein mit dem Krisenjahr: 4.000 geteilt durch 20 ergibt 200. Diese Zahl legt nahe, der Markt sei absurd teuer.
- Das Shiller-KGV rechnet mit dem Durchschnitt aller zehn Jahre: neunmal 200 plus einmal 20 ergibt 1.820, geteilt durch zehn sind 182 Punkte.
- 4.000 geteilt durch 182 ergibt ein Shiller-KGV von 22. Der Markt ist damit moderat bewertet.
200 oder 22, und das beim selben Index am selben Tag. Der Unterschied entsteht nur dadurch, welchen Gewinn du in den Nenner schreibst. Das Krisenjahr sagt dir, wie schlecht das letzte Jahr lief. Der Zehnjahresschnitt sagt dir, was dieser Markt normalerweise verdient. Für die Frage, ob du zu viel bezahlst, ist die zweite Zahl die brauchbarere.
Robert Shiller erhielt 2013 den Wirtschaftsnobelpreis unter anderem für die Forschung, aus der diese Kennzahl hervorging.

Der Median von 16,6 stammt aus einer Börsenwelt voller Eisenbahnen und Stahlwerke. Wer ihn eins zu eins auf den heutigen Techmarkt legt, vergleicht zwei verschiedene Märkte.
Wo steht das Shiller-KGV und wo lag es historisch?
Das Shiller-KGV des S&P 500 lag im September 2026 bei 40,6 Punkten. Der Median der Datenreihe, die bis 1881 zurückreicht, liegt bei 16,6 Punkten. Teurer als im September 2026 war der US-Markt nur in 20 von 1.749 erfassten Monaten, und diese verteilen sich auf die Jahre 1999, 2000 und 2026.
Den höchsten je gemessenen Wert markiert der Dezember 1999 mit 44,2 Punkten, kurz vor dem Platzen der Dotcom-Blase. Für unsere Auswertung dieser Zahlen haben wir Robert Shillers Originaldatenreihe herangezogen, die er selbst kostenlos veröffentlicht. Wichtig für die Einordnung: Der Median von 16,6 stammt aus anderthalb Jahrhunderten Börsengeschichte, in denen Eisenbahnen, Stahlwerke und Ölkonzerne den Markt prägten. Der heutige Index besteht zu großen Teilen aus Technologieunternehmen, die aus jedem Dollar Umsatz erheblich mehr Gewinn ziehen. Ein direkter Vergleich beider Werte vergleicht deshalb zwei sehr verschiedene Märkte.

Was sagt ein hohes Shiller-KGV über die nächsten zehn Jahre?
Ein hohes Shiller-KGV geht historisch mit niedrigeren Renditen in den folgenden zehn Jahren einher. Der Zusammenhang ist statistisch gut belegt, aber keine Vorhersage für einen einzelnen Anleger: Hohe Einstiegsbewertungen verschieben die Bandbreite möglicher Ergebnisse nach unten, sie legen kein konkretes Ergebnis fest.
Der Grund dafür ist mechanisch. Wer 40 Euro für einen Euro Durchschnittsgewinn bezahlt, bekommt rechnerisch 2,5 Prozent Gewinnrendite pro Jahr. Damit daraus trotzdem sieben Prozent Rendite werden, müssten entweder die Gewinne kräftig wachsen oder die Bewertung noch weiter steigen. Beides ist möglich, aber es ist eine zusätzliche Annahme und keine Grundlage für eine Altersvorsorgeplanung.