
 Depot eröffnen

Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet. Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten.
Das Wichtigste in Kürze
Keine Zeit, den ganzen Artikel zu lesen? Hier sind die Kernpunkte für dich:- Ein Covered Call kombiniert den Besitz einer Aktie oder eines Index mit dem Verkauf einer Kaufoption darauf und bringt dafür eine Optionsprämie ein.
- Beim Covered Call endet der Kursgewinn am Basispreis, dazu kommt die Optionsprämie. Kursverluste federt nur die Prämie ab.
- Covered-Call-ETFs setzen die Strategie für einen ganzen Index um. In Europa verwalteten sie laut STOXX im Oktober 2025 rund 4,6 Milliarden Euro.
- Die Ausschüttungen von Covered-Call-ETFs bestehen aus Optionsprämien und Dividenden. Eine hohe Ausschüttung bedeutet nicht automatisch eine hohe Gesamtrendite.
- Covered-Call-ETFs, die steuerlich als Aktienfonds gelten, erhalten in Deutschland eine Teilfreistellung: 30 Prozent der Ausschüttung bleiben steuerfrei (§ 20 InvStG).
Was ist ein Covered Call?
Ein Covered Call ist der Verkauf einer Kaufoption auf ein Wertpapier, das du bereits besitzt. Der Käufer der Option erwirbt das Recht, dir das Wertpapier zu einem festgelegten Preis abzukaufen. Dafür zahlt er dir eine Prämie. Du gehst im Gegenzug die Pflicht ein, zu liefern. Weil du das Wertpapier bereits besitzt, ist diese Pflicht gedeckt, auf Englisch „covered“. „Optionen gehören zu den Derivaten, also zu Finanzinstrumenten, deren Wert sich von einem Basiswert ableitet. Wie Derivate grundsätzlich funktionieren, erklärt unser Ratgeber-Artikel „Was sind Derivate?“.
Drei Begriffe brauchst du für alles Weitere.
- Die Call-Option ist eine Kaufoption: Sie gibt dem Käufer das Recht, einen Basiswert bis zu einem Stichtag zu einem festen Preis zu kaufen.
- Dieser feste Preis heißt Basispreis oder Strike.
- Wer eine Option verkauft, heißt Stillhalter, denn er wartet ab, ob der Käufer sein Recht nutzt, und kassiert in jedem Fall die Prämie.
Nicht zu verwechseln sind Optionen mit Optionsscheinen: Die gibt eine Bank aus. Anleger können sie kaufen und wieder verkaufen, aber nicht selbst als Stillhalter ausgeben. Mehr dazu liest du in unserem Ratgeber-Artikel zu Optionsscheinen. Der Covered Call unterscheidet sich vom ungedeckten Call („Naked Call“). Beim ungedeckten Call verkauft der Stillhalter eine Kaufoption, ohne das Wertpapier zu besitzen. Steigt der Kurs stark, muss er es teuer am Markt zukaufen, und sein Verlustrisiko ist theoretisch unbegrenzt. Beim Covered Call fällt dieses Risiko weg, weil die Aktien zur Lieferung bereitliegen.
Wie funktioniert die Covered-Call-Strategie?
Die Covered-Call-Strategie funktioniert so: Du verkaufst eine Kaufoption mit einem Basispreis über dem aktuellen Kurs und nimmst dafür sofort eine Prämie ein. Bleibt der Kurs unter dem Basispreis, verfällt die Option wertlos, und du behältst Aktien und Prämie. Steigt der Kurs darüber, lieferst du die Aktien zum Basispreis. Dann endet dein Gewinn genau dort.
Ein Rechenbeispiel mit angenommenen Werten zeigt die drei möglichen Ausgänge. Du besitzt 100 Aktien zu je 100 Euro, also 10.000 Euro. Du verkaufst eine Call-Option über 100 Aktien mit einem Basispreis von 105 Euro und einem Monat Laufzeit. Die angenommene Prämie beträgt 2 Euro je Aktie, also 200 Euro.
| Kurs nach einem Monat | Ergebnis nur Aktien | Ergebnis mit Covered Call |
|---|---|---|
| 90 € | −1.000 € | −800 € |
| 100 € | 0 € | +200 € |
| 120 € | +2.000 € | +700 € |
Fällt der Kurs auf 90 Euro, verlierst du mit den Aktien 1.000 Euro, die Prämie mindert den Verlust auf 800 Euro. Bleibt der Kurs bei 100 Euro, verdienst du die 200 Euro Prämie. Steigt er auf 120 Euro, lieferst du zu 105 Euro: 500 Euro Kursgewinn plus 200 Euro Prämie ergeben 700 Euro statt 2.000 Euro. Die Gewinnschwelle (Break-even) liegt bei 98 Euro, also beim Kaufkurs minus Prämie.
Der maximale Gewinn beträgt in diesem Beispiel 700 Euro, egal wie stark die Aktie steigt. Nach unten bietet die Strategie dagegen nur einen Puffer in Höhe der Prämie. Fällt der Kurs unter 98 Euro, machst du Verlust.

Wann schlägt ein Covered Call den Index?
Ein Covered Call schlägt den Index, wenn der Markt seitwärts läuft oder leicht fällt. In diesen Phasen bringt die Prämie einen Ertrag, den der reine Index nicht liefert. In stark steigenden Märkten bleibt der Covered Call zurück, weil die Gewinne beim Basispreis enden. In einem Crash fällt er fast so stark wie der Index.
| Marktphase | Covered Call | Klassischer Index-ETF |
|---|---|---|
| Stark steigender Markt | Gewinn endet bei Basispreis plus Prämie | voller Kursgewinn |
| Seitwärtsmarkt | Prämie bringt Ertrag trotz stagnierender Kurse | kaum Ertrag außer Dividenden |
| Leicht fallender Markt | Prämie gleicht einen Teil des Verlusts aus | voller Kursverlust |
| Stark fallender Markt | Verlust fast so hoch wie beim Index | voller Kursverlust |
Die Strategie ist also in zwei von vier Marktphasen im Vorteil. Der Indexanbieter STOXX beschreibt es ebenso: Covered-Call-Strategien bleiben in Haussephasen zurück und schneiden in leicht steigenden oder seitwärts laufenden Märkten meist besser ab. In Abwärtsphasen sind sie nur bis zur Höhe der eingenommenen Prämie geschützt.
Was ist ein Covered Call ETF?
Ein Covered-Call-ETF ist ein börsengehandelter Indexfonds, der die Covered-Call-Strategie für einen ganzen Index umsetzt. Der Fonds bildet zum Beispiel den Nasdaq-100 ab und verkauft regelmäßig Kaufoptionen auf diesen Index. Kurs, Zusammensetzung und Wertentwicklung des Index findest du auf unserer Übersichtsseite zum Nasdaq-100. Die eingenommenen Prämien schüttet er an die Anleger aus. Du musst also selbst keine Optionen handeln. Gekauft wird ein Covered-Call-ETF wie jeder andere ETF über ein Wertpapierdepot. Wie das Schritt für Schritt geht, zeigt unser Ratgeber-Artikel „ETF kaufen“.
Beim Global X Nasdaq 100 Covered Call UCITS ETF sieht das beispielsweise so aus: Der zugrunde liegende Index Cboe Nasdaq-100 BuyWrite V2 verkauft fortlaufend Kaufoptionen auf den Nasdaq-100. Jede Option läuft einen Monat und hat einen Basispreis in Höhe des aktuellen Indexstands („at the money“). Das geht aus dem Factsheet von Global X zum Stand 30. Juni 2026 hervor. Der ETF ist seit dem 23. November 2022 an der Deutschen Börse auf Xetra handelbar.
Covered-Call-ETFs gibt es in zwei Bauarten. Passive ETFs bilden einen festen Regelindex ab, wie die Produkte von Global X. Aktiv gemanagte ETFs, etwa von JPMorgan, wählen Aktien und Optionen nach eigenem Ermessen aus. Bei der Umsetzung gibt es zwei Wege. Physisch replizierende ETFs kaufen die Aktien selbst. Synthetische ETFs bilden den Index über einen Tauschvertrag (Swap) mit einer Bank nach.
Du willst einen Covered-Call-ETF ins Depot holen? Bei finanzen.net ZERO¹ kaufst du ETFs ohne Ordergebühren (zzgl. Spreads), auf Wunsch auch per Sparplan. Übrigens: Im Depotkosten-Vergleich der Stiftung Warentest (11/2026) gehört ZERO erneut zu den Kostensiegern. Starte hier mit wenigen Klicks!
Warum haben Covered Call ETFs so hohe Ausschüttungen?
Covered-Call-ETFs haben hohe Ausschüttungen, weil sie zusätzlich zu den Dividenden der Aktien die Optionsprämien auszahlen. Die Prämien sind aber kein Gewinn aus dem Nichts. Sie sind der Preis dafür, dass der Fonds künftige Kursgewinne über dem Basispreis abgibt. Die hohe Ausschüttung ersetzt also einen Teil des Kurswachstums.
Eine Dividende und eine Optionsprämie sind zwei verschiedene Dinge. Eine Dividende ist ein Anteil am Gewinn, den ein Unternehmen an seine Aktionäre zahlt. Eine Optionsprämie ist das Entgelt für eine Verpflichtung, die der Fonds eingeht. Je stärker der Markt schwankt, desto höher fallen die Prämien aus. Gerade in unruhigen Phasen steigen die Ausschüttungen deshalb oft.
Um im Beispiel zu bleiben: Wie stellt sich die Ausschüttungsrendite des Global X Nasdaq 100 Covered Call UCITS ETF dar? Die zwölf Ausschüttungen vom 30. Oktober 2025 bis zum 1. Oktober 2026 summieren sich auf 1,97 US-Dollar je Anteil. Geteilt durch den Nettoinventarwert vom 12. Oktober 2026 von 17,01 US-Dollar ergibt das rund 11,6 Prozent. In diesem Zeitraum zahlte der Fonds monatlich 0,16 bis 0,17 US-Dollar je Anteil aus.
Eine Ausschüttung kann auch Substanz enthalten. Für den US-Fonds Global X Nasdaq 100 Covered Call ETF weist der Anbieter darauf hin, dass die Ausschüttung voraussichtlich eine Kapitalrückzahlung enthält. Reichen Prämien und Dividenden nicht aus, zahlt der Fonds dann einen Teil deines eingesetzten Geldes zurück.
Ob sich die Anlage gelohnt hat, zeigt erst die Gesamtrendite, also Ausschüttung plus Kursveränderung. Ein Beispiel mit angenommenen Werten: Du legst 10.000 Euro an, der ETF schüttet im Jahr 10 Prozent aus, also 1.000 Euro. Gleichzeitig sinkt der Anteilswert um 4 Prozent auf 9.600 Euro. Die Gesamtrendite liegt dann bei 600 Euro oder 6 Prozent, nicht bei 10 Prozent.

Die Ausschüttungsquote ist keine Rendite. Prüfe bei einem Covered-Call-ETF immer die Wertentwicklung inklusive Ausschüttungen. Sinkt der Anteilswert über Jahre, zehrt die Ausschüttung an deinem Kapital.
Covered-Call-ETF oder Dividenden-ETF: Was ist besser?
Für Anleger, die eine hohe laufende Ausschüttung suchen und in Kauf nehmen, dass die Kursgewinne begrenzt sind, eignet sich der Covered-Call-ETF besser. Wer Ausschüttungen möchte, ohne das Kurspotenzial zu begrenzen, ist mit einem Dividenden-ETF besser bedient. Beide Varianten bleiben Aktienanlagen und verlieren im Crash deutlich an Wert.
| Kriterium | Covered-Call-ETF | Dividenden-ETF |
|---|---|---|
| Ertragsquelle | Optionsprämien plus Dividenden | Dividenden der Unternehmen |
| Höhe der Ausschüttung | rund 11,6 % beim Global X Nasdaq 100 Covered Call (12 Monate bis Oktober 2026) | je nach Index, in der Regel deutlich niedriger |
| Kurspotenzial | nach oben begrenzt durch den Basispreis | nicht begrenzt |
| Verhalten im Crash | Verlust ähnlich wie beim Index, gemindert um die Prämie | Verlust ähnlich wie beim Index |
| Ausschüttungsrhythmus | bei Global X monatlich | je nach ETF unterschiedlich |
Der wichtigste Unterschied liegt in der Ertragsquelle. Ein Dividenden-ETF bleibt voll am Kurswachstum beteiligt, ein Covered-Call-ETF tauscht einen Teil davon gegen Prämien. Anbieter werben bei Covered-Call-Strategien gern mit Erträgen über Dividenden und Kursgewinne hinaus. Dieser Zusatzertrag ist aber nicht umsonst: Er kostet Kurspotenzial.
Welche Covered-Call-ETFs sind für Deutschland handelbar?
Für Deutschland handelbar sind vor allem in Irland oder Luxemburg aufgelegte UCITS-ETFs. UCITS bezeichnet die EU-weit regulierte Fondsstruktur für Privatanleger. Passive Covered-Call-ETFs, die einen festen Regelindex abbilden, kommen unter anderem von Global X und Amundi. Laut STOXX verwaltete Global X im November 2025 rund 700 Millionen Euro in seinen Covered-Call-Produkten. Amundi ist seit Mai 2026 mit zwei ETFs auf den Nasdaq-100 und den EURO STOXX 50 vertreten.
| ETF | ISIN | Index | TER | Fondsvolumen (Stand) |
|---|---|---|---|---|
| Global X Nasdaq 100 Covered Call UCITS ETF D | IE00BM8R0J59 | Cboe Nasdaq-100 BuyWrite V2 | 0,45 % p. a. | 744,6 Mio. € (12.10.2026) |
| Global X S&P 500 Covered Call UCITS ETF D | IE0002L5QB31 | Cboe S&P 500 BuyWrite 15% WHT | 0,45 % p. a. | 179,7 Mio. € (28.07.2026) |
| Global X EURO STOXX 50 Covered Call UCITS ETF EUR Distributing | IE000SAXJ1M1 | EURO STOXX 50 Covered Call ATM | 0,45 % p. a. | 95,9 Mio. € (10.07.2026) |
| Amundi Euro STOXX 50 Target Income UCITS ETF Dist | LU3299677271 | EURO STOXX 50 Covered Call Target Income 8% | 0,40 % p. a. | 28,3 Mio. € (03.06.2026) |
| Amundi Nasdaq-100 Target Income UCITS ETF Dist | LU3299677438 | Nasdaq-100 8% Income Target | 0,40 % p. a. | 26,8 Mio. € (Oktober 2026) |
| Global X DAX Covered Call UCITS ETF EUR (Dist) | IE000BVD0KE7 | DAX Covered Call ATM | 0,45 % p. a. | 6,8 Mio. € (08.06.2026) |
Alle sechs ETFs sind passiv, schütten aus und bilden ihren Index synthetisch über einen Swap ab. Jeden Monat verkaufen sie Kaufoptionen mit einem Basispreis in Höhe des aktuellen Indexstands.
Global X und Amundi unterscheiden sich im Umfang der Absicherung. Global X verkauft Optionen auf das gesamte Portfolio. Kursgewinne innerhalb eines Monats gibt der ETF damit praktisch vollständig ab und erhält dafür die volle Prämie. Amundi strebt einen jährlichen Zielertrag von 8 Prozent an und passt dafür jeden Monat an, auf welchen Anteil des Portfolios Optionen verkauft werden. Der nicht abgesicherte Teil nimmt laut Basisinformationsblättern von Amundi an Kursgewinnen voll teil.
Die Amundi-ETFs sind damit ein Mittelweg: weniger laufender Ertrag, dafür mehr Kurspotenzial als bei einer vollständigen Covered-Call-Strategie. Beide wurden am 5. Mai 2026 aufgelegt. Eine aussagekräftige Wertentwicklung gibt es deshalb noch nicht. Der DAX-Covered-Call-ETF von Global X startete am 25. November 2025 und bildet laut STOXX als erster ETF eine At-the-money-Covered-Call-Strategie auf den DAX ab. Daneben gibt es aktiv gemanagte Covered-Call-ETFs, etwa von JPMorgan. Bei ihnen entscheidet das Fondsmanagement, wie viel Kurspotenzial abgegeben wird.
Wie werden Covered-Call-ETFs besteuert?
Covered-Call-ETFs werden in Deutschland wie andere Investmentfonds besteuert. Auf Ausschüttungen fällt Abgeltungsteuer von 25 Prozent an, dazu 5,5 Prozent Solidaritätszuschlag auf die Steuer und gegebenenfalls Kirchensteuer. Gilt der ETF als Aktienfonds, bleiben 30 Prozent der Ausschüttung steuerfrei (Teilfreistellung nach § 20 InvStG). Voraussetzung ist eine fortlaufende Aktienquote von mehr als 50 Prozent.
Ob ein Covered-Call-ETF als Aktienfonds gilt, regeln seine Anlagebedingungen im Verkaufsprospekt. Prüfe das vor dem Kauf, denn ohne Teilfreistellung ist die volle Ausschüttung steuerpflichtig. Die Teilfreistellung gilt auch für Verkaufsgewinne. Kapitalerträge bis 1.000 Euro pro Person und Jahr bleiben über den Sparer-Pauschbetrag steuerfrei (§ 20 Abs. 9 EStG, Stand 2026).
Hier ein Rechenbeispiel für einen ETF, der als Aktienfonds gilt, ohne Kirchensteuer und ausgeschöpftem Sparer-Pauschbetrag: Du erhältst 1.000 Euro Ausschüttung. Nach 30 Prozent Teilfreistellung sind 700 Euro steuerpflichtig. Darauf fallen 26,375 Prozent Abgeltungsteuer inklusive Solidaritätszuschlag an, also 184,63 Euro. Netto bleiben dir 815,37 Euro.
Verzichtest du bei deiner Covered-Call-Strategie auf einen ETF und schreibst Optionen selbst, gilt eine andere Regel. Die eingenommenen Prämien sind dann Stillhaltereinnahmen nach § 20 Abs. 1 Nr. 11 EStG. Eine Teilfreistellung gibt es dafür nicht, weil kein Investmentfonds dazwischengeschaltet ist.
Du hast noch keinen Freistellungsauftrag gestellt? Dann lies dir gleich unseren Ratgeber zum Sparerpauschbetrag und Freistellungsauftrag durch. Ohne Freistellungsauftrag behält dein Broker die Steuer ab dem ersten Euro ein. Stelle ihn bei Covered-Call-ETFs früh ein, denn die monatlichen Ausschüttungen schöpfen den Sparer-Pauschbetrag von 1.000 Euro schnell aus.
Welche Vor- und Nachteile hat die Covered-Call-Strategie?
Die Covered-Call-Strategie bietet einen planbaren laufenden Ertrag und einen Puffer in schwachen Marktphasen. Im Gegenzug begrenzt sie die Kursgewinne und schützt im Crash kaum. Für Anleger mit Einkommensbedarf kann der Tausch sinnvoll sein. Für den langfristigen Vermögensaufbau ist er meist ein Nachteil.
| Aspekt | Vorteile✅ | Nachteile❌ |
|---|---|---|
| Ertrag | Die Optionsprämien sorgen für regelmäßige, oft monatliche Ausschüttungen. | Ausschüttungen können Substanz enthalten, wenn Prämien und Dividenden nicht ausreichen. |
| Marktphasen | In Seitwärtsphasen bringt die Strategie Ertrag, während der reine Index stagniert. | Die Kursgewinne enden beim Basispreis, starke Rallys machst du nur teilweise mit. |
| Risiko | Optionsprämien steigen laut STOXX in schwankungsreichen Märkten und schaffen einen zusätzlichen Puffer. | In einem Crash schützt nur die Prämie, der Verlust fällt fast so hoch aus wie beim Index. |
| Umsetzung und Kosten | Mit einem ETF sparst du dir den eigenen Optionshandel und die dafür nötige Kapitalgröße. | Covered-Call-ETFs kosten 0,40 bis 0,45 Prozent pro Jahr, breite Index-ETFs teils weniger als 0,10 Prozent. |
| Währung | ETFs auf den DAX oder den EURO STOXX 50 notieren in Euro und haben kein Währungsrisiko. | Bei ETFs auf US-Indizes kommt das Währungsrisiko gegenüber dem US-Dollar hinzu. |
Wie gut rentiert die Covered-Call-Strategie?
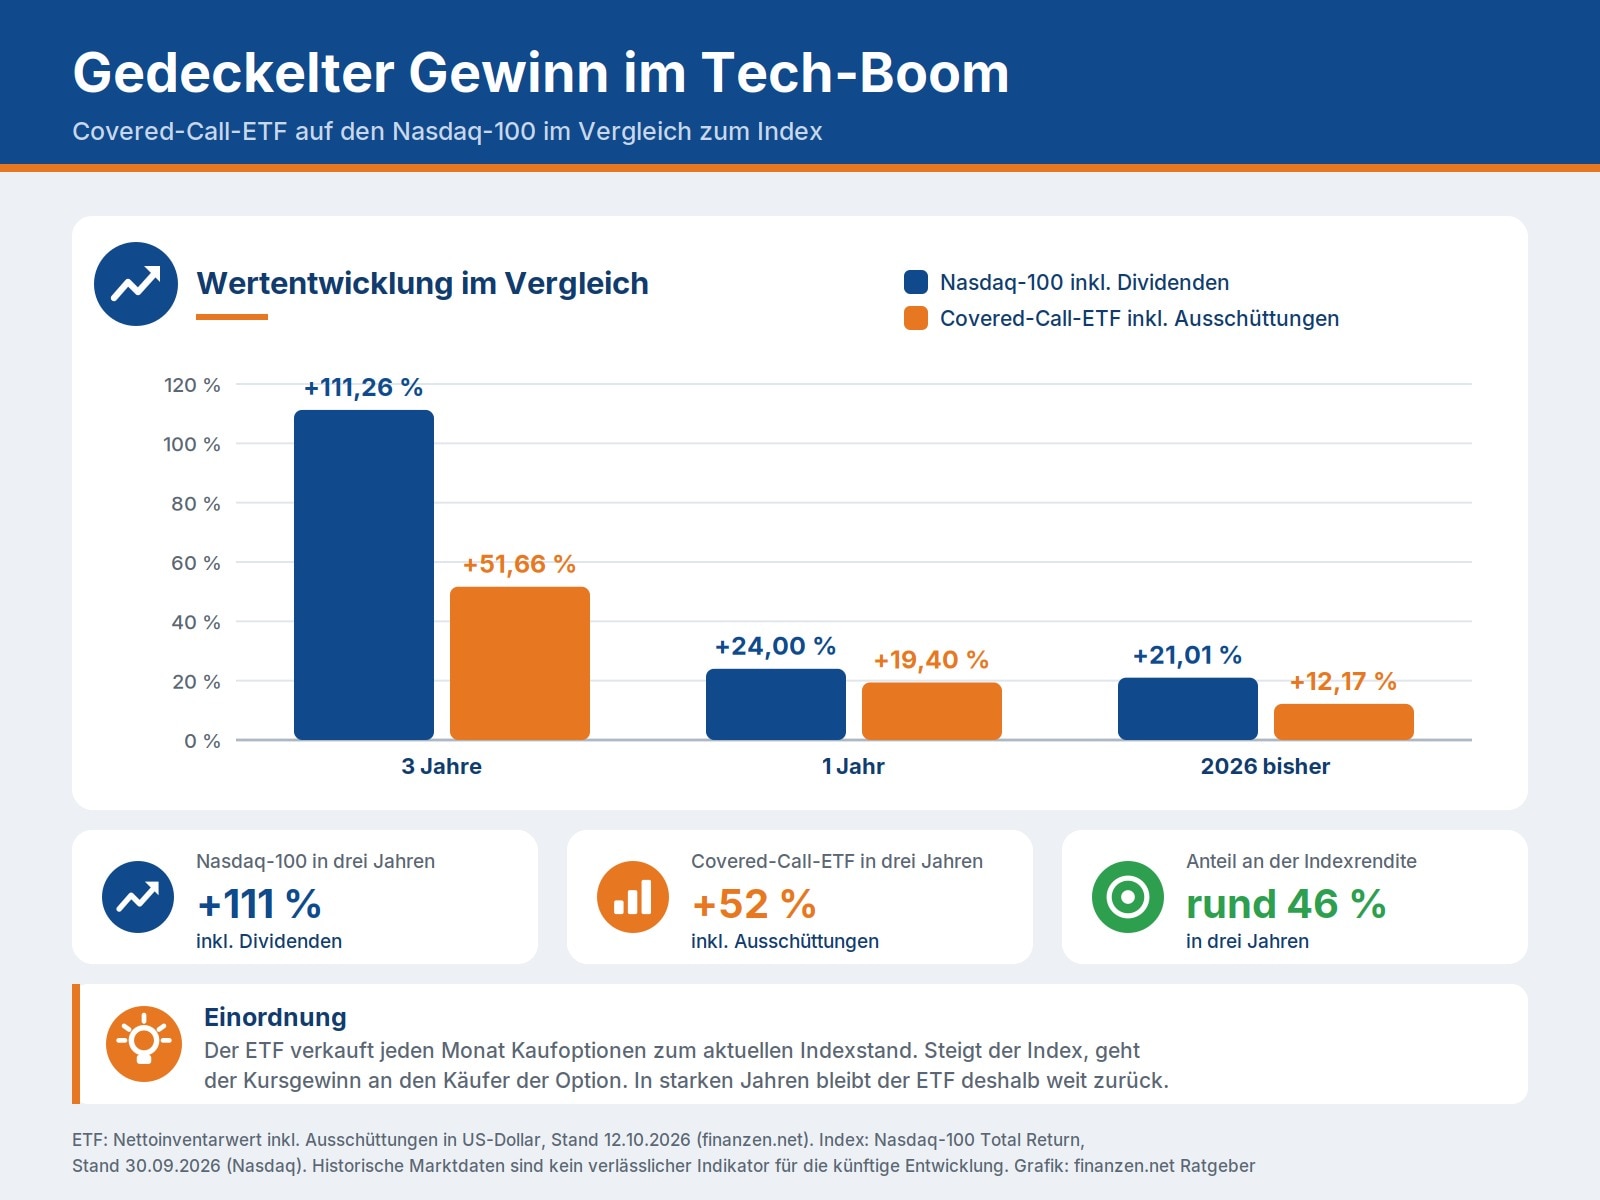
Die Covered-Call-Strategie rentiert in starken Aufwärtsmärkten deutlich schlechter als der zugrunde liegende Index. Ein Covered-Call-ETF auf den Nasdaq-100 legte in drei Jahren bis zum 12. Oktober 2026 inklusive Ausschüttungen um 51,66 Prozent zu (Nettoinventarwert in US-Dollar, finanzen.net). Der Nasdaq-100 stieg inklusive Dividenden in drei Jahren bis zum 30. September 2026 um 111,26 Prozent (Nasdaq). Der Grund: Der ETF verkauft jeden Monat Kaufoptionen zum aktuellen Indexstand. Steigt der Index, geht der Kursgewinn an den Käufer der Option, und der ETF behält nur die Prämie. In starken Monaten wie April 2026, als der Nasdaq-100 um 15,66 Prozent zulegte, fehlt dem ETF deshalb fast der gesamte Anstieg.
Über kürzere Zeiträume ist der Abstand kleiner. In den zwölf Monaten bis zum 12. Oktober 2026 kam der Covered-Call-ETF inklusive Ausschüttungen auf 19,40 Prozent (finanzen.net). Der Nasdaq-100 legte inklusive Dividenden in den zwölf Monaten bis zum 30. September 2026 um 24,00 Prozent zu (Nasdaq). Seit Jahresbeginn 2026 steht der ETF bei 12,17 Prozent, der Index lag Ende September bei 21,01 Prozent.
In schwachen Marktphasen kann die Strategie vorn liegen. Laut STOXX blieb der DAX Covered Call ATM Index vom Kurseinbruch 2022 weitgehend verschont und lag bis Ende 2024 oder Anfang 2025 vor dem DAX. Erst die kräftige Erholung danach ließ den DAX vorbeiziehen. Vergangene Renditen sind kein Hinweis auf künftige Ergebnisse. Zudem reicht die Historie der UCITS-Produkte nur wenige Jahre zurück, bei Global X bis November 2022.
Für wen sind Covered-Call-ETFs interessant?
Covered-Call-ETFs sind für Anleger interessant, die aus ihrem Depot regelmäßige Einnahmen beziehen wollen und dafür auf einen Teil der Kursgewinne verzichten. Typisch ist das in der Entnahmephase, etwa im Ruhestand. Sinnvoll kann ein Covered-Call-ETF dann als Beimischung neben einem breit gestreuten Aktien-ETF sein, nicht als Kern des Depots.
Auch wer für einen Markt eine längere Seitwärtsphase erwartet, findet in der Strategie einen interessanten Baustein. Ein Index wie der EURO STOXX 50, der historisch oft länger auf der Stelle trat als der Nasdaq-100, verträgt die Deckelung der Gewinne besser als ein wachstumsstarker Technologieindex. Eine verlässliche Prognose der Marktphase gibt es allerdings nicht.
Wichtig ist, dass du die Ausschüttung nicht mit einem sicheren Zins verwechselst. Ein Covered-Call-ETF bleibt eine Aktienanlage mit Kursrisiko. Plane deshalb einen Anlagehorizont von mehreren Jahren ein und investiere nur Geld, das du in dieser Zeit nicht brauchst.
Für wen eignen sich Covered-Call-ETFs eher nicht?
Für Anleger, die über 20 oder 30 Jahre möglichst viel Vermögen aufbauen wollen, eignen sich Covered-Call-ETFs eher nicht. Wer Erträge ohnehin wieder anlegt, braucht keine hohe Ausschüttung. Zahlt er für Ausschüttungen jedes Jahr Steuern, bremst das zudem den Zinseszinseffekt.
- Sparplan-Anleger in der Aufbauphase verzichten mit einem Covered-Call-ETF auf die starken Aufwärtsjahre, die den größten Teil der langfristigen Aktienrendite ausmachen.
- Anleger, die einen Schutz vor Kursstürzen suchen, finden ihn hier nicht, denn der Puffer reicht nur bis zur Höhe der Prämie.
- Wer niedrige Kosten priorisiert, zahlt bei Covered-Call-ETFs ein Vielfaches der Gebühren breiter Index-ETFs.
So geht’s: Covered Call Schritt für Schritt umsetzen
Einen Covered Call setzt du entweder selbst mit Optionen an der Terminbörse um oder indirekt über einen Covered-Call-ETF. Für Einsteiger ist der ETF der einfachere Weg, weil Optionshandel Erfahrung, eine Freischaltung beim Broker und deutlich mehr Kapital erfordert.
Wie kann ich Covered Calls und Covered Call-ETFs handeln?
Covered Calls auf deutsche und europäische Aktien handelst du an der Terminbörse Eurex, auf US-Aktien an US-Terminbörsen. Dafür brauchst du einen Broker, der den Handel mit Termingeschäften anbietet und dich dafür gesondert freischaltet. Ein Kontrakt umfasst bei vielen Eurex-Aktienoptionen 100 Aktien, wie die Kontraktspezifikationen der Eurex zeigen. Bei einem Kurs von 100 Euro musst du also Aktien im Wert von 10.000 Euro besitzen, um einen einzigen Call gedeckt zu verkaufen.
An Börsenplätzen wie gettex ist ein Covered Call nicht möglich. Dort werden zwar Optionsscheine gehandelt, doch die gibt eine Bank aus. Anleger können sie kaufen, aber nicht selbst als Stillhalter verkaufen. Dazu kommt laufender Aufwand. Du musst Basispreis und Laufzeit wählen, Verfallstermine im Blick behalten und auslaufende Optionen regelmäßig durch neue ersetzen. Ein Covered-Call-ETF übernimmt genau diese Arbeit.
Eine weitere Möglichkeit ohne eigenen Optionshandel ist ein Discount-Zertifikat. Dabei verkauft die ausgebende Bank für dich eine Kaufoption auf eine Aktie oder einen Index. Die Prämie bekommst du als Rabatt auf den Kaufpreis, dafür ist dein Gewinn beim sogenannten Cap gedeckelt. Wirtschaftlich entspricht das einem Covered Call auf einen einzelnen Basiswert mit fester Laufzeit. Discount-Zertifikate sind wie Aktien über ein normales Wertpapierdepot handelbar. Im Unterschied zu einem ETF trägst du aber das Ausfallrisiko der ausgebenden Bank.
Du willst neben ETFs auch Zertifikate oder Optionsscheine ins Depot holen? Bei finanzen.net ZERO¹ handelst du rund 1,5 Millionen Derivate von sechs Top-Emittenten ab 0 Euro Ordergebühren (zzgl. Spreads), von Discount- und Faktor-Zertifikaten bis zu Optionsscheinen und Knock-outs. Starte hier mit wenigen Klicks!
1. Eröffne ein Wertpapierdepot bei einem Broker, falls du noch keines hast.
2. Suche den gewünschten Covered-Call-ETF über seine ISIN, beim Global X Nasdaq 100 Covered Call UCITS ETF zum Beispiel IE00BM8R0J59.
3. Prüfe im Basisinformationsblatt Index, Kosten, Währung und Ausschüttungsrhythmus.
4. Kaufe Anteile per Einmalanlage oder richte einen Sparplan ein, sofern dein Broker ihn für diesen ETF anbietet.
5. Stelle einen Freistellungsauftrag, damit die Ausschüttungen bis 1.000 Euro im Jahr steuerfrei bleiben.
Fazit
Ein Covered Call tauscht Kurspotenzial gegen eine sofortige Prämie. Das zahlt sich in Seitwärtsphasen aus und kostet in starken Aufwärtsmärkten Rendite: In drei Jahren bis Oktober 2026 erzielte der Nasdaq-100-Covered-Call-ETF von Global X knapp die Hälfte der Indexrendite. Covered-Call-ETFs machen die Strategie mit kleinen Beträgen zugänglich. Ihre hohe Ausschüttung sagt aber wenig über die Gesamtrendite. Als Einkommensbaustein in der Entnahmephase können sie ein breites Depot ergänzen. Für den langfristigen Vermögensaufbau bleibt ein klassischer Index-ETF die naheliegendere Wahl.
Das hast du gelernt – das sind deine nächsten Schritte
Was du jetzt weißt: Du verstehst, dass ein Covered Call ein Tausch ist: Du verkaufst eine Kaufoption auf Aktien oder einen Index, den du besitzt, und erhältst dafür eine Prämie. Im Gegenzug sind deine Kursgewinne gedeckelt, und im Crash schützt dich nur die Prämie. Du weißt außerdem, dass Covered-Call-ETFs diese Strategie für dich umsetzen und dass ihre hohe Ausschüttung nicht mit hoher Rendite gleichzusetzen ist.
- Erst das Fundament legen: Ein Covered-Call-ETF eignet sich als Beimischung, nicht als Kern deines Depots. Die Basis bildet ein breit gestreuter Welt-ETF auf MSCI World oder FTSE All-World.
- Gesamtrendite statt Ausschüttung prüfen: Vergleiche bei jedem Covered-Call-ETF die Wertentwicklung inklusive Ausschüttungen mit dem zugrunde liegenden Index. Sinkt der Anteilswert über Jahre, zahlt dir der Fonds einen Teil deines eigenen Geldes zurück.
- Basisinformationsblatt lesen: Prüfe vor dem Kauf Index, laufende Kosten, Währung und Ausschüttungsrhythmus. Achte auch darauf, ob der ETF steuerlich als Aktienfonds gilt, denn nur dann bleiben 30 Prozent der Ausschüttungen steuerfrei.
- Freistellungsauftrag einrichten: Monatliche Ausschüttungen schöpfen den Sparer-Pauschbetrag von 1.000 Euro schnell aus. Mit einem Freistellungsauftrag bleibt dieser Teil deiner Erträge steuerfrei.
- Alternativen kennen: Wer den Covered Call auf eine einzelne Aktie umsetzen will, ohne selbst Optionen zu handeln, kann ein Discount-Zertifikat nutzen. Prüfe dabei immer, wer der Emittent ist, denn ein Zertifikat ist nur so sicher wie die Bank, die es ausgibt.
- Depot eröffnen: Du hast noch kein Depot? Lies in unserem Ratgeber-Artikel, wie du eins eröffnest, oder werde gleich bei finanzen.net ZERO¹, dem Broker von finanzen.net, in wenigen Schritten aktiv.
Der wichtigste Gedanke: Ein Covered Call verwandelt künftiges Kurspotenzial in Geld heute. Das lohnt sich vor allem in ruhigen Marktphasen und für Anleger, die regelmäßige Einnahmen brauchen. Für den langfristigen Vermögensaufbau bleibt ein klassischer Index-ETF die naheliegendere Wahl.
Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet. Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten.
Hör auf zu raten.
Fang an zu wissen.
Beiträge und Empfehlungen zu Börse, Aktien und Krypto, die normalerweise hinter geschlossener Tür bleiben. 100 % kostenlos, direkt in Dein Postfach.
„Die besten Informationen waren schon immer denjenigen vorbehalten, die wussten, wo sie suchen müssen.“
Bereits 35.421 Abonnenten vertrauen unseren Inhalten.



