Depot eröffnen


Sparplan und Einmalanlage: Zwei Wege an die Börse
Ob ETF, Aktie oder Fonds: Am Ende stellt sich bei jeder Geldanlage die Frage, wann das Geld in den Markt fließt. Bei der Einmalanlage wird ein größerer Betrag auf einen Schlag investiert. Beim Sparplan fließt ein fester Betrag in regelmäßigen Abständen in dasselbe Wertpapier – meist monatlich. Welche Variante besser abschneidet, hängt weniger von der Theorie ab als von der persönlichen Ausgangslage: Wie viel Kapital ist vorhanden, wie sicher ist das Einkommen, und wie gut lassen sich Kursschwankungen aushalten?
Was ist eine Einmalanlage?
Bei einer Einmalanlage wird das verfügbare Kapital vollständig zu einem Zeitpunkt investiert. Der Vorteil liegt auf der Hand: Das gesamte Geld ist ab dem ersten Tag am Markt und kann von Kursgewinnen, Dividenden und dem Zinseszinseffekt profitieren. Der Nachteil: Der Einstiegszeitpunkt ist fix. Fällt der Markt kurz nach dem Kauf deutlich, trifft das die komplette Summe – und genau diese Sorge hält viele Anlegerinnen und Anleger davon ab, überhaupt zu investieren.
Wie funktioniert ein Sparplan?
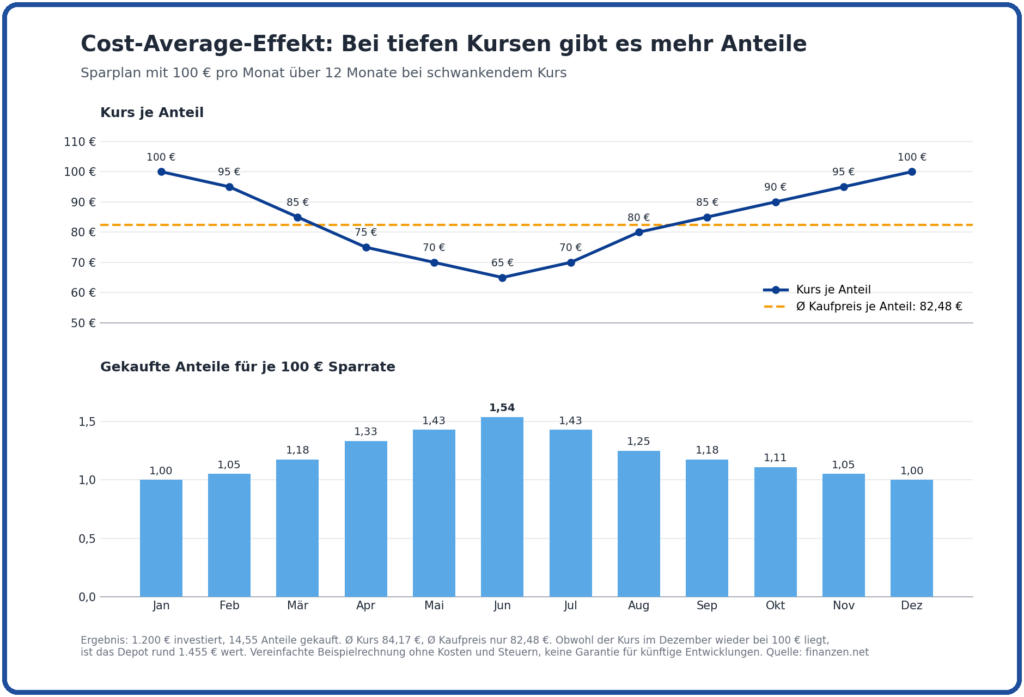
Beim Sparplan wird ein festgelegter Betrag automatisch in regelmäßigen Abständen investiert, etwa 50 oder 100 Euro pro Monat. Startkapital ist dafür nicht nötig, und nach der Einrichtung läuft alles automatisch. Weil immer derselbe Euro-Betrag investiert wird, kauft der Sparplan bei niedrigen Kursen automatisch mehr Anteile und bei hohen Kursen weniger. Dieser sogenannte Cost-Average-Effekt glättet den durchschnittlichen Einstiegspreis über die Zeit. Wie sich ein Sparplan Schritt für Schritt einrichten lässt und welche Sparrate sinnvoll ist, erklärt unser Ratgeber ETF-Sparplan einrichten.
Was spricht statistisch für die Einmalanlage?
Rein rechnerisch hat die Einmalanlage einen klaren Vorteil: Aktienmärkte sind historisch betrachtet über lange Zeiträume häufiger gestiegen als gefallen. Wer sein Geld früher investiert, ist entsprechend länger dabei. Eine Studie des Vermögensverwalters Vanguard auf Basis des MSCI World von 1976 bis 2022 kommt zu dem Ergebnis, dass die sofortige Einmalanlage in rund zwei Dritteln der Fälle (68 Prozent) besser abschnitt als eine über drei Monate gestreckte Investition derselben Summe.
Das bedeutet aber auch: In etwa einem Drittel der Fälle war das schrittweise Investieren die bessere Wahl – nämlich dann, wenn kurz nach dem Einstieg eine Korrektur folgte. Vorhersagen lässt sich das nicht. Die Statistik spricht für die Einmalanlage, eine Garantie gibt sie nicht.

Was spricht für den Sparplan?
Der Sparplan punktet vor allem dort, wo die Statistik an ihre Grenzen stößt: beim Menschen selbst.
- Kein Startkapital nötig: Wer kein Vermögen angespart hat, kann mit dem Sparplan direkt aus dem laufenden Einkommen investieren – schon mit kleinen Beträgen.
- Kein Timing-Stress: Die Frage nach dem „richtigen Zeitpunkt“ stellt sich nicht. Der Sparplan investiert unabhängig von der Marktlage.
- Disziplin durch Automatik: Einmal eingerichtet, wird regelmäßig investiert – ohne dass jeden Monat eine neue Entscheidung nötig ist.
- Ruhe in Krisen: Fallen die Kurse, kauft der Sparplan günstiger nach. Das macht Rücksetzer psychologisch leichter erträglich.
- Flexibilität: Sparraten lassen sich bei den meisten Anbietern jederzeit anpassen, pausieren oder beenden.

Der wichtigste Vorteil ist damit kein mathematischer, sondern ein verhaltensbezogener: Die beste Strategie ist die, die auch in schwachen Börsenphasen durchgehalten wird.
Sparplan vs. Einmalanlage im direkten Vergleich
| Kriterium | ETF-Sparplan | Einmalanlage |
|---|---|---|
| Startkapital | Nicht nötig – ab 1 € monatlich möglich | Einmalige Summe erforderlich |
| Einstiegszeitpunkt | Einmal festlegen – dann automatisch | Muss selbst gewählt werden |
| Rendite (statistisch) | Leicht geringer bei steigendem Markt | Leicht höher (Geld arbeitet sofort) |
| Psychologischer Vorteil | Hoch – kein Timing-Stress | Gering – Angst vor falschem Einstiegszeitpunkt |
| Eignet sich für | Erstes Investment, Einsteiger | Größere Einmalsummen (Erbe, Bonus) |
Die Mischform: Einmalanlage plus Sparplan
In der Praxis schließen sich beide Wege nicht aus – im Gegenteil. Für viele Anlegerinnen und Anleger ist die Kombination der sinnvollste Ansatz: Vorhandenes Kapital wird als Einmalanlage investiert, zusätzlich läuft ein Sparplan, der das laufende Einkommen regelmäßig am Markt anlegt.
Wer bei einer größeren Summe Bedenken wegen des Einstiegszeitpunkts hat, kann einen Mittelweg wählen: den gestaffelten Einstieg. Dabei wird der Betrag in mehrere Tranchen aufgeteilt und über einige Monate investiert – zum Beispiel ein Drittel sofort und der Rest in festen Raten. Wichtig ist, den Zeitraum vorab festzulegen und nicht auf den „perfekten Moment“ zu warten.
Worauf es bei der Umsetzung ankommt
- Kosten pro Ausführung: Bei Sparplänen mit kleinen Raten fallen Ausführungsgebühren besonders ins Gewicht. Kostenlose Sparpläne sind daher klar im Vorteil.
- Ordergebühren bei der Einmalanlage: Bei größeren Summen spielen feste Ordergebühren prozentual kaum eine Rolle – bei kleineren Einmalkäufen sehr wohl.
- Sparplanfähigkeit prüfen: Nicht jedes Wertpapier ist bei jedem Anbieter als Sparplan verfügbar.
- Notgroschen zuerst: Investiert werden sollte nur Geld, das langfristig nicht benötigt wird. Eine Reserve von einigen Monatsausgaben gehört aufs Tagesgeldkonto.
- Freistellungsauftrag einrichten: Bis zu 1.000 Euro Kapitalerträge pro Jahr (2.000 Euro für Verheiratete) bleiben steuerfrei – aber nur mit Freistellungsauftrag beim Anbieter.
- Langfristig denken: Weder Sparplan noch Einmalanlage schützen vor zwischenzeitlichen Verlusten. Beide Strategien entfalten ihre Stärke erst über viele Jahre.
Beide Strategien bei einem Anbieter umsetzen
Wer Einmalanlage und Sparplan kombinieren möchte, sollte auf einen Anbieter achten, bei dem beide Wege günstig sind. Ein Beispiel ist der Neobroker Trade Republic*: Sparpläne auf ETFs und Aktien werden dort kostenlos ausgeführt und sind bereits ab 1 Euro möglich, für eine Einmalanlage fällt eine Fremdkostenpauschale von 1 Euro an.
Hinzu kommen zwei Funktionen, mit denen der Sparplan nebenbei wächst: Mit Saveback fließt 1 Prozent der qualifizierten Kartenzahlungen in einen gewählten Sparplan, gedeckelt auf 15 Euro pro Monat. Voraussetzung ist ein aktiver Sparplan über mindestens 50 Euro monatlich. Die Funktion Round up rundet Kartenzahlungen auf den nächsten vollen Euro auf und investiert die Differenz.
Werbung
Trade Republic: Sparplan ab 1 Euro, plus Saveback
Trade Republic gehört zu den meistgenutzten Einstiegs-Brokern in Deutschland – und eignet sich besonders für alle, die unkompliziert mit einem Sparplan starten möchten:
- Sparpläne ab 1 Euro auf tausende ETFs und Aktien, in der Ausführung kostenlos
- Einmalanlage: 1 Euro Fremdkostenpauschale pro Einzelorder
- Saveback: 1 Prozent der qualifizierten Kartenzahlungen fließt in einen Sparplan, maximal 15 Euro pro Monat (Voraussetzung: Sparplan ab 50 Euro monatlich)
- Round up: Kartenzahlungen werden auf den nächsten vollen Euro aufgerundet, die Differenz wird investiert
Einhttps://g.finanzen.net/zero-fnet_357a-ratgeber?utm_content=44357-rat-sparplan-einmalanlagee Alternative ist finanzen.net ZERO1, der Kostensieger der Stiftung Warentest (12/2025): Über 10.000 Sparpläne auf Aktien, ETFs und Kryptos werden dort ohne Ausführungsgebühr angeboten, ebenfalls ab 1 Euro. Bei Einzelorders fallen 0 Euro Ordergebühren an (zzgl. marktüblicher Spreads), lediglich bei Kleinstorders wird ein Mindermengenzuschlag von 1 Euro fällig.
In eigener Sache
finanzen.net ZERO: Kostensieger der Stiftung Warentest (12/2025)
Eröffne in wenigen Schritten online dein Depot – mit voller Integration in Deutschlands größtes Börsenportal.
- Sparplan: Über 10.000 Sparpläne auf Aktien, ETFs und Kryptos ohne Ausführungsgebühr, ab 1 Euro
- Einmalanlage: Ab 0 Euro Ordergebühr (zzgl. marktüblicher Spreads, bei Kleinstorders 1 Euro Mindermengenzuschlag)
- Kein Mindestordervolumen: Aktien, ETFs, Fonds und Kryptos in beliebiger Höhe handeln
- Lange Handelszeiten: Werktags von 7:30 bis 23:00 Uhr, Kryptos rund um die Uhr
Welcher Anbieter besser passt, hängt vom eigenen Nutzungsverhalten ab: Wer viel mit Karte zahlt und den Sparplan nebenbei aufstocken möchte, profitiert von Saveback und Round up. Wer vor allem eine größere Summe einmalig investieren und parallel einen Sparplan laufen lassen möchte, achtet eher auf die Kosten der Einzelorder.
Einordnung
Die Frage „Sparplan oder Einmalanlage?“ hat keine pauschal richtige Antwort. Wer bereits Kapital hat und Schwankungen aushält, fährt statistisch meist mit der Einmalanlage besser. Wer aus dem laufenden Einkommen investiert oder bei großen Summen nervös wird, findet im Sparplan den entspannteren Weg. Für die meisten ist die Kombination aus beidem die praktikabelste Lösung: vorhandenes Geld anlegen, laufend weitersparen – und vor allem dabeibleiben.
Häufige Fragen zu Sparplan und Einmalanlage (FAQ)
Was bringt mehr Rendite: Sparplan oder Einmalanlage?
Statistisch schneidet die Einmalanlage bei langfristig steigenden Märkten häufiger besser ab, weil das gesamte Kapital früher investiert ist. Folgt kurz nach dem Einstieg jedoch ein Kursrückgang, kann der Sparplan im Vorteil sein. Vorhersagen lässt sich das im Einzelfall nicht.
Was ist der Cost-Average-Effekt?
Beim Cost-Average-Effekt investierst du regelmäßig denselben Euro-Betrag. Bei niedrigen Kursen kaufst du dadurch mehr Anteile, bei hohen Kursen weniger. So glättet sich dein durchschnittlicher Einstiegspreis. Ein Renditegarant ist der Effekt nicht, sein größter Wert liegt in der Disziplin, die er fördert.
Was mache ich mit einer größeren Summe, etwa aus einem Erbe?
Du kannst die Summe auf einmal investieren oder sie gestaffelt über einige Monate anlegen. Die Einmalanlage ist statistisch meist etwas renditestärker, der gestaffelte Einstieg kann psychologisch leichter fallen. Vorher solltest du einen ausreichenden Notgroschen beiseitelegen.
Kann ich Sparplan und Einmalanlage kombinieren?
Ja, und für viele ist das der sinnvollste Weg: Vorhandenes Kapital wird als Einmalanlage investiert, zusätzlich läuft ein Sparplan aus dem laufenden Einkommen. Beide Strategien lassen sich problemlos im selben Depot und mit demselben ETF umsetzen.
Ab welchem Betrag lohnt sich ein Sparplan?
Viele Anbieter ermöglichen Sparpläne schon ab 1 Euro, ein praktischer Einstieg liegt oft bei 25 bis 50 Euro im Monat. Entscheidend ist, dass die Ausführung kostenlos oder sehr günstig ist und die Sparrate langfristig durchgehalten werden kann.
Hör auf zu raten.
Fang an zu wissen.
Beiträge und Empfehlungen zu Börse, Aktien und Krypto, die normalerweise hinter geschlossener Tür bleiben. 100 % kostenlos, direkt in Dein Postfach.
„Die besten Informationen waren schon immer denjenigen vorbehalten, die wussten, wo sie suchen müssen.“
Bereits 35.421 Abonnenten vertrauen unseren Inhalten.