
 Depot eröffnen
Die Fed erhöht – und teure Aktien verlieren ihr bestes Argument
Die Fed hat den Leitzins erhöht, die zehnjährige US-Rendite steht bei 5 Prozent. Was das für die Rekordbewertung am Aktienmarkt bedeutet.

Zehn Jahre lang gab es auf die Frage, warum Aktien so teuer sein dürfen, eine einfache Antwort: weil es keine Alternative gibt, kurz TINA (engl. There Is No Alternative). Seit Mittwoch stimmt sie nicht mehr. Die Fed hat den Leitzins erstmals seit Juli 2023 angehoben, zehnjährige US-Staatsanleihen rentieren wieder mit fünf Prozent. Wir haben an Robert Shillers Originaldaten nachgerechnet, welche Argumente für die Rekordbewertung noch tragen – und welches gerade abgelaufen ist.
Das Wichtigste in Kürze
Keine Zeit, den ganzen Artikel zu lesen? Hier sind die Kernpunkte für dich:- Der Anlass: Die Fed hat den Leitzins um 25 Basispunkte auf 3,75 bis 4,00 Prozent erhöht – die erste Anhebung seit Juli 2023, einstimmig beschlossen.
- Die Bewertung: Das Shiller-KGV des S&P 500 liegt bei 40,6 Punkten – nur 20 von 1.749 Monaten seit 1881 waren teurer.
- Was trägt: Profitablere Geschäftsmodelle, Bilanzierungseffekte und Aktienrückkäufe rechtfertigen einen Teil des Aufschlags.
- Was abgelaufen ist: Das Zinsargument. Bei fast identischer Bewertung lag der Vorsprung gegenüber Anleihen 2021 bei 2,9 Punkten, heute bei 0,8.
- Die Konsequenz: Kein Verkaufssignal, aber realistische Renditeerwartungen und Streuung über Regionen und Einstiegszeitpunkte.
Was die Fed entschieden hat
Die US-Notenbank hat den Leitzins am Mittwochabend um 25 Basispunkte auf eine Spanne von 3,75 bis 4,00 Prozent angehoben. Es ist die erste Erhöhung seit Juli 2023 und der erste Straffungsschritt unter dem seit Mai amtierenden Notenbankchef Kevin Warsh. Der Offenmarktausschuss entschied einstimmig. Der aktualisierte Zinsausblick signalisiert bis Jahresende einen weiteren Schritt.
Auslöser ist die hartnäckige Inflation. Die US-Verbraucherpreise lagen im August 3,4 Prozent über dem Vorjahr, befeuert vom Energiepreisschock infolge des Iran-Kriegs. Wenige Tage zuvor hatte bereits die Europäische Zentralbank (EZB) ihren Einlagenzins auf 2,5 Prozent erhöht.
Für die Aktienbewertung ist allerdings nicht der Leitzins entscheidend, sondern das lange Ende der Zinskurve – und das hatte die Entscheidung längst vorweggenommen. Die Rendite zehnjähriger US-Staatsanleihen kletterte in dieser Woche erstmals seit Oktober 2023 wieder über die Marke von fünf Prozent. Die Fed hat am Mittwoch bestätigt, was der Anleihemarkt seit Monaten einpreist.
Die Bewertung steht dort, wo sie zuletzt 1999 stand
Das zyklisch adjustierte Kurs-Gewinn-Verhältnis des S&P 500, bekannt als Shiller-KGV oder CAPE, lag im September bei 40,6 Punkten. Von 1.749 Monaten seit Beginn der Datenreihe im Jahr 1881 waren nur 20 teurer als heute – und sie verteilen sich auf ganze drei Jahre: 1999, 2000 und 2026. Das Allzeithoch datiert vom Dezember 1999, kurz vor dem Platzen der Dotcom-Blase, bei 44,2 Punkten.
Der Median der gesamten Reihe liegt bei 16,6 Punkten. Der Markt ist also rund zweieinhalbmal so teuer wie im historischen Normalfall. Und genau an dieser Stelle beginnt die eigentliche Debatte – nicht mit dem Indikator, sondern mit dem Maßstab.

Das Problem ist der Maßstab, nicht der Indikator
Der Median von 16,6 stammt aus einem Aktienmarkt, den es so nicht mehr gibt. Er ist der Mittelwert aus anderthalb Jahrhunderten. Aus einer Wirtschaftswelt, die sich von Eisenbahnen, Stahlwerken und Ölgesellschaften bis hin zu KI-Rechenzentren, Smartphone-Herstellern und Solar-Energie-Projektierern entwickelt hat. Will sagen: Damals waren die Geschäftsmodelle kapitalintensiv mit häufig geringen Margen, während heutzutage die Konzerne mehr Geld aus jedem Umsatzeuro (oder eben Dollar) herausquetschen können.
Der S&P 500 des Jahres 2026 ist etwas anderes. Die zehn größten Unternehmen stellen mehr als 38 Prozent der Indexgewichtung, allein der Technologiesektor kommt auf rund ein Drittel. Wer das Multiple von heute gegen den Durchschnitt von damals hält, vergleicht nicht zwei Bewertungsniveaus, sondern zwei verschiedene Märkte.
Die interessantere Frage ist deshalb nicht, ob 40 mehr ist als knapp 17. Die interessantere Frage ist: Welche Argumente rechtfertigen einen Aufschlag der Aktien gegenüber anderen Alternativen wie Anleihen – und welche davon gelten noch?
Was den Aufschlag erklärt
Fünf Argumente werden regelmäßig angeführt. Vier davon haben mit dem Zinsentscheid nichts zu tun. Eines schon.
Erstens die Profitabilität. Die Nettomarge des S&P 500 lag im zweiten Quartal 2026 bei 16,9 Prozent. Im Vorjahresquartal waren es 12,9 Prozent, der Fünfjahresdurchschnitt liegt bei 12,4 Prozent. Bemerkenswert ist, dass der Wert auch ohne die Ausreißer hält: Rechnet man Alphabet und Amazon heraus, bleiben 15 Prozent – ebenfalls der höchste Stand seit Beginn der Erfassung. Ein Unternehmenskorb, der aus jedem Umsatzeuro dauerhaft mehr Gewinn zieht, verdient rechnerisch ein höheres Multiple als einer, der das nicht tut.
Zweitens die Bilanzierung. Nach US-Rechnungslegung müssen Ausgaben für Forschung und Entwicklung sowie immaterielle Investitionen (Patente, Markenrechte, Urheberrechte) sofort als Aufwand verbucht werden. Sie mindern also den ausgewiesenen Gewinn im Jahr der Ausgabe – und zwar ausgerechnet bei jenen Unternehmen, die den Index heute dominieren. Der Nenner des Shiller-KGV fällt dadurch systematisch niedriger aus, als es die wirtschaftliche Substanz nahelegt.
Drittens die Aktienrückkäufe. US-Unternehmen geben Kapital heute überwiegend per Aktienrückkauf an die Aktionäre zurück, anstatt eine Dividende zu zahlen. Das hebt den Gewinn je Aktie über die Zeit und damit den Bewertungspfad. Das klassische Shiller-KGV korrigiert diesen Effekt nicht. Robert Shiller selbst hat deshalb eine Total-Return-Variante entwickelt – und die liegt niedriger als die viel zitierte Standardreihe.
Viertens die niedrigere geforderte Risikoprämie. Breite ETF-Verfügbarkeit, gesunkene Handelskosten und eine deutlich größere Zahl langfristig investierter Anleger könnten dazu führen, dass Investoren für dasselbe Risiko heute weniger Kompensation verlangen als vor fünfzig Jahren. Das ist der schwächste der Punkte – plausibel, aber empirisch am schwersten zu belegen.
Fünftens das Zinsniveau. Dieses Argument war über ein Jahrzehnt das mit Abstand wirksamste – und es ist keine Fußnote der Finanztheorie, sondern jene Begründung, die tatsächlich Geld in Aktien bewegt hat. Es lautete: Wohin sonst? Bei null oder negativen Realzinsen bedeutete die sichere Alternative garantierten Kaufkraftverlust. Unter dieser Bedingung ließ sich fast jede Bewertung verteidigen. Genau diese Bedingung besteht nicht mehr.
| Argument | Was dahintersteckt | Status |
|---|---|---|
| Geschäftsmodelle | Kapitalarme Unternehmen mit hoher Kapitalrendite dominieren den Index; Nettomarge 16,9 Prozent gegenüber 12,4 Prozent im Fünfjahresschnitt | Trägt |
| Bilanzierung | F&E und immaterielle Investitionen werden sofort als Aufwand verbucht und drücken den ausgewiesenen Gewinn | Trägt |
| Aktienrückkäufe | Verschiebung von Dividende zu Buyback hebt den Gewinn je Aktie; vom Standard-CAPE nicht korrigiert | Trägt teilweise |
| Geringere Risikoprämie | ETFs, niedrige Kosten, breitere und langfristigere Anlegerbasis | Schwach belegt |
| Zinsniveau | „Wohin sonst?“ – bei null Realzinsen war fast jede Bewertung vertretbar | Abgelaufen |
Warum das Zinsargument abgelaufen ist
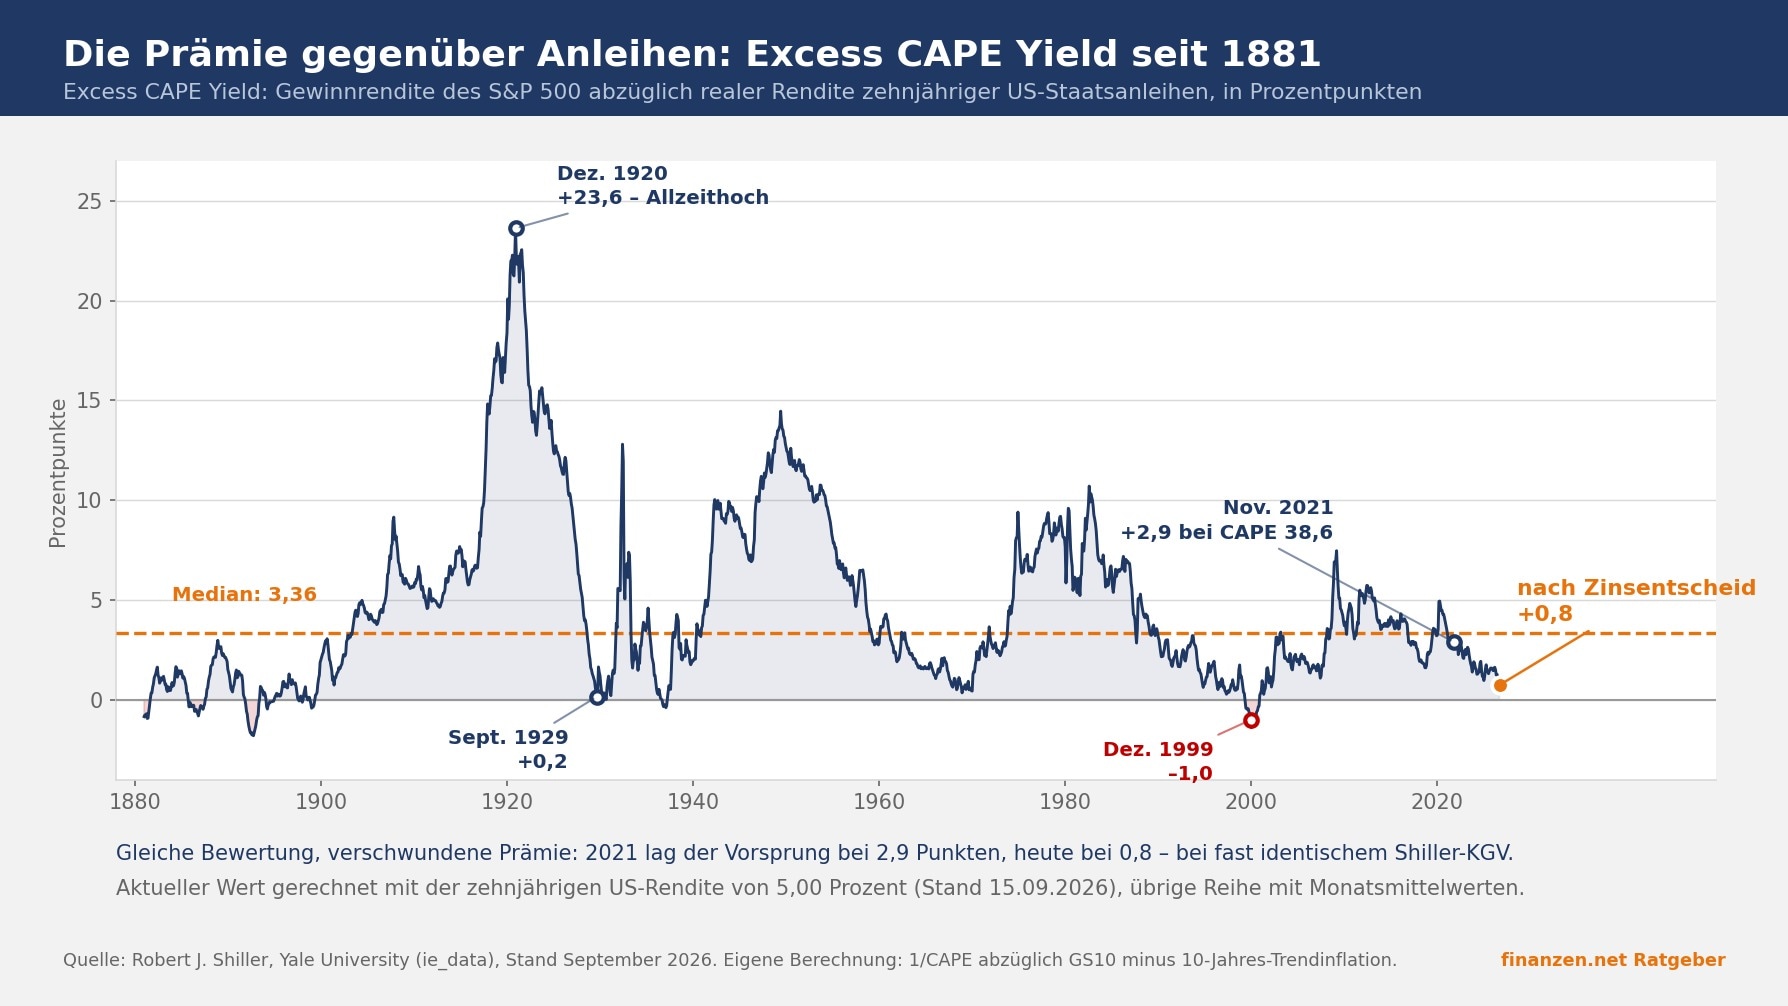
Der Vergleich, der das am deutlichsten zeigt, braucht nur zwei Zahlenpaare. Im November 2021 stand das Shiller-KGV bei 38,6. Der Vorsprung von Aktien gegenüber inflationsbereinigten Anleiherenditen – Shiller nennt diese Kennzahl Excess CAPE Yield – lag damals bei 2,9 Prozentpunkten. Heute steht das Shiller-KGV bei 40,6, also praktisch auf demselben Niveau. Der Vorsprung beträgt noch 0,8 Prozentpunkte.
Gleiche Bewertung, verschwundene Begründung. Zum Vergleich: Der Median dieser Kennzahl liegt seit 1881 bei 3,4 Prozentpunkten.
Dabei ist der Rückgang kein Ereignis eines einzigen Abends, sondern eine Erosion über Monate. Vor einem Jahr lag der Wert bei 1,55, im September bei 1,01, nach dem Anstieg der Zehnjahresrendite auf fünf Prozent bei 0,76. Die Fed-Entscheidung ist der Moment, in dem sich das nicht mehr übersehen lässt.
Drei Rechenwege, ein Befund
Wie groß der Vorsprung von Aktien gegenüber Anleihen ausfällt, hängt davon ab, wie man rechnet. Alle drei gängigen Wege kommen derzeit zu einem ähnlichen Ergebnis.
1. Shillers Excess CAPE Yield: Gewinnrendite auf Basis des Zehnjahresdurchschnitts abzüglich der um die Trendinflation bereinigten Anleiherendite. Ergebnis: 0,8 Prozentpunkte Vorsprung.
2. Marktbasiert: Gegen die gehandelte Realrendite inflationsindexierter US-Staatsanleihen von 2,62 Prozent – dem höchsten Stand seit November 2008. Ergebnis: rechnerisch kein Vorsprung mehr. Diese Rechnung setzt die geglättete Gewinnrendite allerdings hart gegen einen Marktpreis und fällt dadurch am ungünstigsten aus.
3. Erwartete Realrendite: Dividendenrendite von 1,1 Prozent plus langfristiges reales Gewinnwachstum, konservativ mit 1,5 bis 2 Prozent angesetzt. Ergebnis: 2,6 bis 3,1 Prozent – gegenüber 2,62 Prozent, die inflationsindexierte Anleihen vertraglich zusichern.
Der gemeinsame Nenner: Für das Aktienrisiko gibt es derzeit kaum noch Kompensation. Historisch lag diese Prämie bei drei bis vier Prozentpunkten.
Was sich darüber hinaus nicht erklären lässt
Rekordmargen sind ein Argument, das sich selbst schlägt. Wer die hohe Bewertung mit der hohen Profitabilität rechtfertigt, zahlt einen Rekordpreis für Gewinne, die selbst schon auf Rekordniveau liegen. Fallen die Margen auf ihren langfristigen Schnitt zurück, schrumpfen die Gewinne – und der Preis, den Anleger je Gewinneuro zu zahlen bereit sind, schrumpft erfahrungsgemäß gleich mit. Beides zusammen wirkt in dieselbe Richtung.
Der Preis läuft der Substanz davon. Die zehn größten Indexmitglieder stellten 2025 rund 38 Prozent der Indexgewichtung, trugen aber nur etwa 32 Prozent der Gewinne bei. Diese Lücke hat sich seit 2015 deutlich geweitet. Zum Vergleich: Ende 2000 lagen die Top 10 bei rund 23 Prozent Gewichtung, im Jahresverlauf mit einem Höchstwert von etwa 27 Prozent. Die Konzentration ist heute deutlich ausgeprägter als am Höhepunkt der Dotcom-Blase – und sie beruht stärker auf Kursen als auf Gewinnen.
Zur Fairness gehört die Gegenprobe. Ein Vorsprung von 0,8 Prozentpunkten ist dünn, aber nicht beispiellos. 304 von 1.749 Monaten seit 1881 lagen niedriger. Im Dezember 1999 war der Wert mit minus 1,0 sogar negativ, im September 1929 lag er bei plus 0,2. Von den Extremwerten der beiden großen Bewertungsgipfel ist der Markt heute noch entfernt.
Du willst dein Depot international breiter aufstellen, ohne dass die Ordergebühren die Streuung auffressen? Bei finanzen.net ZERO¹, dem Broker von finanzen.net, startest du Sparpläne ab einem Euro und kombinierst mehrere Positionen per Multiorder in einem Vorgang. finanzen.net ZERO ist Kostensieger der Stiftung Warentest (12/2025). Starte hier mit wenigen Klicks!
Warum gute Unternehmen trotzdem eine schlechte Anlage sein können
Der entscheidende Denkfehler in dieser Debatte ist die Gleichsetzung von Unternehmensqualität mit Anlagequalität. Dass ein Unternehmen exzellent ist, sagt nichts darüber, ob sein Kurs angemessen ist.
Das historische Beispiel dafür sind die sogenannten Nifty Fifty der frühen 1970er Jahre – eine Gruppe amerikanischer Qualitätsunternehmen, deren Geschäftsmodelle als so unangreifbar galten, dass der Einstiegskurs angeblich keine Rolle spielte. Coca-Cola, IBM, Xerox und andere wurden zu Kurs-Gewinn-Verhältnissen von 40 bis 50 gehandelt. Die Unternehmen haben geliefert, viele von ihnen über Jahrzehnte. Die Anleger, die zu diesen Kursen eingestiegen sind, haben trotzdem ein Jahrzehnt verloren. Nicht weil die Unternehmen schlecht waren, sondern weil der Preis zu hoch war.
Was das Shiller-KGV historisch leistet und was nicht, ist dabei gut belegt: Es taugt nicht als Zeitpunktprognose. Seit 2013 liegt der Indikator durchgehend über seinem historischen Median, 2017 und 2019 bereits um die 30 Punkte. Wer damals wegen der Bewertung ausgestiegen ist, hat viel Rendite verpasst. Märkte können jahrelang teuer bleiben und dabei weiter steigen. Wofür der Indikator taugt, ist die Erwartung an die nächsten zehn Jahre – und da fällt der Befund bei Werten über 30 historisch durchweg mager aus.


Was Anleger daraus machen
Aus einer hohen Bewertung folgt kein Verkaufssignal. Wer sein Depot aufgrund eines Bewertungsindikators auflöst, wettet auf einen Zeitpunkt – und genau das ist die Disziplin, in der der Indikator nachweislich versagt.
Was daraus folgt, sind drei nüchterne Konsequenzen.
1. Erwartungsmanagement. Wer seine Altersvorsorge mit sieben Prozent Realrendite pro Jahr kalkuliert, sollte wissen, dass diese Annahme aus einer Epoche stammt, in der die Einstiegsbewertungen deutlich niedriger lagen.
2. Streuung über Regionen. Die Bewertungsprämie ist ein überwiegend amerikanisches Phänomen; europäische und asiatische Märkte notieren teils deutlich niedriger (doch hier gilt umgekehrt: Eine günstige Bewertung ist nicht notwendigerweise ein Kurstreiber). Ein Welt-ETF bildet diese Unterschiede zwar ab, gewichtet die USA aber mit rund zwei Dritteln – wer das reduzieren will, muss aktiv beimischen.
3. Streuung über die Zeit. Ein Sparplan verteilt den Einstiegszeitpunkt automatisch und nimmt der Frage nach dem richtigen Moment ihre Schärfe.
Und eine vierte Konsequenz, die sich erst seit Mittwoch stellt: Wer bisher aus Mangel an Alternativen in Aktien investiert war, hat wieder eine Wahl. Das heißt nicht, dass Anleihen die bessere Anlage sind – über lange Zeiträume waren sie das historisch selten. Es heißt, dass die Entscheidung wieder eine ist.
Fazit: Was von der Rekordbewertung zu halten ist
- Der Aufschlag ist nicht willkürlich. Ein Index aus kapitalarmen, hochprofitablen Unternehmen verdient ein höheres Multiple als der Industriemarkt von 1950. Ein faires Shiller-KGV dürfte heute näher bei dreißig als bei siebzehn liegen.
- Erklärbar heißt nicht kostenlos. Der strukturelle Aufschlag ist längst eingepreist. Was darüber hinausgeht, ist eine Wette auf Gewinne, die noch nicht in den Büchern stehen.
- Bewertung sagt nichts über den Zeitpunkt. Seit 2013 gilt der Markt als teuer, und wer deshalb ausgestiegen ist, hat viel Rendite verpasst. Was das Shiller-KGV prognostiziert, ist die Rendite der kommenden zehn Jahre – nicht der nächste Crash.
- Die Alternative ist zurück. Bei fünf Prozent für zehnjährige US-Staatsanleihen gibt es erstmals seit einem Jahrzehnt wieder eine ernsthafte Konkurrenz zum Aktienmarkt. Das macht Anleihen nicht zur besseren Anlage, aber die Entscheidung wieder zu einer echten.
- Was jetzt zählt, ist die Aufteilung. Nicht der Ausstieg, sondern realistische Renditeerwartungen, ein geringerer US-Klumpen und ein Sparplan, der den Einstiegszeitpunkt über Jahre verteilt.
Depot für ETF-Sparpläne: Weltweit gestreute ETFs handelst du bei finanzen.net ZERO¹, dem Broker von finanzen.net, mit Sparplänen ab einem Euro. finanzen.net ZERO ist Kostensieger der Stiftung Warentest (12/2025). Starte hier in wenigen Klicks.
Hör auf zu raten.
Fang an zu wissen.
Beiträge und Empfehlungen zu Börse, Aktien und Krypto, die normalerweise hinter geschlossener Tür bleiben. 100 % kostenlos, direkt in Dein Postfach.
„Die besten Informationen waren schon immer denjenigen vorbehalten, die wussten, wo sie suchen müssen.“
Bereits 35.421 Abonnenten vertrauen unseren Inhalten.
Disclaimer: Die in diesem Artikel enthaltenen Inhalte dienen ausschließlich allgemeinen Informations-, Bildungs- und Marketingzwecken ohne Gewähr auf Vollständigkeit, Richtigkeit und Aktualität. Die Inhalte stellen keine Anlageberatung, Anlagestrategieempfehlung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren oder sonstigen Finanzinstrumenten dar. Die Informationen berücksichtigen nicht die individuellen Anlageziele und finanzielle Situation des Lesers. Jede Anlageentscheidung sollte eigenverantwortlich getroffen und sorgfältig geprüft werden. Vor einer Anlageentscheidung sollte der Rat eines Anlage- und Steuerberaters eingeholt werden. Der Handel mit Wertpapieren oder sonstigen Finanzinstrumenten ist mit hohen Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals. Die in der Vergangenheit erzielte Performance ist kein Indikator für zukünftige Wertentwicklungen. Aussagen über zukünftige wirtschaftliche Entwicklungen basieren grundsätzlich auf Annahmen und Einschätzungen, die sich im Zeitablauf als nicht zutreffend erweisen können. Wir übernehmen keine Haftung für Verluste, die durch die Umsetzung der in diesem Artikel genannten Informationen entstehen.
1Hinweis: finanzen.net zero ist ein Angebot der finanzen.net zero GmbH, einer Tochter der finanzen.net GmbH.
Weitere aktuelle News

Aktien, ETFs, Derivate, Kryptos und mehr - jetzt für 0 Euro pro Trade handeln (zzgl. marktüblicher Spreads)!


Oskar ist der einfache und intelligente ETF-Sparplan. Er übernimmt die ETF-Auswahl, ist steuersmart, transparent und kostengünstig.
