Depot eröffnen
Das Wichtigste in Kürze
Keine Zeit, den ganzen Artikel zu lesen? Hier sind die Kernpunkte für dich:
Lass uns ganz ehrlich sein. Die Börse fühlt sich für viele von uns in Deutschland immer noch nach einem gefährlichen Ort an. Das ist auch absolut verständlich. Vielleicht erinnerst du dich noch an den Crash am Neuen Markt um die Jahrtausendwende oder an die große Finanzkrise 2008. Damals haben unzählige Menschen, die mutig ihr erstes Geld investiert hatten, bittere Verluste erlitten. So etwas brennt sich ins Gedächtnis ein, ganz gleich, ob man selbst betroffen war oder es nur in den Nachrichten mitbekommen hat. Aus dieser Angst ziehen wir jedoch oft den falschen Schluss und halten uns komplett fern. Dabei zeigt die Realität ein ganz anderes Bild. Wenn du dein Geld klug streust und ihm über viele Jahre Zeit gibst, ist die Börse der zuverlässigste Weg, um Vermögen aufzubauen. Das funktioniert viel verlässlicher als vermeintlich sichere Alternativen, die auf dem Konto liegen und dort durch die Inflation schleichend an Wert verlieren.
Das heißt natürlich nicht, dass es immer nur steil bergauf geht. Es wird Zeiten geben, in denen die Kurse fallen, und ja, das tut auch mal weh. Aber wenn du die Sache richtig anpackst, sind deine langfristigen Chancen deutlich größer als die Rückschläge. Der springende Punkt ist nämlich gar nicht, ob du Risiken eingehst, sondern welche. An der Börse gibt es zwei Arten von Risiko. Für das eine wirst du langfristig vom Markt mit Rendite belohnt. Das andere Risiko ist völlig unnötig und bringt dir rein gar nichts. Genau diese zweite, überflüssige Sorte Risiko kannst du ganz einfach loswerden. Wie das funktioniert und wie du von Anfang an entspannt investierst, zeigen wir dir in diesem Ratgeber.
Warum Streuung der wichtigste Hebel in deinem Depot ist
Wenn du dein Geld an der Börse anlegst, hast du es mit zwei völlig unterschiedlichen Arten von Risiko zu tun.
Die erste Art betrifft nur einzelne Unternehmen oder ganz bestimmte Branchen. Stell dir vor, die Führungsetage macht einen großen Fehler, ein neues Produkt fällt bei den Kunden komplett durch oder eine Firma verliert einen teuren Rechtsstreit. Solche Dinge lassen den Kurs dieser einen speziellen Aktie abstürzen. Der restliche Markt bleibt davon aber völlig unbeeindruckt. Genau dieses Firmenrisiko kannst du fast komplett ausschalten, indem du dein Geld breit streust. Das solltest du auch unbedingt tun. Niemand zahlt dir nämlich eine Extrarendite dafür, dass du alles auf eine Karte setzt und dieses vermeidbare Risiko freiwillig erträgst.
Die zweite Art von Risiko bleibt hingegen immer bestehen. Wenn die Wirtschaft weltweit schwächelt oder die Zinsen plötzlich stark steigen, zieht das den kompletten Markt nach unten. In so einem Fall trifft ein allgemeiner Crash auch ein weltweit gestreutes Depot. Eine breite Streuung schützt dich also nicht davor, dass dein Vermögen in Krisenzeiten vorübergehend an Wert verliert. Sie rettet dich aber davor, dass der Absturz einer einzigen Firma dein gesamtes Geld vernichtet. Genau das ist der Deal, auf den du dich beim Investieren einlässt. Du behältst nur das Risiko, für das dich der Markt über die Jahre mit Rendite belohnt. Das überflüssige Firmenrisiko wirfst du ganz einfach über Bord.
Nicht alle Eier in einen Korb
Der Spruch ist alt und stimmt natürlich. Aber er greift eigentlich zu kurz. Stell dir vor, du verteilst zehn Eier auf zehn verschiedene Körbe. Wenn all diese Körbe dann auf demselben Fahrrad stehen, hast du bei einem Sturz trotzdem nichts gewonnen.
Der US Ökonom Harry Markowitz hat 1952 gezeigt, worauf es wirklich ankommt. In einem berühmten Aufsatz hat er mathematisch nachgewiesen, dass ein gemischtes Depot insgesamt weniger stark schwanken kann als jeder einzelne Baustein darin. Dafür hat er später sogar den Nobelpreis bekommen. Das Geheimnis ist also nicht, einfach nur wahllos viele verschiedene Wertpapiere zu kaufen. Es geht vielmehr darum, Dinge zu kombinieren, die sich nicht zur gleichen Zeit in dieselbe Richtung bewegen.
Ein kurzes Beispiel macht das greifbar. Aktien steigen meistens, wenn Unternehmen gute Gewinne schreiben und die Stimmung in der Wirtschaft sonnig ist. Staatsanleihen von soliden Ländern sind dagegen oft genau dann gefragt, wenn es kriselt. Dann suchen Anleger nämlich händeringend nach Sicherheit und die Notenbanken senken oft die Zinsen. Beide Bausteine reagieren also auf ein und dieselbe Nachricht völlig unterschiedlich. Genau diese Mischung willst du in deinem Depot haben.
Was das über lange Zeiträume ausmacht, zeigt der Vergleich von zwei verschiedenen Depots ganz wunderbar.
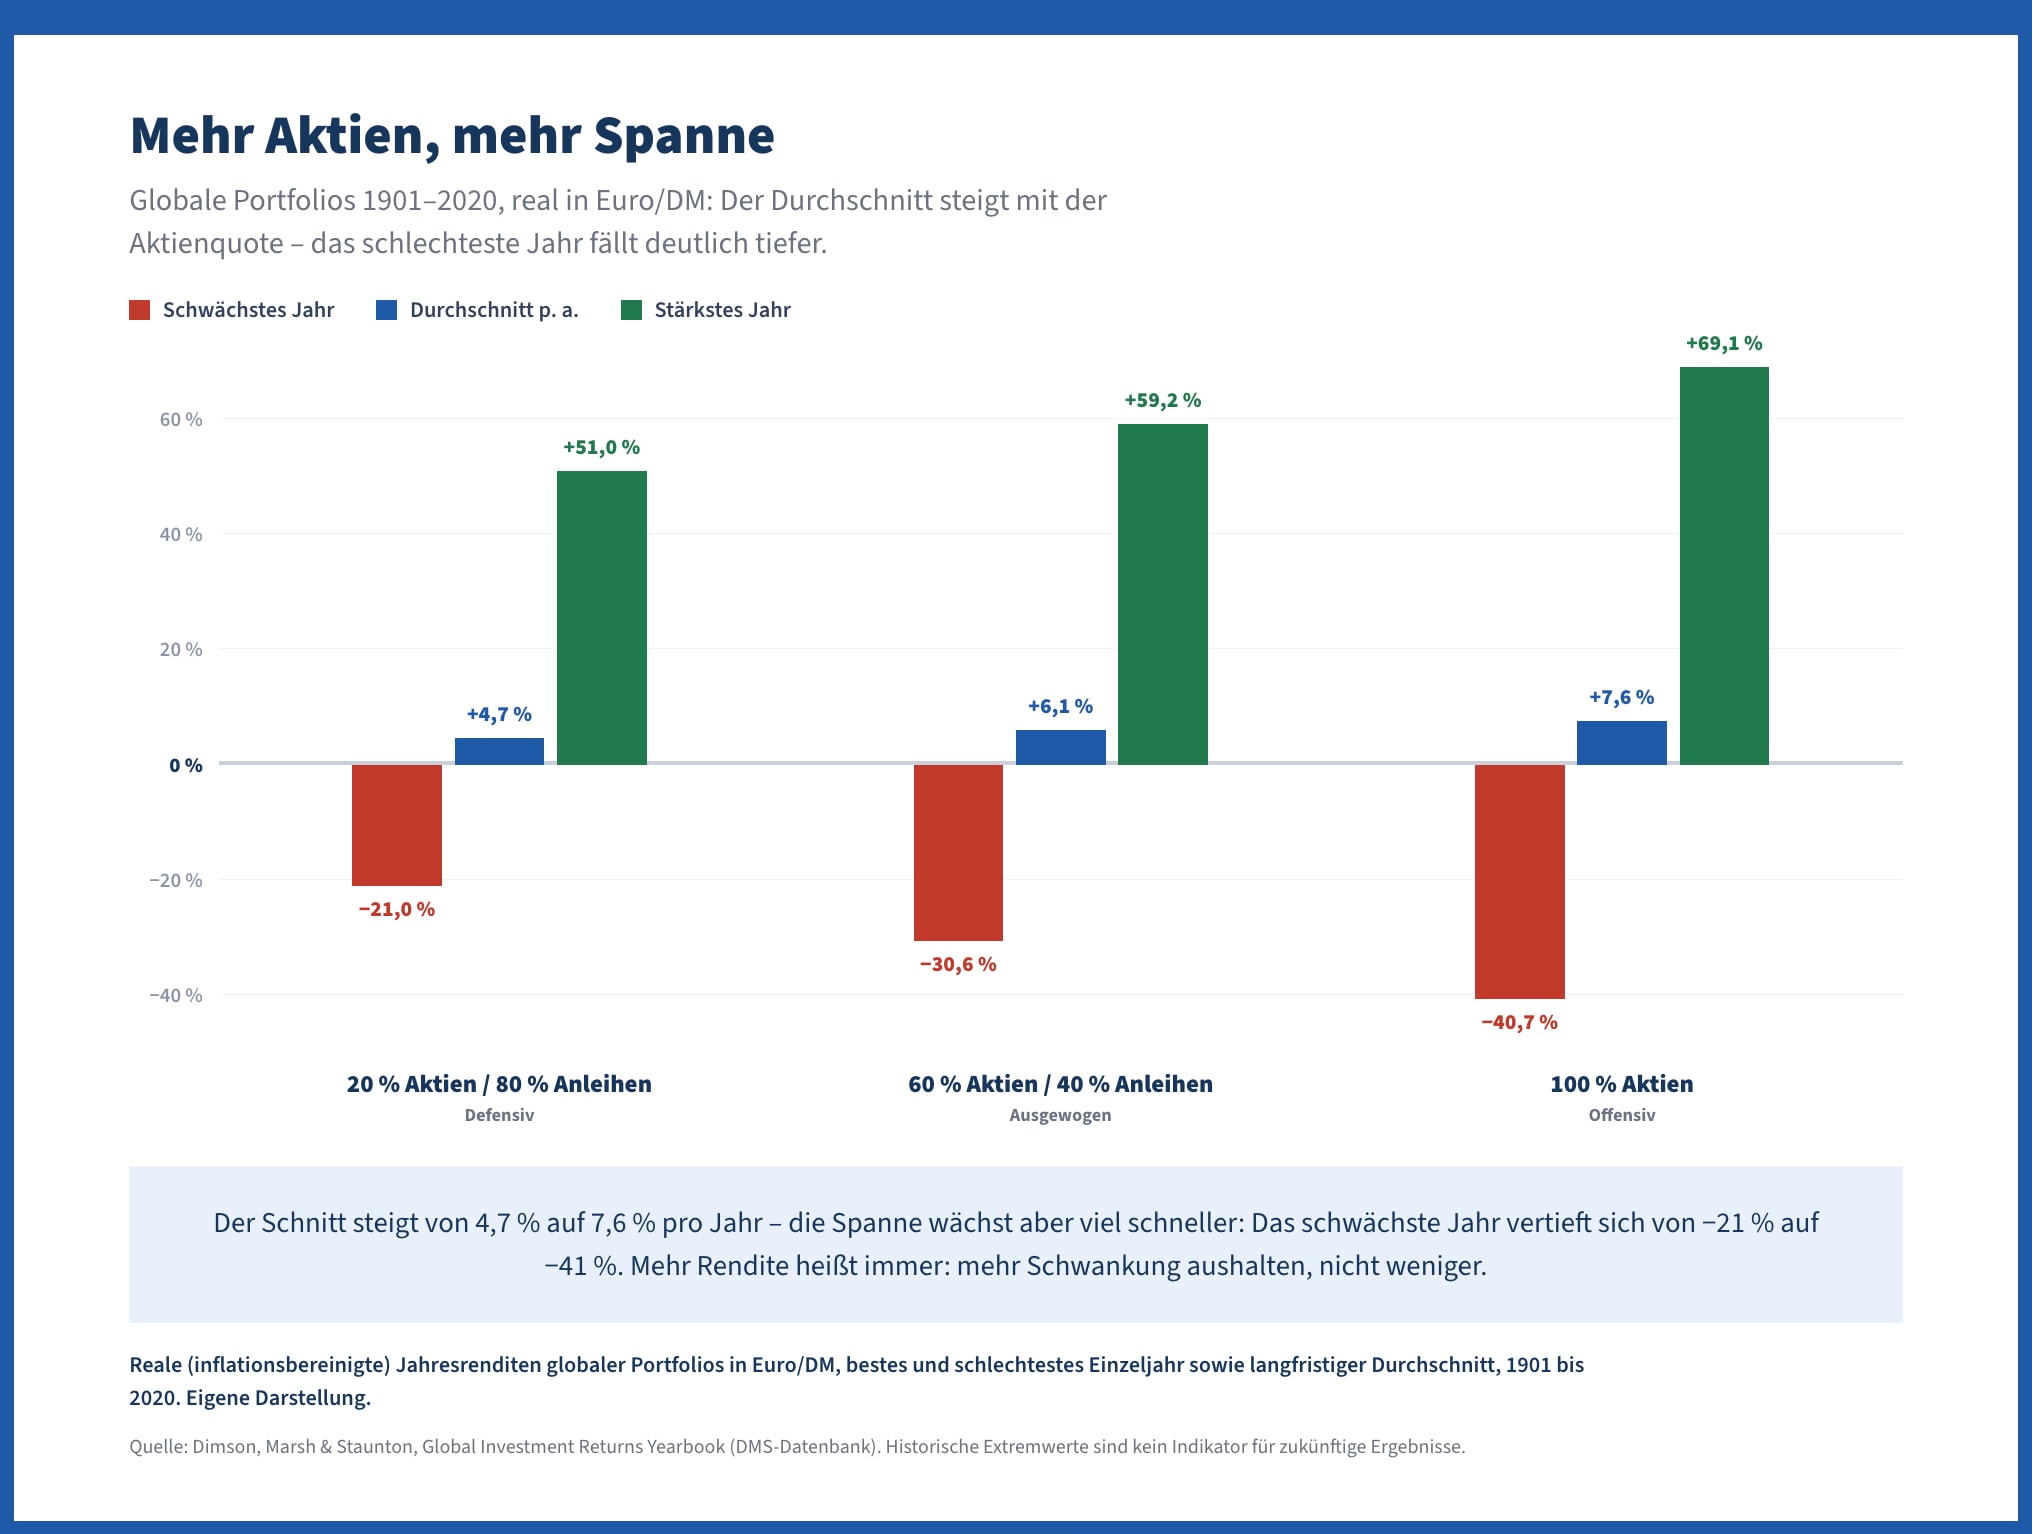
Ein reines Aktiendepot bringt am Ende das meiste Geld. Aus 100 Euro wurden hier über 120 Jahre rund 437.000 Euro. Der Weg dorthin war aber mitunter holprig, es gab Jahre mit einem satten Verlust von 41 Prozent. Ein gemischtes Depot aus 60 Prozent Aktien und 40 Prozent Anleihen kam im selben Zeitraum auf rund 140.000 Euro. Dafür lag das schwächste Jahr hier nur bei einem Minus von 31 Prozent. Du tauschst also etwas Rendite gegen ruhigere Nerven. Beides zusammen gibt es leider nicht.
Für dieses Zusammenspiel der Anlageklassen gibt es einen Fachbegriff. Die sogenannte Korrelation beschreibt, wie stark sich zwei Anlagen im Gleichschritt bewegen. Der Wert liegt immer zwischen plus eins und minus eins. Bei plus eins laufen zwei Anlagen exakt parallel und bieten dir keinen Schutz. Bei null haben sie schlichtweg nichts miteinander zu tun. Bei minus eins steigt die eine Anlage, wenn die andere fällt.
| Korrelationswert | Effekt auf Volatilität (Portfoliorisiko) | Der Haken |
|---|---|---|
| Nahe +1 (Gleichlauf) | Keine Risikosenkung, volle Volatilität bei Marktabstürzen | Volles Risiko in Schwächephasen |
| Um 0 (Unabhängig) | Spürbare Reduzierung der Gesamtschwankung | Entsprechende Anlagen sind selten |
| Nahe -1 (Gegenläufig) | Starke Glättung der Volatilität, fängt Kursverluste ab | Kostet im Bullenmarkt viel Rendite |
In der echten Welt liegen die Werte fast immer irgendwo dazwischen. Anlagen, die sich dauerhaft exakt gegenläufig entwickeln, gibt es praktisch gar nicht. Und wo dieser Effekt doch mal kurzzeitig auftritt, kostet er so viel Rendite, dass ihn auf Dauer kaum jemand bezahlen möchte. Für dein Depot ist deshalb vor allem der mittlere Bereich spannend. Du suchst also Bausteine, die sich weitgehend unabhängig voneinander entwickeln.
Die folgende Übersicht zeigt dir die wichtigsten Anlageklassen im Vergleich. Du kannst sie dir wie eine Entfernungstabelle in einem alten Straßenatlas vorstellen. Such dir einfach zwei Anlageklassen aus und schau nach, was in dem Feld steht, wo sich Zeile und Spalte treffen.
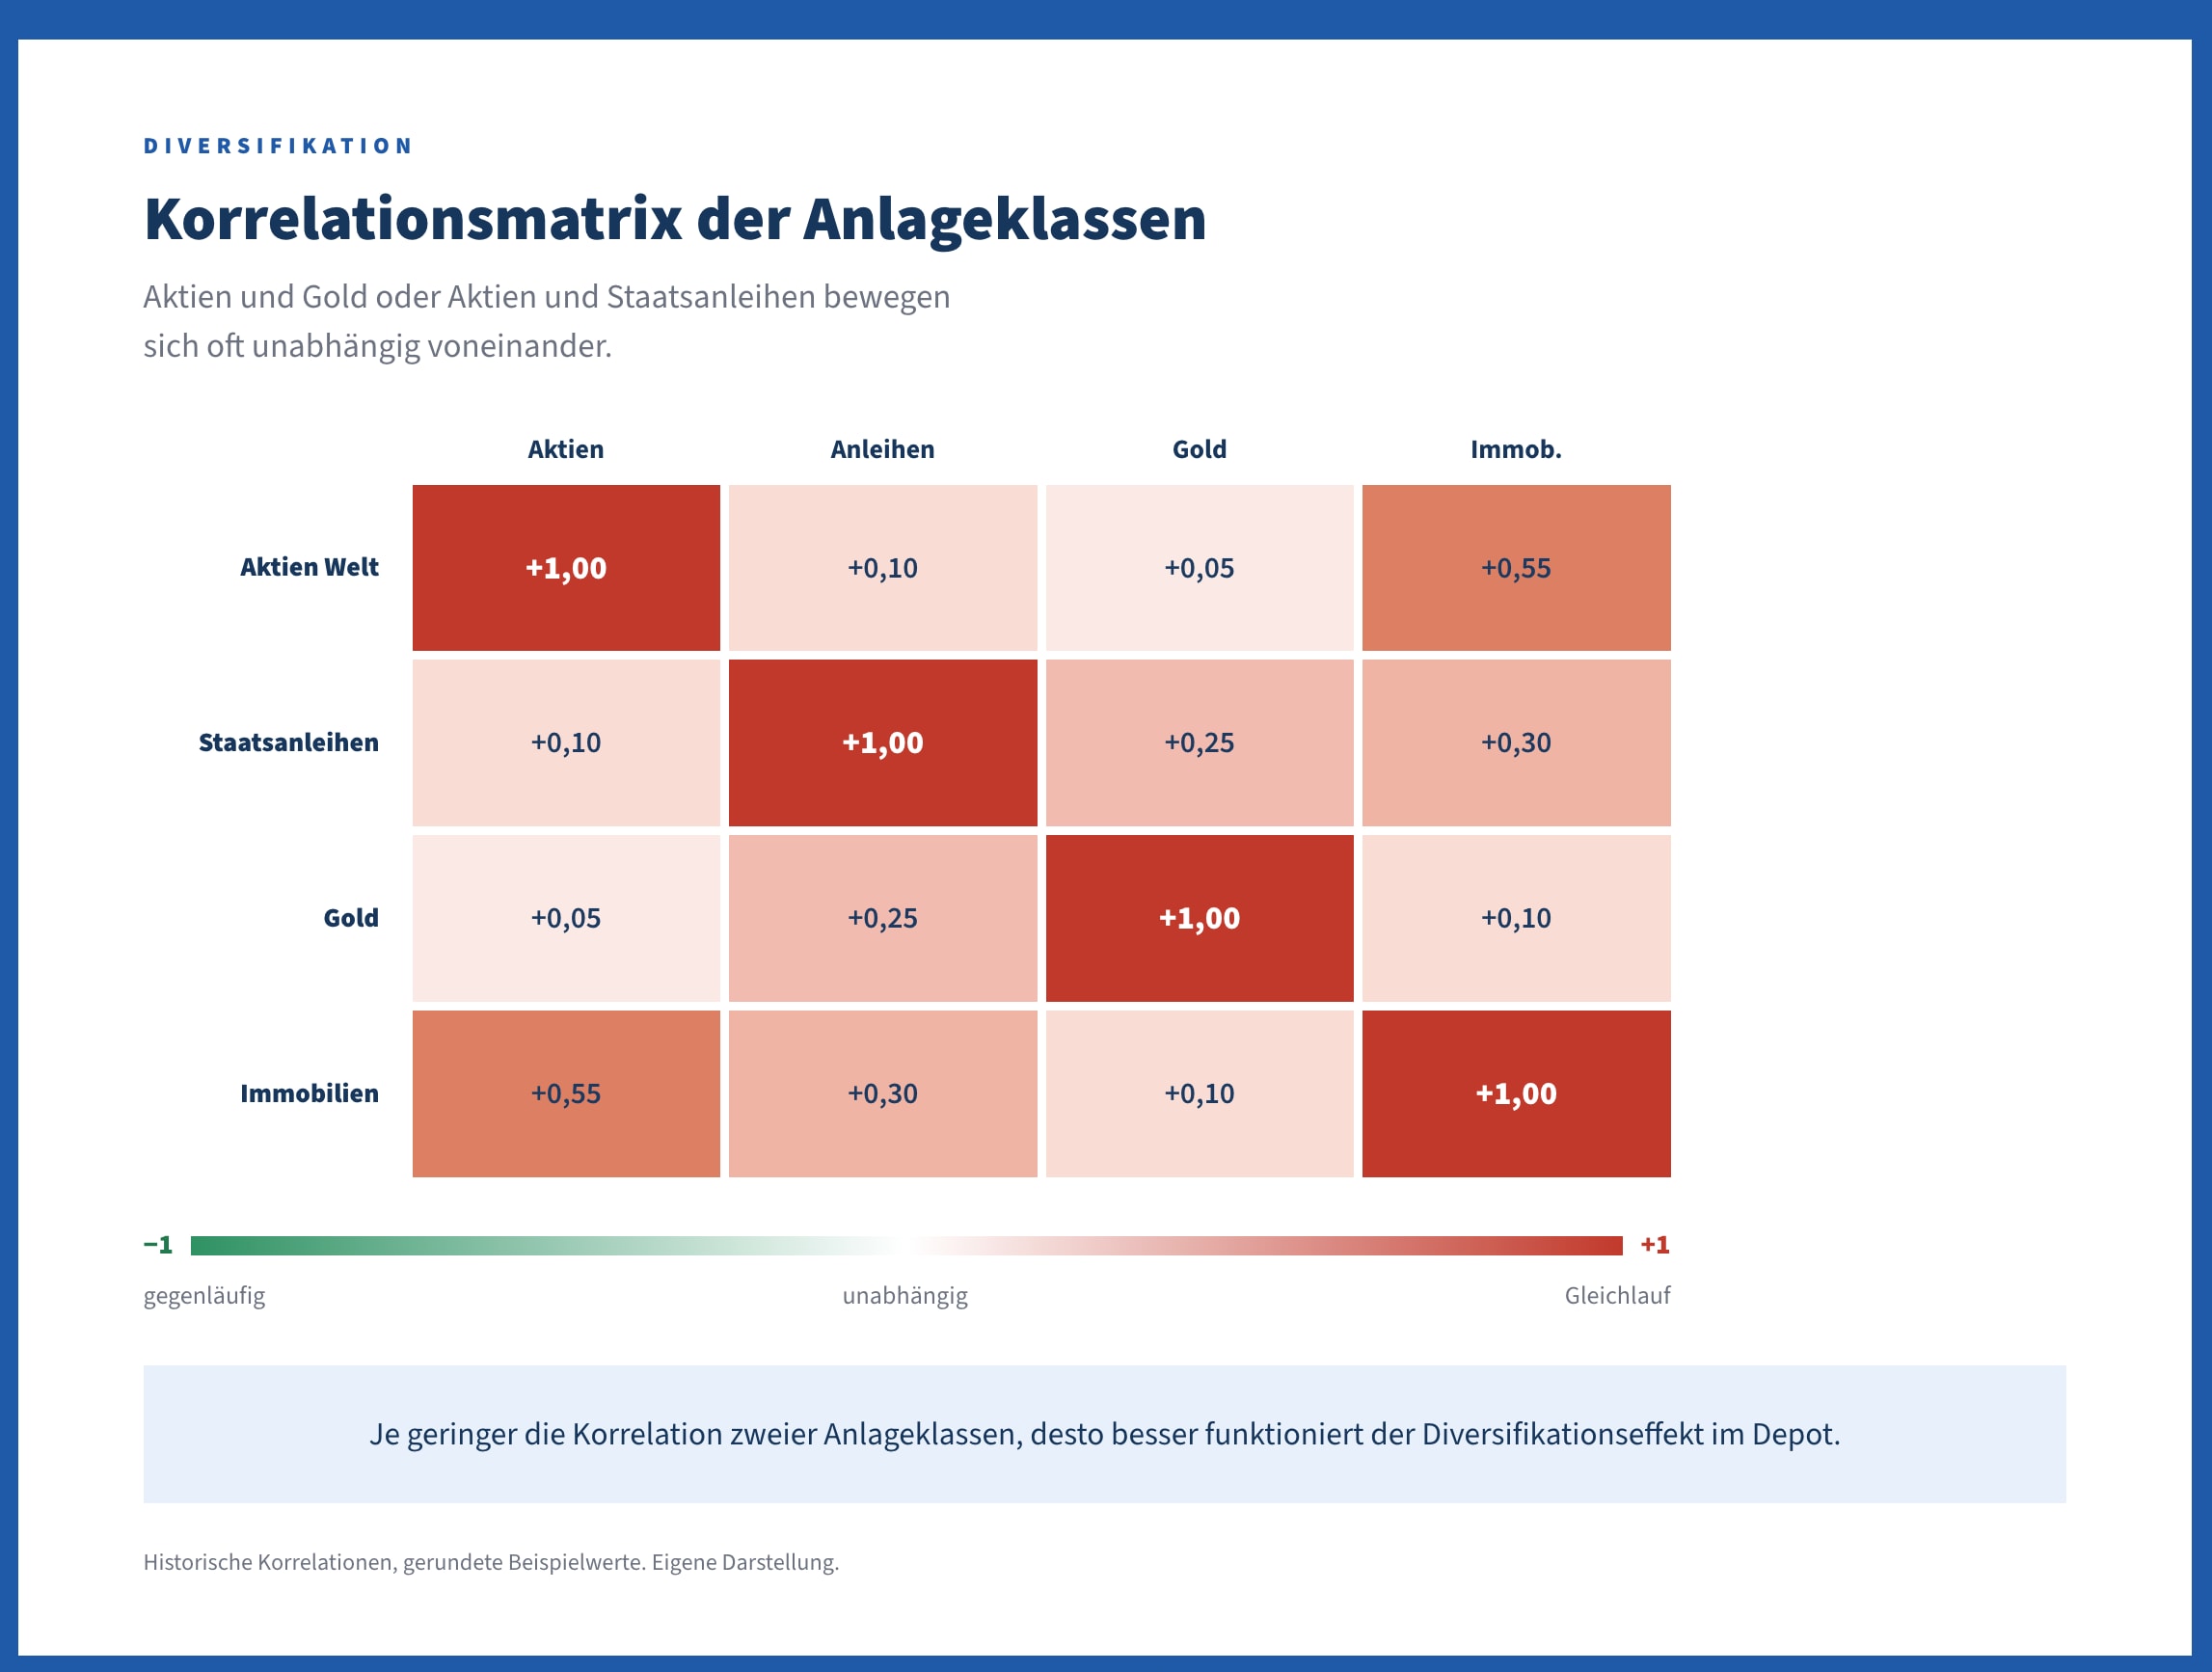
Wie du dort sehen kannst, haben weltweite Aktien und Gold historisch betrachtet eine Korrelation von gerade einmal plus 0,05. Sie bewegen sich also fast völlig unabhängig voneinander. Sehr ähnlich sieht es bei Aktien und europäischen Staatsanleihen aus, hier liegt der Wert bei plus 0,10. Genau diese Unabhängigkeit macht Anleihen und Gold zu so beliebten Stabilisatoren in reinen Aktiendepots. Wenn es an der Börse stürmt, bleiben diese Bausteine oft völlig entspannt oder legen als sicherer Hafen sogar noch an Wert zu.
Ganz anders sieht die Sache bei börsennotierten Immobilienwerten aus. Der Wert von plus 0,55 bezieht sich auf einen breiten Index aus sogenannten REITs. Das sind börsengehandelte Immobiliengesellschaften, die Gewerbeimmobilien und Wohnimmobilien besitzen. Hier kannst du einen spürbaren Gleichlauf zur Aktienseite messen. Das hat zwei einfache Gründe. Wirtschaftlich gesehen profitieren sowohl die Unternehmensgewinne als auch die Nachfrage nach Immobilien von einer guten Konjunktur. Vor allem aber werden diese Gesellschaften an der Börse gehandelt und machen deshalb deren Stimmungsschwankungen voll mit.
Für dein Depot bedeutet das Folgendes: Deine selbst bewohnte Wohnung bewegt sich nicht im Takt des Aktienmarkts, denn ihr Wert wird einfach viel seltener ermittelt. Eine Immobilienaktie tut das hingegen schon. Wer sich also Immobilien über die Börse ins Depot holt, kauft sich damit deutlich weniger Krisenschutz ein als mit klassischen Staatsanleihen.
Korrelationen sind keine in Stein gemeißelten Naturgesetze, sondern lediglich historische Durchschnittswerte. In extremen Panikphasen wie etwa beim großen Crash im Frühjahr 2020 bewegen sich die Werte fast aller Anlageklassen kurzfristig in Richtung plus eins. Wenn Anleger aus blanker Angst flüchten, wird vorübergehend einfach alles gleichzeitig verkauft. Seine wahre Stärke entfaltet der schützende Diversifikationseffekt deshalb vor allem über mittlere und lange Zeiträume.
Ab wann dein Depot ausreichend gestreut ist
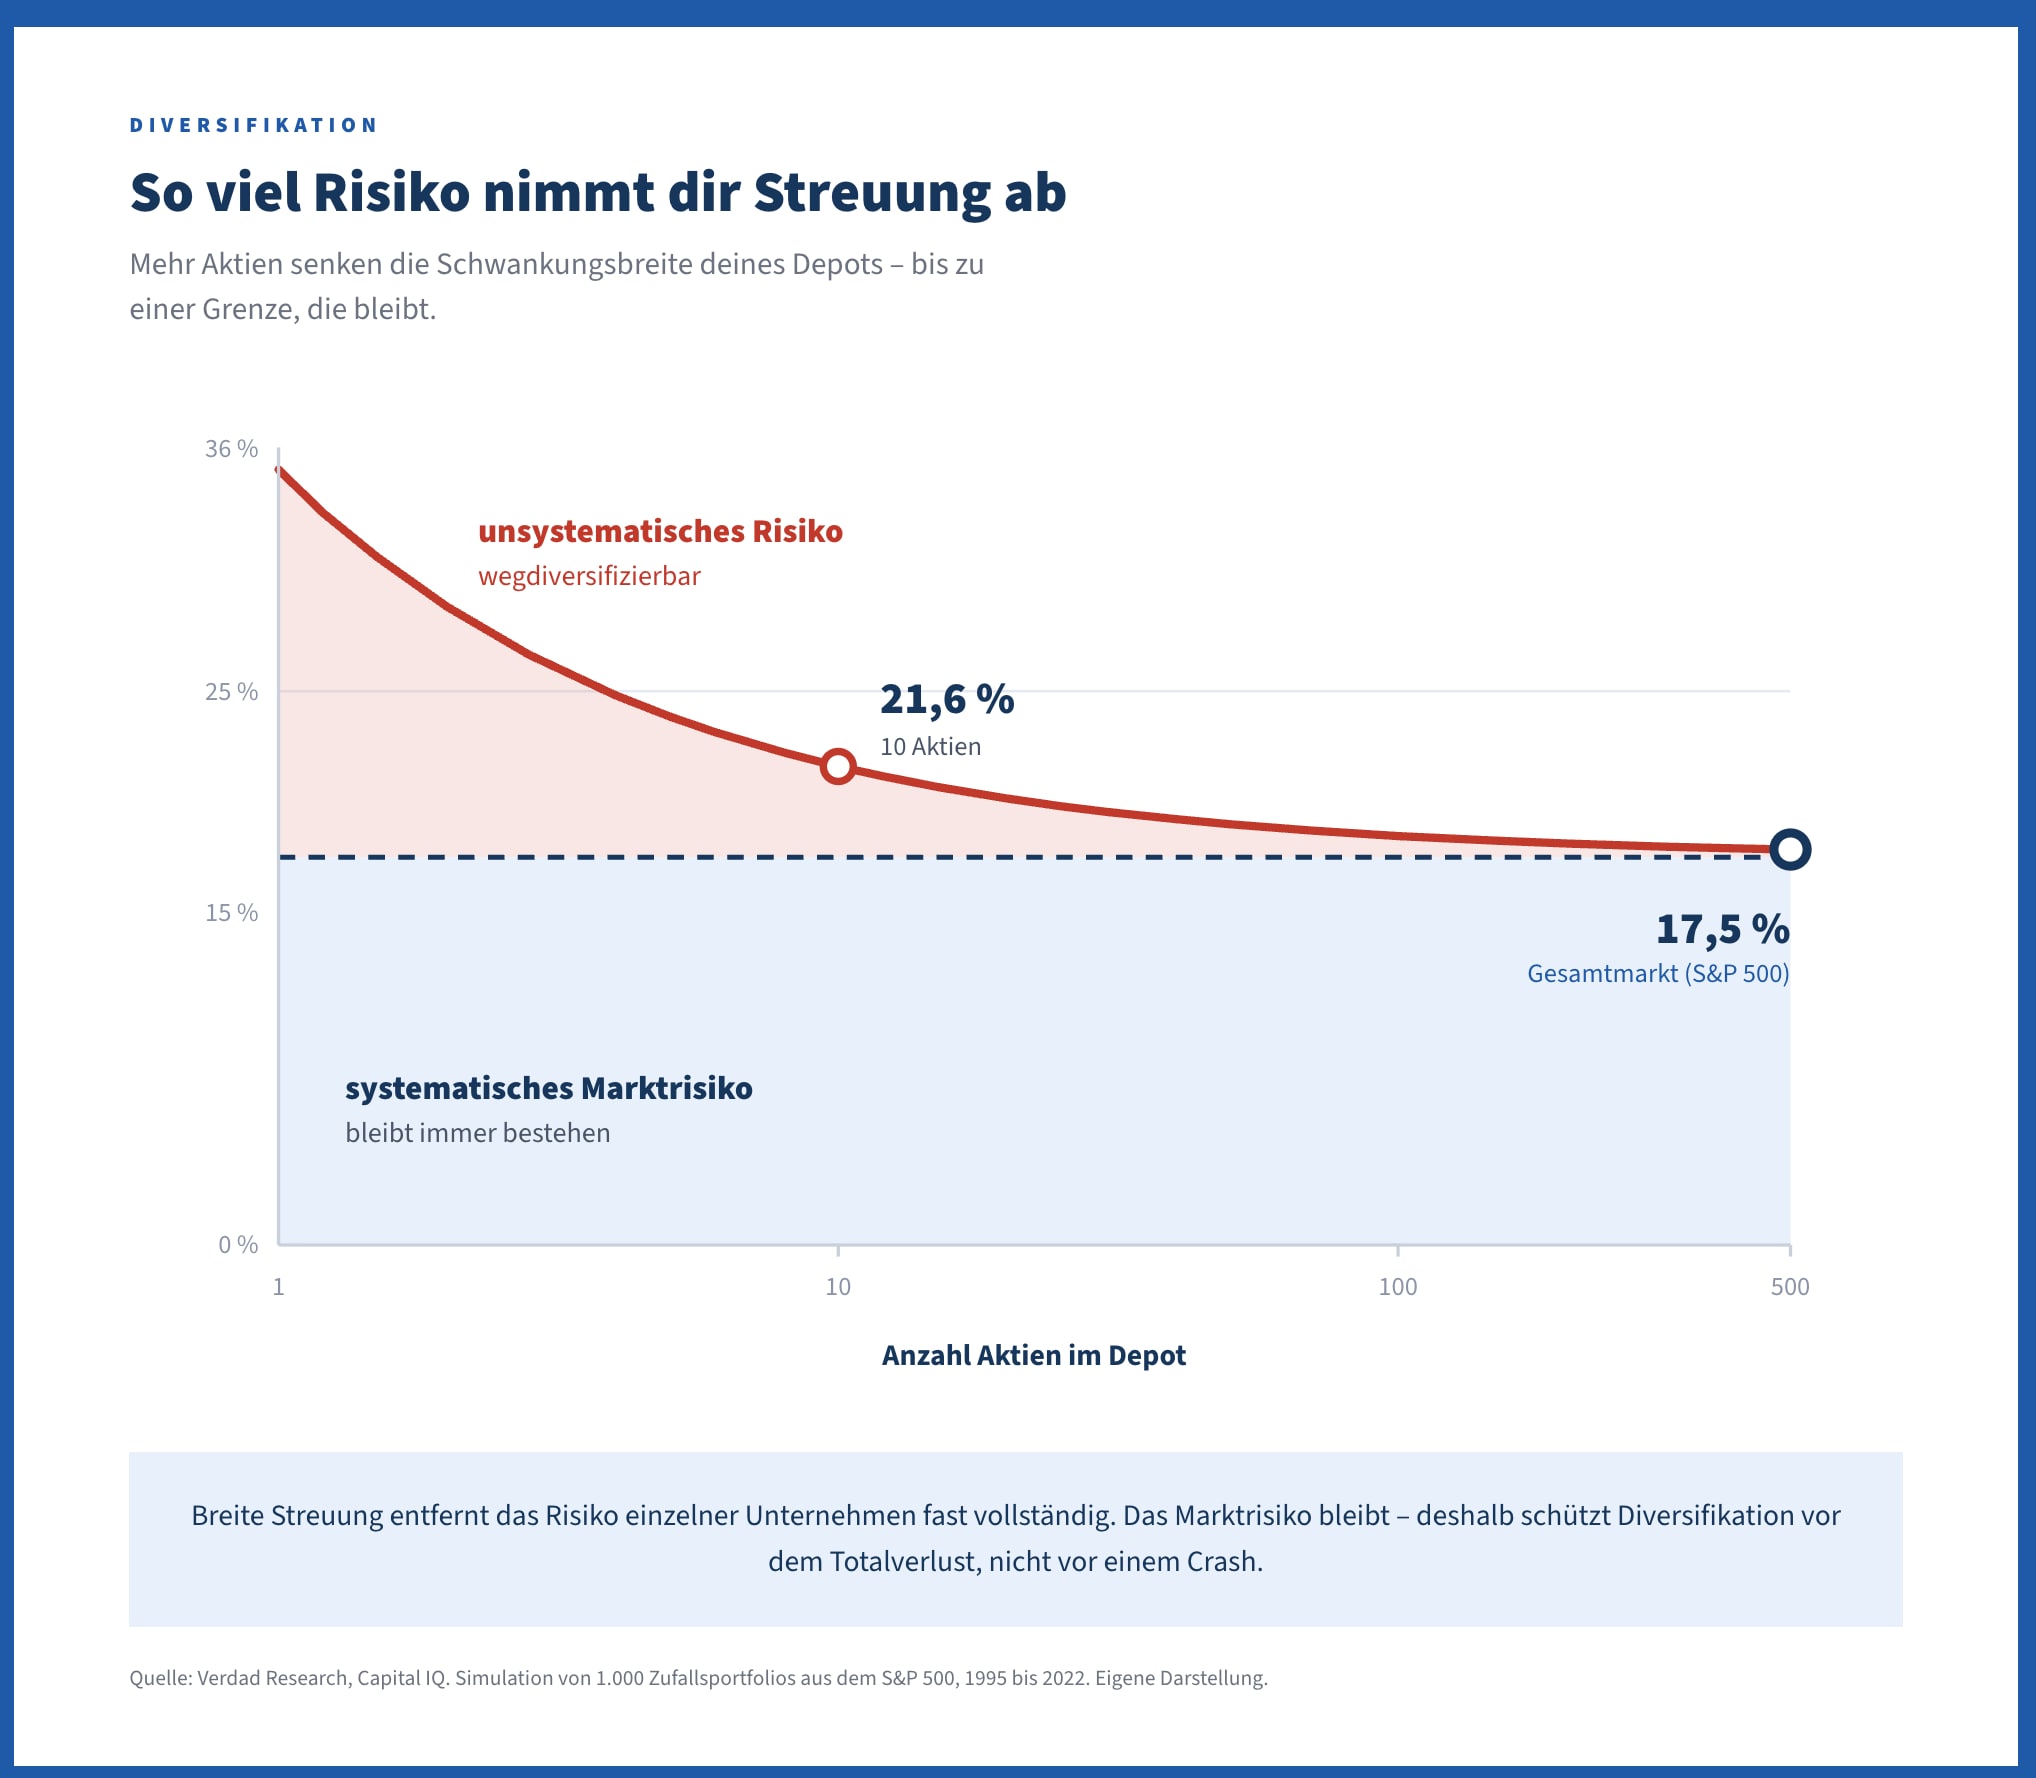
Stell dir vor, du setzt dein ganzes Geld auf eine einzige Aktie. In diesem Fall trägst du das absolute Maximum an vermeidbarem Risiko. Wenn bei dieser einen Firma etwas schiefgeht und der Kurs einbricht, trifft das sofort dein gesamtes Erspartes. Das muss nicht gleich ein riesiger Bilanzskandal sein. Oft reicht schon ein simpler Fehler im Management, ein neues Produkt, das niemand kaufen will, ein verlorener Rechtsstreit oder einfach nur politischer Ärger in einem wichtigen Markt.
Sobald du aber eine zweite, dritte oder zehnte Aktie aus völlig unterschiedlichen Branchen dazukaufst, ändert sich das Bild. Die Schwankungen in deinem Depot gehen dann rasant nach unten. Dieser schützende Effekt ist anfangs enorm und flacht ab einer Menge von etwa 20 bis 30 einzelnen Aktien spürbar ab. In der Praxis bedeutet das ganz einfach, dass du mit rund zwei Dutzend gut gemischten Aktien das Risiko einzelner Firmen fast vollständig ausradiert hast.
Das ist jetzt aber keine Aufforderung, sofort loszuziehen und zwei Dutzend verschiedene Aktien zu kaufen. So viele einzelne Werte wollen schließlich sorgfältig ausgewählt, ständig beobachtet und bei Bedarf auch wieder ausgetauscht werden. Dieser Zeitaufwand wächst mit jeder weiteren Firma in deinem Depot enorm. Gerade wenn du mit dem Investieren erst anfängst, ist das selten der beste Weg. Viel entspannter gelingt dir der Einstieg über ein Sammelinvestment wie einen ETF. Ein solcher Indexfonds nimmt dir diese ganze anstrengende Arbeit ab und liefert dir die perfekte Streuung bequem frei Haus mit.
Wie viel Risiko passt zu dir?
Bevor du dich für konkrete Anlageklassen entscheidest, solltest du dein ganz persönliches Risikoprofil herausfinden. Dabei hilft ein ehrlicher Blick auf drei verschiedene Bereiche:
- Die Risikobereitschaft beschreibt dein emotionales Nervenkostüm. Du musst starke Schwankungen mental aushalten können, ohne in Panik zu verkaufen.
- Die Risikotragfähigkeit bemisst hingegen deine finanzielle Stabilität. Ein sicherer Arbeitsplatz und ein langer Anlagehorizont erhöhen deine finanzielle Fähigkeit, Krisen einfach auszusitzen.
- Der Risikobedarf zeigt dir auf, welche jährliche Rendite du zwingend benötigst, um deine finanziellen Ziele zu erreichen.
Für den Einstieg in diese Überlegungen gibt es eine weit verbreitete Faustformel. Sie lautet schlicht hundert minus Lebensalter und ergibt deinen Aktienanteil in Prozent. Mit 35 Jahren kämst du dabei auf eine Quote von 65 Prozent, mit 60 Jahren auf 40 Prozent. Der Gedanke dahinter ist durchaus logisch. Wer mehr Zeit mitbringt, kann Schwankungen viel besser aussitzen.
Als feste Rechenregel taugt diese Formel trotzdem nur als grober Richtwert. Sie kennt nämlich weder deinen Notgroschen auf dem Tagesgeldkonto noch die Sicherheit deines Einkommens. Außerdem geht sie stur davon aus, dass du dein komplettes Geld pünktlich zum Renteneintritt brauchst. Wer aber mit 67 in Rente geht und danach noch zwanzig Jahre lang Geld entnimmt, hat ja weiterhin einen sehr langen Anlagehorizont. Nimm diese Zahl also wirklich nur als ersten Ausgangspunkt und passe sie in beide Richtungen an deine echte Lebensrealität an.
Was solche verschiedenen Quoten am Ende in Euro und Cent ausmachen, kannst du ganz leicht selbst durchspielen. Im ETF-Sparplanrechner stellst du Sparrate, Laufzeit und Renditeerwartung ein und siehst das Ergebnis wahlweise in heutiger Kaufkraft. Der Renditerechner rechnet dir umgekehrt eine erzielte Wertentwicklung in eine Jahresrendite um.
Der alles entscheidende Moment bei der Depotplanung ist jedoch der Stresstest in echten Zahlen. Prozentangaben wirken auf dem Papier oft erstaunlich harmlos und ein theoretischer Kursverlust von 30 Prozent klingt erstmal durchaus verschmerzbar. Wenn dein Depot jedoch 50.000 Euro schwer ist, bedeutet dieser Rückschlag einen realen Buchverlust von 15.000 Euro. Du öffnest deine Banking-App und siehst live, wie der Gegenwert eines guten Kleinwagens einfach verschwunden ist. Wer diese Summe mental nicht aushält, hat seine Aktienquote im Vorfeld zu hoch angesetzt und wird unweigerlich im falschen Moment verkaufen.

Das Ziel eines Depots ist nicht, jedes Risiko auszuschalten, sondern nur die Risiken einzugehen, die man auch tragen kann.
Bei der Geldanlage bewegst du dich ohnehin immer in einem magischen Dreieck aus Rendite, Sicherheit und Verfügbarkeit. Du kannst leider niemals alle drei Ziele gleichzeitig erreichen. Hohe Sicherheit und die Möglichkeit, jederzeit an dein Geld zu kommen, bekommst du nur, wenn du auf Rendite verzichtest. Wer dagegen hohe Erträge anstrebt, muss vorübergehende Kursverluste akzeptieren und das Kapital langfristig binden.
Die Bausteine: Diese Anlageklassen kommen infrage
Dein Portfolio setzt sich aus verschiedenen Anlageklassen zusammen. Die strategische Aufteilung deines Vermögens auf diese Bausteine nennt man Asset Allocation. Sie bestimmt ganz maßgeblich deinen Erfolg an der Börse. Erfolg bedeutet dabei aber nicht zwangsläufig, die allerhöchste Rendite aus dem Markt zu quetschen. Für die meisten von uns ist ein Depot dann erfolgreich, wenn es ein konkretes Ziel zum richtigen Zeitpunkt erreicht und uns unterwegs nicht zum Verkauf zwingt. Ein Depot, das dir auf dem Papier vielleicht mehr Geld gebracht hätte, dich beim ersten Crash aber aus purer Panik zum Aussteigen bringt, war für dich schlichtweg die falsche Wahl. Jeder Baustein in deinem Depot übernimmt deshalb eine ganz eigene Aufgabe.
| Anlageklasse | Rolle im Depot | Wo es hakt |
|---|---|---|
| Aktien | Langfristiger Renditetreiber im Depot | Erfordern starke Nerven in Crash-Phasen |
| Anleihen | Reduzieren die Schwankungsbreite | Zinsänderungsrisiko. Steigen die Zinsen, fallen die Kurse |
| Immobilien | Inflationsschutz und Sachwert | Klumpenrisiko, schwer verkäuflich. Das Eigenheim zählt schon dazu |
| Gold und Rohstoffe | Physischer Wertspeicher und Diversifikator | Kein Zins, keine Dividende. Der Preis hängt allein an der Nachfrage |
| Tages- und Festgeld | Liquidität, Notgroschen | Realkapitalverlust durch Inflation |
| Kryptowährungen | Hochspekulative Beimischung | Extreme Schwankungen, kein laufender Ertrag, Totalverlust möglich |
Aktien bilden den Renditemotor deines Depots. Du beteiligst dich damit am Produktivkapital der Weltwirtschaft. Über lange Zeiträume lag die Rendite global gestreuter Aktien bei rund 7,2 Prozent im Jahr, gerechnet vor Inflation. Warum Aktien diese Rolle überhaupt übernehmen können und was sie von einem Sparbuch unterscheidet, erklärt der Ratgeber dazu, warum sich Aktien als Anlageklasse lohnen.
Der Preis dafür sind Schwankungen, die du aushalten musst. Ein breit gestreutes Aktiendepot kann mehrere Jahre am Stück im Minus notieren, ohne dass an der Strategie etwas falsch wäre.
Anleihen fungieren als Stabilisator. Wenn du Staaten oder soliden Unternehmen Geld leihst, erhältst du dafür regelmäßige Zinszahlungen. Die Kursschwankungen fallen deutlich geringer aus als bei Aktien. Dieser Schutz kostet dich jedoch auf lange Sicht Ertrag. Zudem unterliegen Anleihen einem Zinsänderungsrisiko. Steigen die Leitzinsen, fallen die Kurse der bereits ausgegebenen Papiere.
Wenn du dieses Prinzip genauer verstehen möchtest, findest du die Grundlagen im Ratgeber dazu, wie du Anleihen kaufst und worauf du dabei achtest.
Immobilien können als Sachwerte ebenfalls einen Beitrag zur Stabilität leisten. Ob über offene Immobilienfonds, REITs (börsennotierte Immobiliengesellschaften) oder Direktinvestments, bieten sie oft einen gewissen Inflationsschutz. Direktinvestments erfordern allerdings einen hohen Kapitaleinsatz und binden Liquidität langfristig, was zulasten der Flexibilität geht.
Gold und breit gefasste Rohstoffe mischen viele Anleger als reinen Diversifikator bei. Gold wirft weder Zinsen noch Dividenden ab. Seine Rolle speist sich aus zwei anderen Eigenschaften. Es ist physisch knapp, weil sich der weltweite Bestand nur langsam vermehren lässt, und es unterliegt keinem Ausfallrisiko, weil kein Schuldner dahintersteht. Beides macht es über lange Zeiträume zu einem Schutz gegen Kaufkraftverlust. Wie sich dieser Schutz im Vergleich zu anderen Bausteinen schlägt, liest du im Ratgeber dazu, wie du die Inflation schlägst.
Kurzfristig funktioniert das allerdings nicht verlässlich. In einzelnen Inflationsjahren ist der Goldpreis schon gefallen. Der Preis hängt allein daran, was andere zu zahlen bereit sind.
Bevor du den ersten Euro an der Börse investierst, brauchst du eine eiserne Reserve. Die Verbraucherzentrale nennt als Daumenregel zwei bis drei Monatsgehälter, die für Notfälle bereitliegen sollten. Dieses Geld schützt dich davor, bei einer kaputten Waschmaschine oder einer Autoreparatur deine Wertpapiere mit Verlust verkaufen zu müssen.
Liquidität auf dem Tagesgeldkonto dient der Flexibilität und Sicherheit. Tagesgeld trägt deinen Notgroschen und hält Geld für Ziele in den nächsten Jahren bereit. Ein Depotbaustein für 20 Jahre ist es aber eher nicht. Im August 2026 lag die Inflationsrate in Deutschland bei 2,9 Prozent gegenüber dem Vorjahresmonat. Jeder Zinssatz darunter bedeutet somit, dass dein Guthaben nominal zwar wächst und real schrumpft. Welche Konditionen es gibt, zeigt der Tagesgeld-Vergleich.
Kryptowährungen stellen eine hochspekulative Beimischung dar. Sie schwanken stärker als jede andere Anlageklasse in dieser Übersicht und eignen sich nur für kleine Depotanteile, deren Totalverlust du finanziell verkraften kannst. Ein Einsteigerthema ist das nicht. Wer sich damit befassen will, findet im Krypto-Broker-Vergleich einen Überblick über die Handelsplätze und im Ratgeber dazu, wie du Bitcoin kaufst, die Grundlagen.

Streuen innerhalb der Anlageklassen: Regionen, Branchen, Währungen
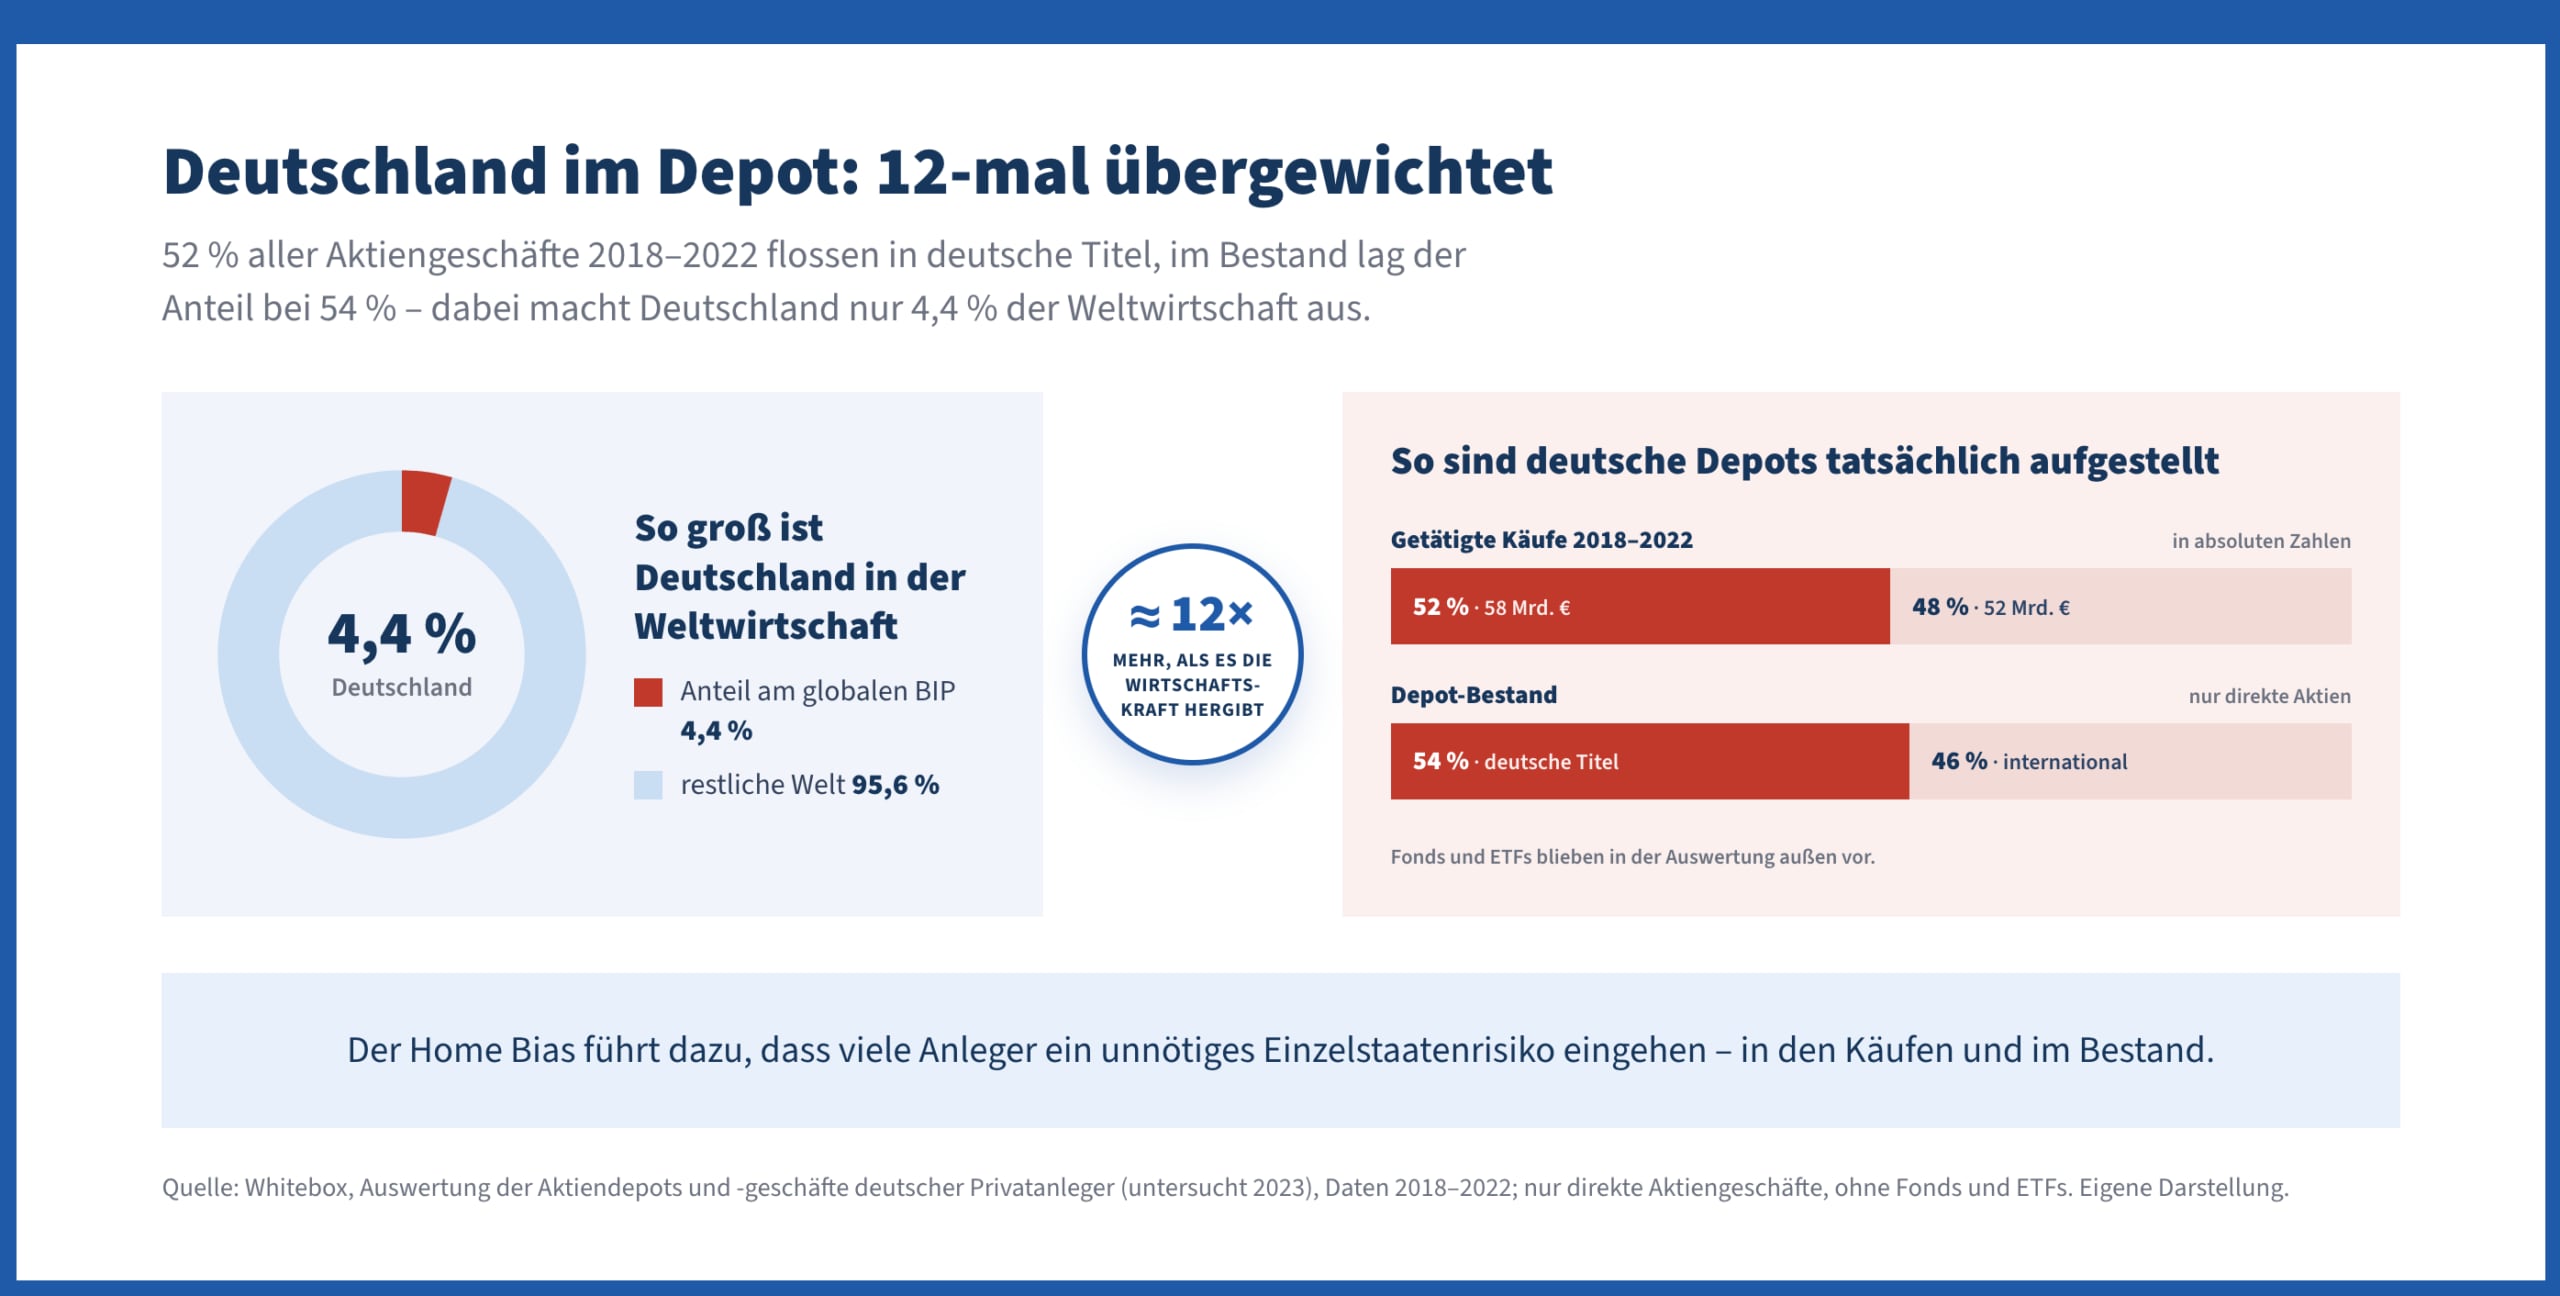
Ein Fehler passiert uns beim Depotaufbau fast allen am Anfang. Fachleute nennen das Home Bias. Wir neigen einfach dazu, unser Geld unverhältnismäßig stark in Unternehmen aus dem eigenen Land zu stecken. Viele von uns in Deutschland kaufen am liebsten Aktien aus dem DAX, weil uns diese Marken aus dem Alltag so vertraut sind. Dabei macht der deutsche Aktienmarkt nicht einmal drei Prozent der weltweiten Börsenwerte aus.
Wie extrem das in unseren Depots wirklich aussieht, hat der Vermögensverwalter Whitebox im Jahr 2023 einmal nachgerechnet. Zwischen 2018 und 2022 floss mehr als die Hälfte aller Aktieninvestments von Privatanlegern in deutsche Titel. Auch in den bestehenden Depots lag der Anteil deutscher Aktien bei gut 54 Prozent. Investmentfonds und ETFs wurden bei dieser Zählung absichtlich weggelassen.
Im Grunde ist das eine gewaltige Wette auf einen einzigen Standort, für die dich absolut niemand bezahlt. Wer sein Depot ausschließlich auf heimische Werte konzentriert, geht ein enormes und völlig unnötiges Risiko ein.
Wenn du dein Geld stattdessen über Kontinente, Branchen und Währungsräume hinweg streust, bist du vor regionalen Krisen bestens geschützt. Ein weltweit anlegender ETF erledigt genau diesen Job sehr kostengünstig für dich. Er bewahrt dich vor der reinen Deutschlandwette, löst aber nicht gleich jedes Ungleichgewicht in Luft auf.
Ein bekannter Index wie der MSCI World sortiert seine Firmen nämlich strikt nach ihrem Börsenwert. Je mehr ein Unternehmen wert ist, desto größer ist sein Anteil im Index. Firmen aus den USA kommen dadurch aktuell auf einen Anteil von rund 72 Prozent. Wer diesen Index kauft, setzt also massiv auf die Vereinigten Staaten und den Dollar. Was dieses Prinzip genau für dich bedeutet und worin sich ein Index und ein ETF überhaupt unterscheiden, erklärt dir unser Ratgeber darüber, was ETFs sind.
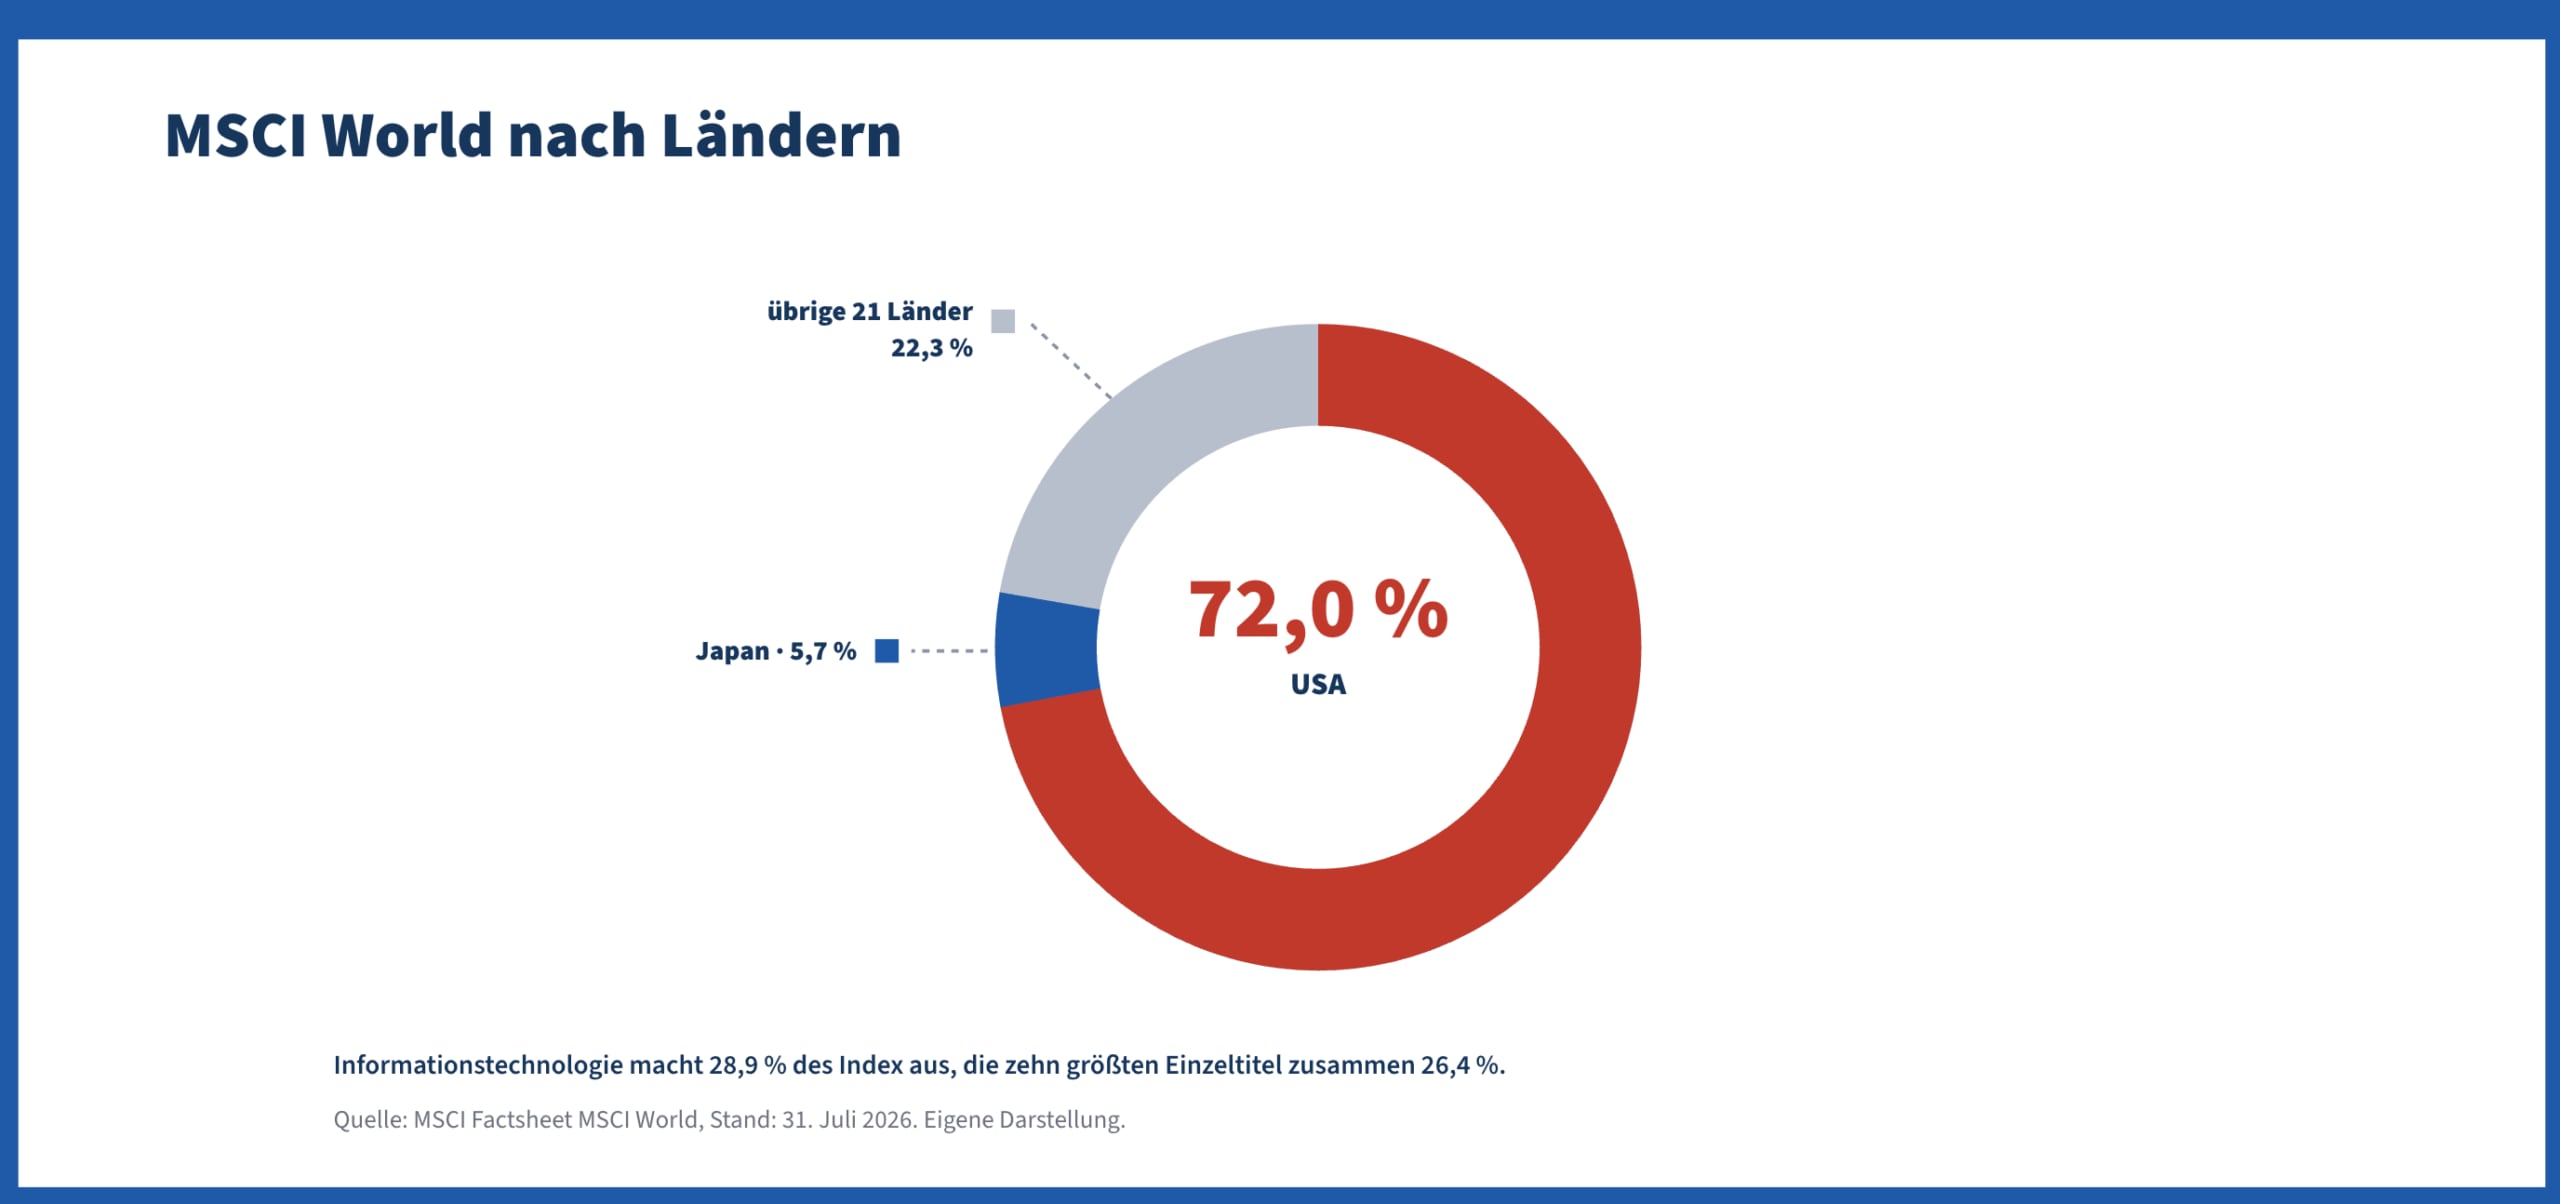
Lass uns das an einem kurzen Beispiel durchspielen. Von 1.000 Euro, die du in einen ETF auf den MSCI World steckst, landen rund 720 Euro direkt in den USA und davon wiederum gut 264 Euro in nur zehn riesigen Konzernen. Das ist kein Fehler im System, sondern spiegelt einfach nur wider, was die Märkte diesen Giganten aktuell zutrauen. Du solltest dir dieser Gewichtung nur bewusst sein, damit du nicht aus allen Wolken fällst, falls es bei den amerikanischen Technologieunternehmen mal ein paar Jahre lang schlechter laufen sollte. Wenn du dieses Gewicht in deinem Depot etwas abfedern möchtest, kannst du wunderbar noch Schwellenländer oder kleinere Unternehmen ergänzen.
Das oft diskutierte Thema der fremden Währungen wird beim Investieren dagegen meistens überschätzt. Eine spezielle Absicherung gegen Währungsschwankungen kostet regelmäßig Gebühren. Auf lange Sicht frisst das bei Aktien fast immer mehr Rendite auf, als es dir an Sicherheit einbringt.
Drei Depots als Orientierung
Wie genau du Aktien und Anleihen in deinem eigenen Depot gewichtest, hängt am Ende von deiner persönlichen Risikobereitschaft ab. Der Vermögensverwalter Vanguard hat sich einmal ganz genau angeschaut, wie sich verschiedene Mischungen in der Praxis tatsächlich geschlagen haben. Dafür wurden global gestreute Portfolios über einen riesigen Zeitraum von ganzen 120 Jahren ausgewertet. Gerechnet wurde das Ganze in Euro und für die Zeit davor in D-Mark. Die folgende Übersicht zeigt dir deshalb nicht einfach nur den durchschnittlichen Ertrag. Sie macht vor allem deutlich, in welcher gewaltigen Spannweite sich die Ergebnisse in den einzelnen Jahren bewegt haben.
| Risikoprofil (Aufteilung) | Rendite p.a. (1901 bis 2020) | Schwächstes Kalenderjahr | Stärkstes Kalenderjahr |
|---|---|---|---|
| Defensiv (20 % Aktien, 80 % Anleihen) | 4,8 Prozent | Minus 21,2 Prozent | Plus 51,4 Prozent |
| Ausgewogen (60 % Aktien, 40 % Anleihen) | 6,3 Prozent | Minus 31,1 Prozent | Plus 60,1 Prozent |
| Offensiv (100 % Aktien) | 7,2 Prozent | Minus 41,0 Prozent | Plus 68,9 Prozent |
Quelle: Vanguard, 120 years of returns, Stand Dezember 2020. Nettorenditen in Euro beziehungsweise D-Mark, vor Kosten und Steuern. Aktien bis 1969 DMS World Equity Total Return Index, danach MSCI World.
Wenn du dir die Zahlen anschaust, fällt eines sofort auf. Die Spanne zwischen dem besten und dem schwächsten Jahr wächst mit einer höheren Aktienquote deutlich schneller als die eigentliche Rendite. Wenn du von einem sehr defensiven auf ein komplett offensives Depot wechselst, gewinnst du zwar im Schnitt 2,5 Prozentpunkte Rendite pro Jahr dazu. Im Gegenzug handelst du dir im schlechtesten Fall aber auch rund 20 Prozentpunkte an zusätzlichem Verlust ein.
Zwei wichtige Dinge solltest du bei diesen Zahlen immer im Hinterkopf behalten. Zum einen sind all diese Werte nominal. Die Inflation, die dein Geld schleichend entwertet, ist hier also noch gar nicht abgezogen. Zum anderen sprechen wir hier über Durchschnitte aus ganzen 120 Jahren. In der echten Welt sah kein einziges reales Jahrzehnt exakt so aus. Es gab immer Phasen, die deutlich besser oder eben auch mal spürbar schlechter liefen.
Egal, ob du mit einer einzelnen Aktie startest, einen Welt-ETF besparst, dein Depot um einen Gold-ETC ergänzt oder eine kleine Krypto-Position beimischst: Mit finanzen.net ZERO¹ baust du deine persönliche Strategie komplett ohne Ordergebühren (zzgl. marktüblicher Spreads) auf. Als Kostensieger der Stiftung Warentest (12/2025) bietet dir der Broker die ideale Plattform, um deine Anlage-Bausteine dauerhaft kosteneffizient zu besparen. Mach jetzt den nächsten Schritt: Eröffne dein kostenloses Depot in wenigen Minuten!
Wie viele Positionen sind sinnvoll?
Diese Frage beschäftigt kluge Köpfe in der Finanzwissenschaft schon seit fast sechzig Jahren. Eine absolut endgültige Antwort gibt es darauf bis heute nicht. Früher dachten Forscher einmal, acht bis zehn verschiedene Aktien würden völlig ausreichen. Später hieß es dann, es müssten mindestens dreißig sein. Eine große Auswertung von über fünf Jahrzehnten Forschung kam im Jahr 2021 zu dem Schluss, dass neuere Studien eher dreißig bis fünfzig Titel empfehlen. Manche Experten fordern sogar hundert oder noch mehr.
Für dich bedeutet dieses Zahlenwirrwarr im Grunde zwei Dinge. Erstens ist die oft gehörte Größenordnung von zwanzig bis dreißig Aktien eine recht brauchbare Faustregel, aber eben kein in Stein gemeißeltes Gesetz. Zweitens übersteigt der Aufwand für die sorgfältige Auswahl und die ständige Beobachtung von dreißig einzelnen Firmen die Freizeit der allermeisten von uns ganz enorm.
Ein weltweiter ETF löst genau dieses mathematische Problem unheimlich elegant. Mit einem einzigen Wertpapier investierst du ganz bequem in hunderte oder sogar tausende Unternehmen auf der ganzen Welt. Du verteilst dein Erspartes sofort über alle wichtigen Branchen und Industrieländer. Wenn du zudem noch regelmäßig investieren möchtest, kannst du das Ganze sogar komplett auf Autopilot stellen. Wie das im Detail funktioniert, zeigt dir unser Ratgeber darüber, wie du einen ETF-Sparplan einrichtest.
So hältst du dein Depot auf Kurs
Die Finanzmärkte verändern die Aufteilung in deinem Portfolio mit der Zeit ganz von allein. Wenn die Börsen über viele Jahre hinweg stark steigen, wächst der Aktienanteil deines Depots ganz automatisch immer weiter an. Ein ausgewogenes Depot, das du mal mit sechzig Prozent Aktien und vierzig Prozent Anleihen gestartet hast, kann nach einem langen Aufschwung plötzlich aus achtzig Prozent Aktien bestehen. Dein Portfolio ist dann natürlich viel riskanter aufgestellt, als du es dir zu Beginn eigentlich vorgenommen hattest.
Diesen schleichenden Prozess stoppst du mit regelmäßigem Rebalancing. Einmal im Jahr stellst du einfach deine ursprünglich gewünschte Gewichtung wieder her. Du verkaufst also Anteile der Anlageklasse, die stark gestiegen ist, und kaufst dafür bei dem Baustein nach, der zurückgeblieben ist. Das fühlt sich im ersten Moment oft unnatürlich an, schließlich verkaufst du hier deine Gewinner und kaufst die Verlierer. Dieser Mechanismus zwingt dich jedoch geschickt dazu, teure Anlagen zu reduzieren und günstige Anlagen aufzustocken. Gleichzeitig frierst du dein ganz persönliches Risikoprofil damit dauerhaft ein. Wie sich so ein Rebalancing mit laufenden Sparraten steuerlich möglichst günstig umsetzen lässt, haben wir im Ratgeber darüber ausführlich durchgerechnet, wie du die Gewichtung deiner ETFs über den Cashflow ausgleichst.
Ein noch eleganterer Weg läuft nämlich direkt über dein frisches Geld. Statt alte Anteile zu verkaufen, kaufst du mit deinen nächsten Sparraten einfach immer genau den Baustein nach, der gerade zurückgefallen ist. Wichtig zu wissen ist noch, dass dich so ein Rebalancing in sehr starken Aktienjahren tatsächlich ein bisschen Rendite kostet, weil du ausgerechnet deine besten Pferde im Stall bremst. Das ist schlichtweg der Preis für ein verlässliches Risikoprofil, das immer genau dort bleibt, wo du es haben wolltest.
Die häufigsten Fehler bei der Depot-Aufstellung
Unsere eigenen Emotionen und pure Ungeduld ruinieren leider allzu oft die allerbesten Anlagepläne. Viele Investoren jagen blind den vergangenen Renditen hinterher. Sie kaufen genau die Themenfonds oder Anlageklassen, die im Vorjahr extrem gut gelaufen sind. Oft steigen sie dann exakt in dem Moment ein, wenn die Kurse ihren absoluten Höhepunkt bereits erreicht haben. Ein solches ständiges Hin und Her kostet auf Dauer enorm viel Geld. Genauso fatal ist es, nach jedem kleinen Rückschlag direkt die komplette Strategie über den Haufen zu werfen. Wer im tiefsten Tal aus Angst auf defensiv umschaltet, macht seinen vorläufigen Verlust erst zu einem echten und verpasst obendrein die anschließende Erholung.
Gleichzeitig scheitert der Vermögensaufbau oft am eigenen Perfektionismus, weil viele Anleger ewig auf den absolut richtigen Einstiegszeitpunkt warten wollen. Dabei wiegt die grundsätzliche Aufteilung deiner Anlageklassen viel schwerer als der exakte Tag deines ersten Kaufs. Ein grob passendes Depot ab heute schlägt ein perfektes Depot in ferner Zukunft allemal.
Ein weiterer echter Fehler ist eine mangelnde Streuung. Hier verwechseln Anleger oft breite Aufstellung mit riskanten Wetten. Zehn Aktien aus ein und derselben Branche sind eben keine Diversifikation, sondern lediglich eine einzige Wette in zehn kleinen Teilen. Das liegt oft daran, dass viele ihr Depot völlig isoliert betrachten. Dein Eigenheim, eine Betriebsrente oder auch der Arbeitgeber, von dem dein monatliches Einkommen abhängt, gehören alle mit in diese Gesamtrechnung. Wer beispielsweise bei einem großen Autobauer arbeitet, hat in dieser Branche durch seinen Job bereits ein ordentliches Klumpenrisiko.
Zusätzlich werden schleichende Vermögensfresser oft gnadenlos unterschätzt. Einer davon ist die pure Ignoranz gegenüber Gebühren. Ein einziger Prozentpunkt Gebühr im Jahr kostet dich über 25 Jahre gut ein Fünftel deines gesamten Endvermögens. Der Depot Vergleich zeigt hier ganz deutlich, wie groß die Unterschiede am Markt wirklich sind. Ein weiterer Fehler in dieser Kategorie ist die falsche Einschätzung von echter Sicherheit. Wer aus purer Angst vor Schwankungen sein gesamtes Geld für zwanzig Jahre auf dem Tagesgeldkonto liegen lässt, erleidet einen absolut garantierten Kaufkraftverlust. Für extrem lange Zeiträume ist der vollständige Verzicht auf Aktien tatsächlich das viel größere Risiko.
Um ein gutes Gefühl für die verschiedenen Herangehensweisen zu bekommen, lohnt sich ein Blick darauf, welche Anlagestrategien es gibt.
Ein Welt-ETF oder ein Mix aus mehreren Anlageklassen: Mit finanzen.net ZERO¹ baust du dein diversifiziertes Portfolio beim Kostensieger der Stiftung Warentest (12/2025) auf. Da beim langfristigen Vermögensaufbau jeder gesparte Prozentpunkt an Gebühren dein Endvermögen maßgeblich bestimmt, profitierst du hier vom 0-Euro-Handel (zzgl. marktüblicher Spreads). Setze deine Anlagestrategie jetzt in die Tat um: Starte hier mit wenigen Klicks!
Fazit: Deine Strategie konsequent umsetzen
Wie du dein Portfolio aufstellst, ist am Ende eine ganz persönliche Entscheidung. Schließlich kennt absolut niemand deine finanzielle Schmerzgrenze besser als du selbst. Ein wirklich solides Depot braucht keine unzähligen und hochkomplexen Produkte. Es reicht völlig aus, wenn du dein Geld strategisch auf ein paar wenige Anlageklassen verteilst, die du auch wirklich verstehst. Sobald du deine persönliche Aufteilung zwischen Aktien und Anleihen einmal festgeschrieben hast, folgt eigentlich erst der schwerste Teil. Genau dann zeigt sich nämlich der wahre Wert einer klaren Strategie. Sie gibt dir in Krisenzeiten verlässlich Halt und schützt dich ganz effektiv vor teuren Panikverkäufen.
So stellst du dein Portfolio in vier Schritten auf:
-
-
Kenne deine Schmerzgrenze: Bestimme deine Risikotragfähigkeit vor dem Start ehrlich. Sie gibt strikt vor, wie viel Prozent deines Kapitals in schwankungsanfällige Aktien fließen darf und wie viel im sicheren Hafen bleiben muss.
-
Verteile dein Kapital strategisch: Kombiniere Anlageklassen, die sich unterschiedlich verhalten. Nutze Aktien als langfristigen Renditemotor und Tagesgeld oder Anleihen als stabilisierenden Anker für dein Gesamtdepot.
-
Streue weltweit statt einzeln zu wetten: Vermeide den Home Bias. Ein globaler Welt-ETF verteilt dein Geld sofort über die wichtigsten Industrieländer und eliminiert das Risiko einzelner Firmenpleiten nahezu komplett.
-
Halte Kurs durch Rebalancing: Die Märkte verschieben deine Gewichtung im Laufe der Zeit. Stelle einmal im Jahr deine ursprüngliche Aufteilung wieder her, damit dein Depot nicht unbemerkt riskanter wird, als du es ursprünglich geplant hast.
Was du für die erfolgreiche Umsetzung jetzt noch brauchst, ist ein wirklich günstiges Depot. Beim langfristigen Vermögensaufbau durch regelmäßige Sparpläne und das jährliche Anpassen kommen sonst ganz schnell hohe Transaktionskosten zusammen. Solche Gebühren bremsen deine Rendite auf Dauer extrem aus. Mit finanzen.net ZERO¹ handelst du ohne Ordergebühren (zzgl. marktüblicher Spreads) und legst den Grundstein für dein diversifiziertes Depot in wenigen Minuten.
-
FAQs
Was ist ein diversifiziertes Portfolio?
Ein diversifiziertes Portfolio verteilt Geld auf mehrere Anlageklassen wie Aktien, Anleihen und Tagesgeld und streut innerhalb der Aktienquote über Regionen, Branchen und Unternehmensgrößen. Entscheidend ist nicht die Zahl der Positionen, sondern wie unterschiedlich sie sich bewegen. Zehn Aktien einer Branche sind eine einzige Wette.
Wie viel Prozent Aktien im Depot sind sinnvoll?
Das hängt von der Risikotragfähigkeit ab. Defensiv ausgerichtete Anleger liegen bei etwa 20 bis 30 Prozent Aktien, ausgewogene Depots bei rund 60 Prozent, offensive bei 80 bis 100 Prozent. Als grober Startwert dient die Faustformel 100 minus Lebensalter.
Was bewirkt Diversifikation?
Diversifikation streut das Anlagekapital über verschiedene Märkte und Regionen. Sie senkt die Volatilität und das Risiko von Einzelverlusten, da sich Anlageklassen oft unabhängig voneinander entwickeln.
Was bedeutet Diversifikation?
Diversifikation bezeichnet die Verteilung von Geld auf mehrere Anlagen, die sich unterschiedlich entwickeln. Der Effekt ist rechnerisch belegbar. Zwei gleich schwankende Anlagen ohne statistischen Zusammenhang senken die Volatilität eines Depots von 20 auf rund 14 Prozent, ohne dass die erwartete Rendite sinkt. Das Marktrisiko bleibt allerdings bestehen.
Wie viele ETFs sind sinnvoll?
Wie viele ETFs sinnvoll sind, hängt davon ab, was der einzelne Fonds bereits abdeckt. Ein Welt-ETF auf den MSCI World enthält rund 1.280 Unternehmen aus 23 Industrieländern. Mehrere Welt-ETFs mit weitgehend identischem Inhalt erhöhen die Streuung deshalb nicht, sondern nur den Aufwand beim Rebalancing. Lücken bestehen eher bei Schwellenländern und kleineren Unternehmen.
Wie viel Risiko kann ich mir leisten?
Entscheidend ist die Risikotragfähigkeit, also die finanzielle Belastbarkeit. Sie ergibt sich aus Anlagehorizont, Sicherheit des Einkommens und der Frage, ob ein Notgroschen separat liegt. Davon zu trennen ist die Risikobereitschaft, also das, was jemand emotional durchhält. Die kleinere der beiden Größen begrenzt die sinnvolle Aktienquote.
Wie kann ich mein Portfolio diversifizieren?
Der Weg führt über zwei Schritte. Zuerst wird das Geld auf Anlageklassen verteilt, was in der Fachsprache Asset Allocation heißt. Danach wird innerhalb jeder Klasse gestreut, bei Aktien über Regionen, Branchen und Unternehmensgrößen. Ein breiter Welt-ETF übernimmt den zweiten Schritt weitgehend, deckt allerdings weder Schwellenländer noch Small Caps ab.
Hör auf zu raten.
Fang an zu wissen.
Beiträge und Empfehlungen zu Börse, Aktien und Krypto, die normalerweise hinter geschlossener Tür bleiben. 100 % kostenlos, direkt in Dein Postfach.
„Die besten Informationen waren schon immer denjenigen vorbehalten, die wussten, wo sie suchen müssen.“
Bereits 35.421 Abonnenten vertrauen unseren Inhalten.