Depot eröffnen
Bundesanleihen nach EZB-Erhöhung: 3,50 Prozent – real bleibt null
Die EZB hebt den Zins auf 2,50 Prozent. Zehnjährige Bundesanleihen rentieren mit 3,50 Prozent – was davon nach Steuern und Inflation bleibt.


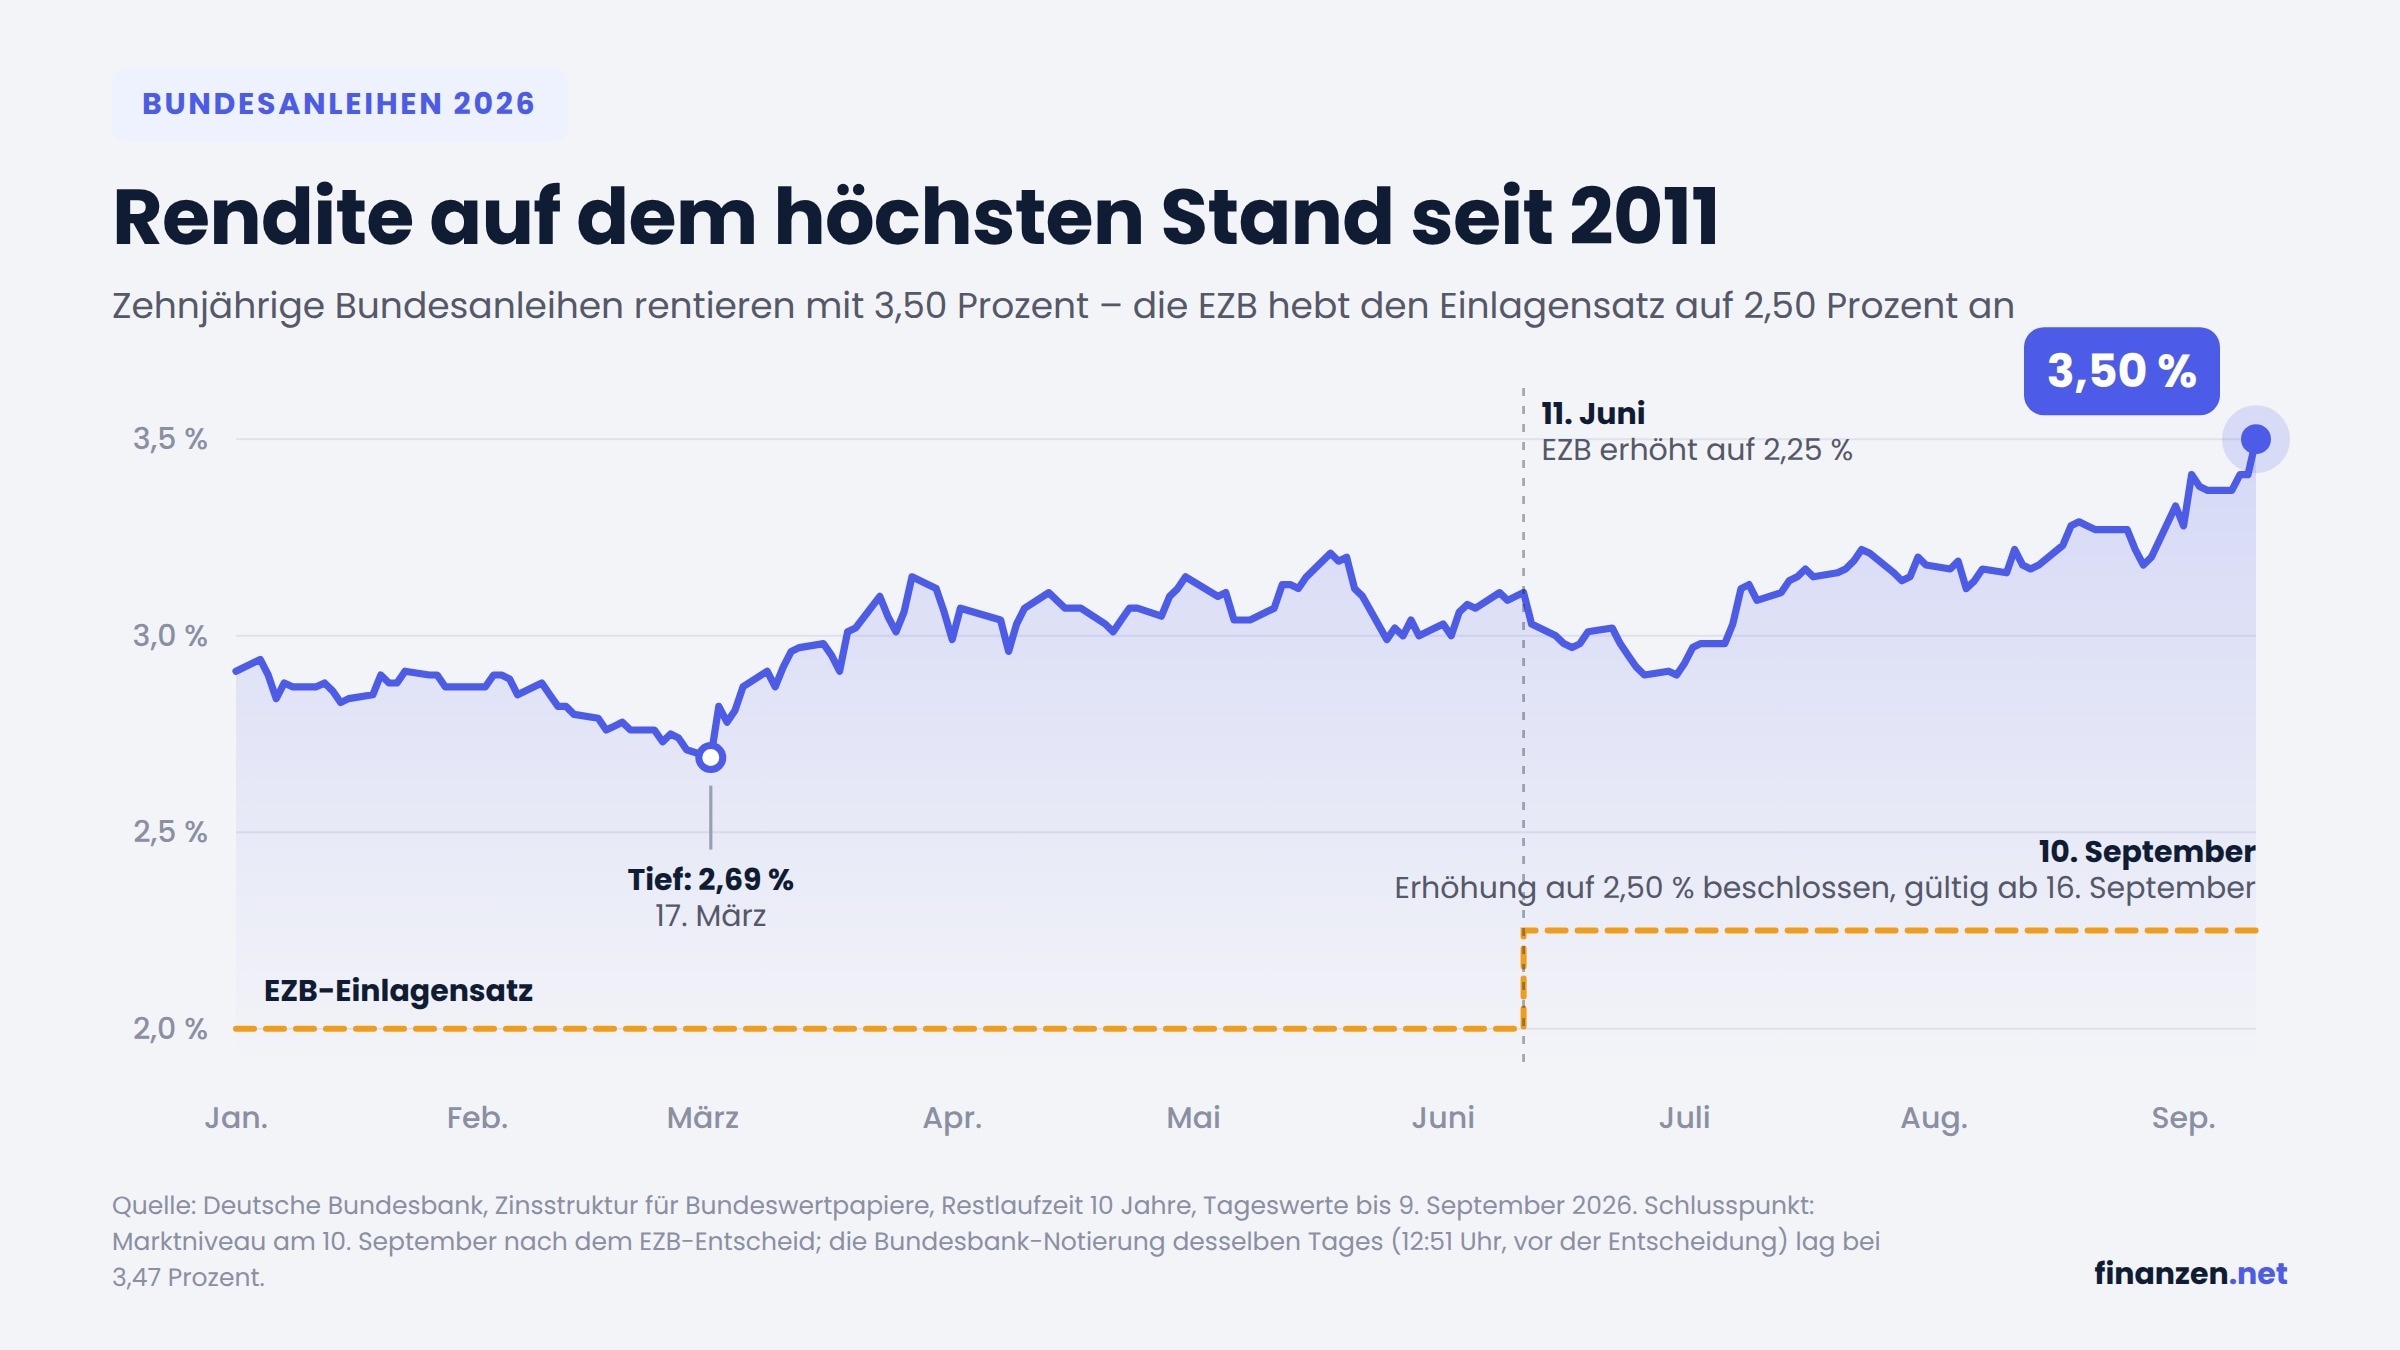
Die Europäische Zentralbank (EZB) hat die Leitzinsen zum zweiten Mal in diesem Jahr angehoben. Der Einlagensatz steigt um 25 Basispunkte auf 2,50 Prozent, der Hauptrefinanzierungssatz auf 2,65 Prozent und der Spitzenrefinanzierungssatz auf 2,90 Prozent. Die neuen Sätze gelten ab dem 16. September. Zehnjährige Bundesanleihen rentierten nach der Entscheidung mit rund 3,50 Prozent – ein Niveau wie zuletzt 2011. Zum Handelsstart waren es noch 3,42 Prozent. Zugleich hat die Notenbank ihre Inflationsprojektionen für 2027 und 2028 nach oben revidiert. Genau daran hängt, ob sich das Renditeniveau für Anleger am Ende auszahlt.
Warum die EZB nachgelegt hat
Auslöser des Renditeanstiegs ist die Rückkehr der Inflation. Im Euroraum kletterte die Teuerungsrate im August von 2,9 auf 3,3 Prozent, getrieben vor allem von Energiepreisen im Zuge der Eskalation im Nahen Osten. Die EZB hatte darauf am 11. Juni 2026 mit der ersten Zinserhöhung seit September 2023 reagiert und den Einlagensatz auf 2,25 Prozent angehoben, im Juli dann pausiert.
Der Zinsschritt selbst war weitgehend eingepreist. Gewicht haben die neuen Projektionen, die der EZB-Rat gemeinsam mit dem Beschluss veröffentlicht hat. Die Fachleute rechnen im Basisszenario mit einer Gesamtinflation von 3,0 Prozent in diesem Jahr, 2,5 Prozent 2027 und 2,1 Prozent 2028. Gegenüber Juni bleibt der Wert für 2026 unverändert, für 2027 und 2028 wurde er angehoben.
Die Kernrate ohne Energie und Nahrungsmittel steigt in der Projektion sogar von 2,5 Prozent in diesem Jahr auf 2,6 Prozent im Jahr 2027. Die EZB begründet das mit dem anhaltenden Preisdruck aus dem Nahost-Konflikt und erwartet, dass die Inflation über einen längeren Zeitraum deutlich über dem Zielwert bleibt. Christine Lagarde nannte in der Pressekonferenz das Ende des Jahres 2027 als Zeitpunkt, zu dem die Teuerung wieder beim 2-Prozent-Ziel ankommen dürfte.
Was von 3,50 Prozent real übrig bleibt
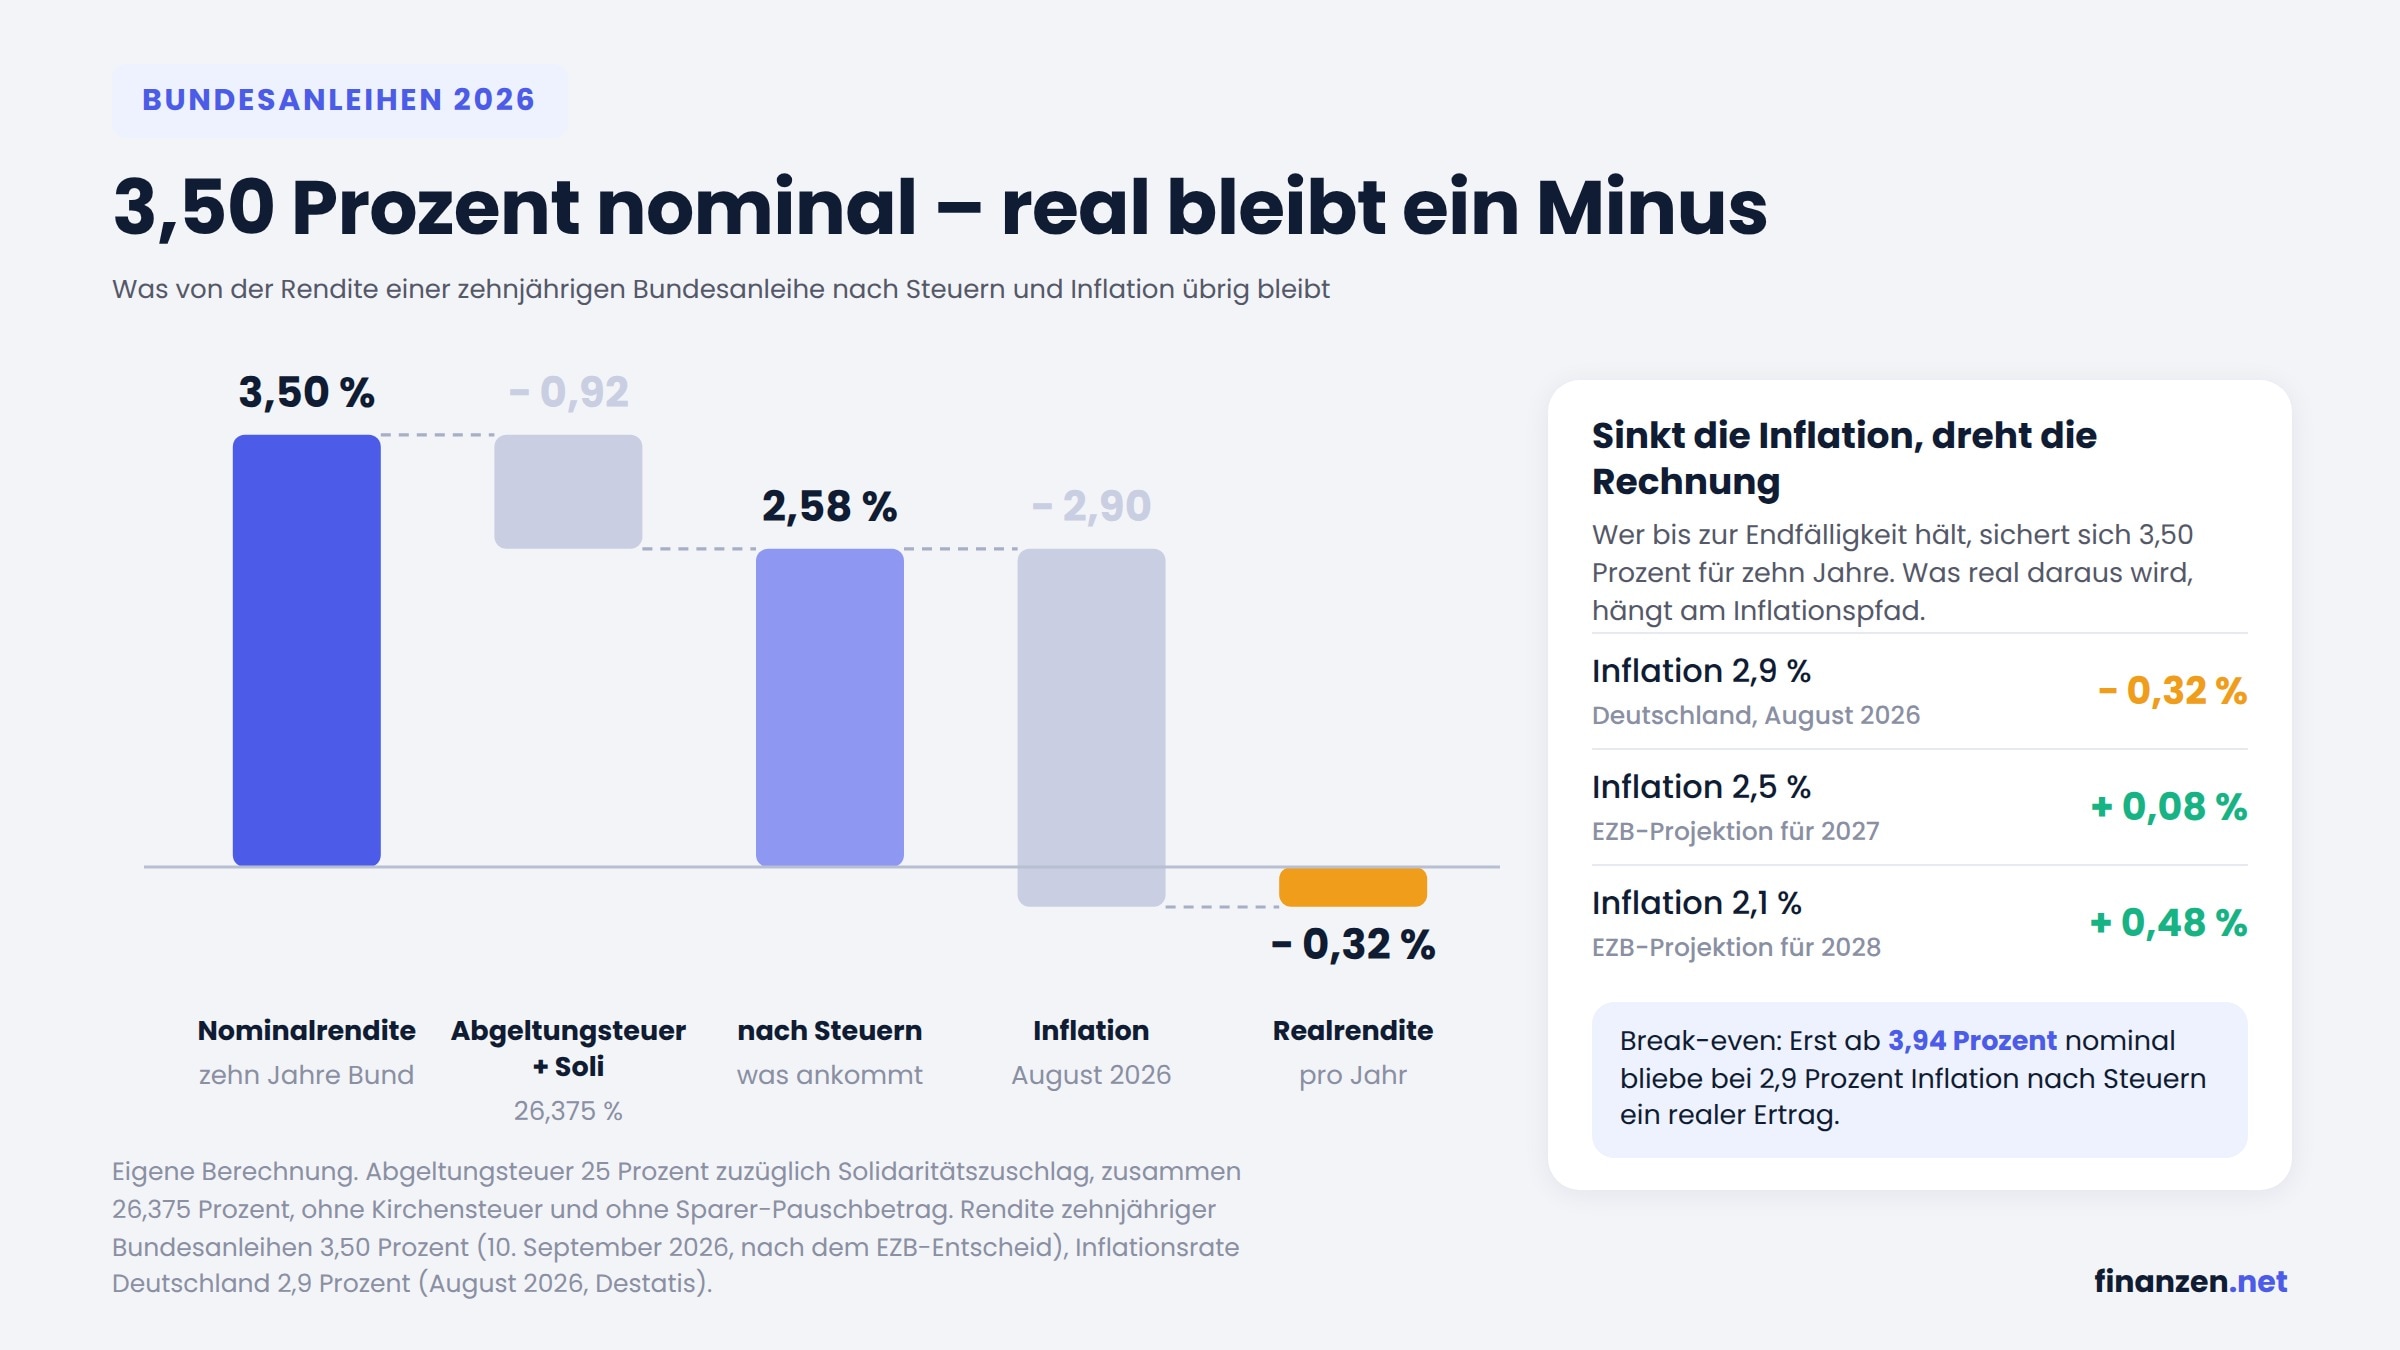
Die nominale Rendite ist nur die halbe Rechnung. Von 3,50 Prozent gehen Abgeltungsteuer und Solidaritätszuschlag ab; ohne Berücksichtigung des Sparer-Pauschbetrags bleiben rund 2,58 Prozent. Bei einer deutschen Inflationsrate von zuletzt 2,9 Prozent steht real damit ein Minus von 0,32 Prozentpunkten. Erst oberhalb von etwa 3,9 Prozent nominal würde eine zehnjährige Bundesanleihe bei dieser Teuerung nach Steuern real Ertrag abwerfen. Mit dem Renditeanstieg der vergangenen Wochen ist diese Lücke kleiner geworden, geschlossen ist sie nicht.
Anders sieht es aus, sobald die Teuerung zurückkommt. Bei der EZB-Projektion von 2,5 Prozent für 2027 bliebe ein knappes Plus von 0,08 Punkten, bei 2,1 Prozent für 2028 wären es 0,48 Punkte. Wer heute kauft und bis zur Endfälligkeit hält, sichert sich die 3,50 Prozent über die gesamte Laufzeit – unabhängig davon, wie sich die Kurse zwischenzeitlich entwickeln. Was real daraus wird, entscheidet sich erst über die vollen zehn Jahre. Grundlagen zum Kauf von Zinspapieren erklärt der Anleihen-Ratgeber.
Wie Profis das Niveau einschätzen
David Zahn, Head of European Fixed Income bei Franklin Templeton, hatte vorab eine konkrete Marke genannt: Steigen die Bund-Renditen auf 3,5 Prozent, sieht er darin eine Gelegenheit, die Duration im Portfolio zu verlängern – also stärker auf lange Laufzeiten zu setzen, in Erwartung sinkender Renditen im Jahr 2027.
Genau dieses Niveau ist am Donnerstag erreicht. Den Zinsschritt selbst hatte Zahn als möglicherweise letzten dieses Zyklus eingeordnet, sofern die Energiepreise nicht weiter steigen; die angehobenen Inflationsprojektionen sprechen eher dagegen. Kurzfristige Schwankungen schließt er ausdrücklich nicht aus.
Einstieg ab einem Euro statt ab 1.000 Euro
Für Privatanleger war der direkte Kauf einzelner Anleihen lange eine Hürde: Die marktübliche Mindeststückelung liegt bei vielen Staats- und Unternehmensanleihen bei 1.000 Euro, bei manchen Titeln deutlich darüber. Trade Republic* führte im September 2023 nach eigenen Angaben als erster Broker in Europa den Handel mit echten Bruchteils-Anleihen ein. Seitdem lassen sich mehrere hundert Staats- und Unternehmensanleihen bereits ab einem Euro erwerben. Eine Orderprovision fällt nicht an, lediglich eine Fremdkostenpauschale von einem Euro je Order. Beim Kauf zwischen zwei Kuponterminen kommen Stückzinsen hinzu.


Wer das Risiko breiter streuen möchte, findet im Anleihen-ETF-Ratgeber einen Überblick über passiv gemanagte Rentenfonds. Laufzeit-ETFs, die Anleihen mit ähnlichem Fälligkeitsdatum bündeln, sind eine Zwischenlösung zwischen Einzelanleihe und klassischem Rentenfonds – sie sind allerdings jederzeit zum aktuellen Marktpreis handelbar und damit nicht mit Festgeld vergleichbar.
Einordnung
Der Zinsschritt allein verändert für Anleger wenig, er stand seit Wochen im Markt. Gewicht hat die Aufwärtsrevision der Inflationsprojektionen für 2027 und 2028: Sie verschiebt den Zeitpunkt nach hinten, ab dem eine Bundesanleihe nach Steuern real etwas abwirft. Wer jetzt kauft, bekommt mit 3,50 Prozent ein Renditeniveau, das es seit 2011 nicht gab – und trägt zugleich das Risiko, dass die Teuerung länger hoch bleibt als bislang unterstellt. Ob im Dezember ein weiterer Schritt folgt, hat die EZB offengelassen; sie entscheidet weiter von Sitzung zu Sitzung. Als Nächstes richtet sich der Blick auf die US-Notenbank am kommenden Mittwoch und auf die US-Verbraucherpreise am Freitag.

Häufige Fragen zu Bundesanleihen und dem EZB-Entscheid
Was hat die EZB am 10. September 2026 entschieden? Der EZB-Rat hat alle drei Leitzinsen um 25 Basispunkte angehoben. Der Einlagensatz steigt auf 2,50 Prozent, der Hauptrefinanzierungssatz auf 2,65 Prozent und der Spitzenrefinanzierungssatz auf 2,90 Prozent. Die neuen Sätze gelten ab dem 16. September 2026. Es ist die zweite Erhöhung in diesem Jahr nach dem Schritt im Juni.
Erhöht die EZB die Zinsen weiter? Offen. An den Märkten wird ein weiterer Schritt im Dezember eingepreist. Der nächste Zinsentscheid steht am 29. Oktober 2026 an, die letzte Sitzung des Jahres am 17. Dezember..
Wie hoch ist die Rendite zehnjähriger Bundesanleihen aktuell? Am 10. September 2026 stieg sie nach dem EZB-Entscheid auf rund 3,50 Prozent. Am Morgen hatte sie noch bei 3,42 Prozent gelegen. Ein solches Niveau gab es zuletzt 2011, also vor rund 15 Jahren.
Sind Bundesanleihen bei 3,50 Prozent attraktiv? Nominal ja, real hängt es an der Inflation. Nach Abgeltungsteuer und Solidaritätszuschlag bleiben von 3,50 Prozent rund 2,58 Prozent – bei 2,9 Prozent Teuerung ergibt das derzeit ein leichtes reales Minus von 0,32 Punkten. Die EZB rechnet für 2027 mit 2,5 Prozent und für 2028 mit 2,1 Prozent Inflation im Euroraum. Auf diesem Pfad wäre die Realrendite leicht positiv.
Ab welchem Betrag kann man in Bundesanleihen investieren? Klassisch liegt die Mindeststückelung bei 1.000 Euro. Über Broker mit Bruchstückhandel, etwa Trade Republic*, ist ein Einstieg bereits ab einem Euro möglich.
Was passiert mit meiner Anleihe, wenn die Zinsen weiter steigen? Der Kurs bestehender Anleihen fällt. Wer bis zur Endfälligkeit hält, bekommt den Nennwert plus Kupon und damit die beim Kauf fixierte Rendite – Kursschwankungen sind dann nur auf dem Papier relevant.
Hör auf zu raten.
Fang an zu wissen.
Beiträge und Empfehlungen zu Börse, Aktien und Krypto, die normalerweise hinter geschlossener Tür bleiben. 100 % kostenlos, direkt in Dein Postfach.
„Die besten Informationen waren schon immer denjenigen vorbehalten, die wussten, wo sie suchen müssen.“
Bereits 35.421 Abonnenten vertrauen unseren Inhalten.
*Hinweis zu Affiliate-Links: Unsere Ratgeber-Artikel sind objektiv und unabhängig erstellt, wobei mit Sternchen gekennzeichnete Links zur Finanzierung der kostenlosen Inhalte dienen. Die Vergütung aus diesen Links hat keinen Einfluss auf unsere Inhalte.
Disclaimer: Die in diesem Artikel enthaltenen Inhalte dienen ausschließlich allgemeinen Informations-, Bildungs- und Marketingzwecken ohne Gewähr auf Vollständigkeit, Richtigkeit und Aktualität. Die Inhalte stellen keine Anlageberatung, Anlagestrategieempfehlung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren oder sonstigen Finanzinstrumenten dar. Die Informationen berücksichtigen nicht die individuellen Anlageziele und finanzielle Situation des Lesers. Jede Anlageentscheidung sollte eigenverantwortlich getroffen und sorgfältig geprüft werden. Vor einer Anlageentscheidung sollte der Rat eines Anlage- und Steuerberaters eingeholt werden. Der Handel mit Wertpapieren oder sonstigen Finanzinstrumenten ist mit hohen Risiken verbunden, bis hin zum Totalverlust des eingesetzten Kapitals. Die in der Vergangenheit erzielte Performance ist kein Indikator für zukünftige Wertentwicklungen. Aussagen über zukünftige wirtschaftliche Entwicklungen basieren grundsätzlich auf Annahmen und Einschätzungen, die sich im Zeitablauf als nicht zutreffend erweisen können. Wir übernehmen keine Haftung für Verluste, die durch die Umsetzung der in diesem Artikel genannten Informationen entstehen.
1Hinweis: ‚Finanzen invest‘ ist eine Marke der finanzen.net zero GmbH, einer Tochter der finanzen.net GmbH.