Depot eröffnen

Zwei Arten von Risiko: Wenn du deine Anlagen breit streust, verschwinden die Risiken einzelner Unternehmen oder Branchen fast komplett. Was immer bleibt, sind die allgemeinen Schwankungen des Marktes (das sogenannte Marktrisiko). Versteckte Klumpenrisiken: Selbst in einem breit gedachten Index wie dem MSCI World stecken 72 Prozent US-Aktien. Allein die zehn größten Unternehmen machen mehr als ein Viertel des gesamten Wertes aus (Stand: August 2026). Währungen werden oft unterschätzt: Wechselkurse haben einen enormen Einfluss. Ein Beispiel: 2025 stieg der MSCI World in den lokalen Währungen um 16,9 Prozent, in Euro blieben davon letztlich aber nur 5,4 Prozent Rendite übrig. Sicherheit hat ihren Preis: Puffer wie Anleihen, Gold oder Tagesgeld federn in Krisen zwar deine Verluste ab, sie kosten dich aber gleichzeitig auch einen Teil deiner langfristigen Rendite.Das Wichtigste in Kürze
Keine Zeit, den ganzen Artikel zu lesen? Hier sind die Kernpunkte für dich:
Die Angst davor, an der Börse Geld zu verlieren, sitzt tief und das gerade in Deutschland. Wer den Absturz der T-Aktie, das Platzen der Dotcom-Blase oder die Finanzkrise 2008 miterlebt hat, weiß genau, wie schnell Vertrauen verloren gehen kann. Diese Sorge ist absolut verständlich. Sie sollte dich aber nicht davon abhalten, dein Geld zu investieren. Das Gute ist nämlich, dass du einen Großteil der Risiken schon mit ein paar einfachen Handgriffen fast komplett ausschalten kannst. Den unvermeidbaren Rest lernst du hier ganz bewusst zu steuern.
Welche Risiken in deinem Depot stecken
Stell dir vor, dein gesamtes Geld steckt in einer einzigen Aktie. Wenn das Management Fehler macht, ein wichtiges Produkt floppt oder ein zentraler Absatzmarkt wegbricht, trifft dich das mit voller Wucht. Wie drastisch so etwas enden kann, hat der Fall Wirecard im Jahr 2020 gezeigt. Als der Bilanzskandal aufflog, verlor die Aktie innerhalb weniger Tage fast ihren kompletten Wert. In einem weltweiten Index mit über tausend Unternehmen wäre dieser Totalausfall dagegen kaum ins Gewicht gefallen.
Fachleute nennen Gefahren, die an einem einzelnen Unternehmen oder einer bestimmten Branche hängen, unsystematische Risiken. Das klingt vielleicht kompliziert, bedeutet aber im Grunde nur, dass du diese Risiken durch eine breite Streuung deines Geldes fast vollständig auflösen kannst. Ganz anders sieht es aus, wenn die gesamte Weltwirtschaft ins Wanken gerät. Das haben wir bei der weltweiten Finanzkrise oder beim Einbruch der Börsen während der Pandemie gesehen. In solchen Phasen fallen fast alle Aktien gleichzeitig. Dieses systematische Risiko nennt man auch Marktrisiko und es bleibt immer bestehen, egal wie breit du dein Geld investierst.
Wie du dein Depot von Grund auf breit aufstellst, erklären wir dir ausführlich in unserem passenden Ratgeber. Die folgende Risikolandkarte zeigt dir direkt auf einen Blick, welche Gefahren du einfach durch Streuung unschädlich machen kannst. Du siehst dort auch, wo das nur teilweise klappt und welche Risiken immer ein Teil der Geldanlage bleiben.
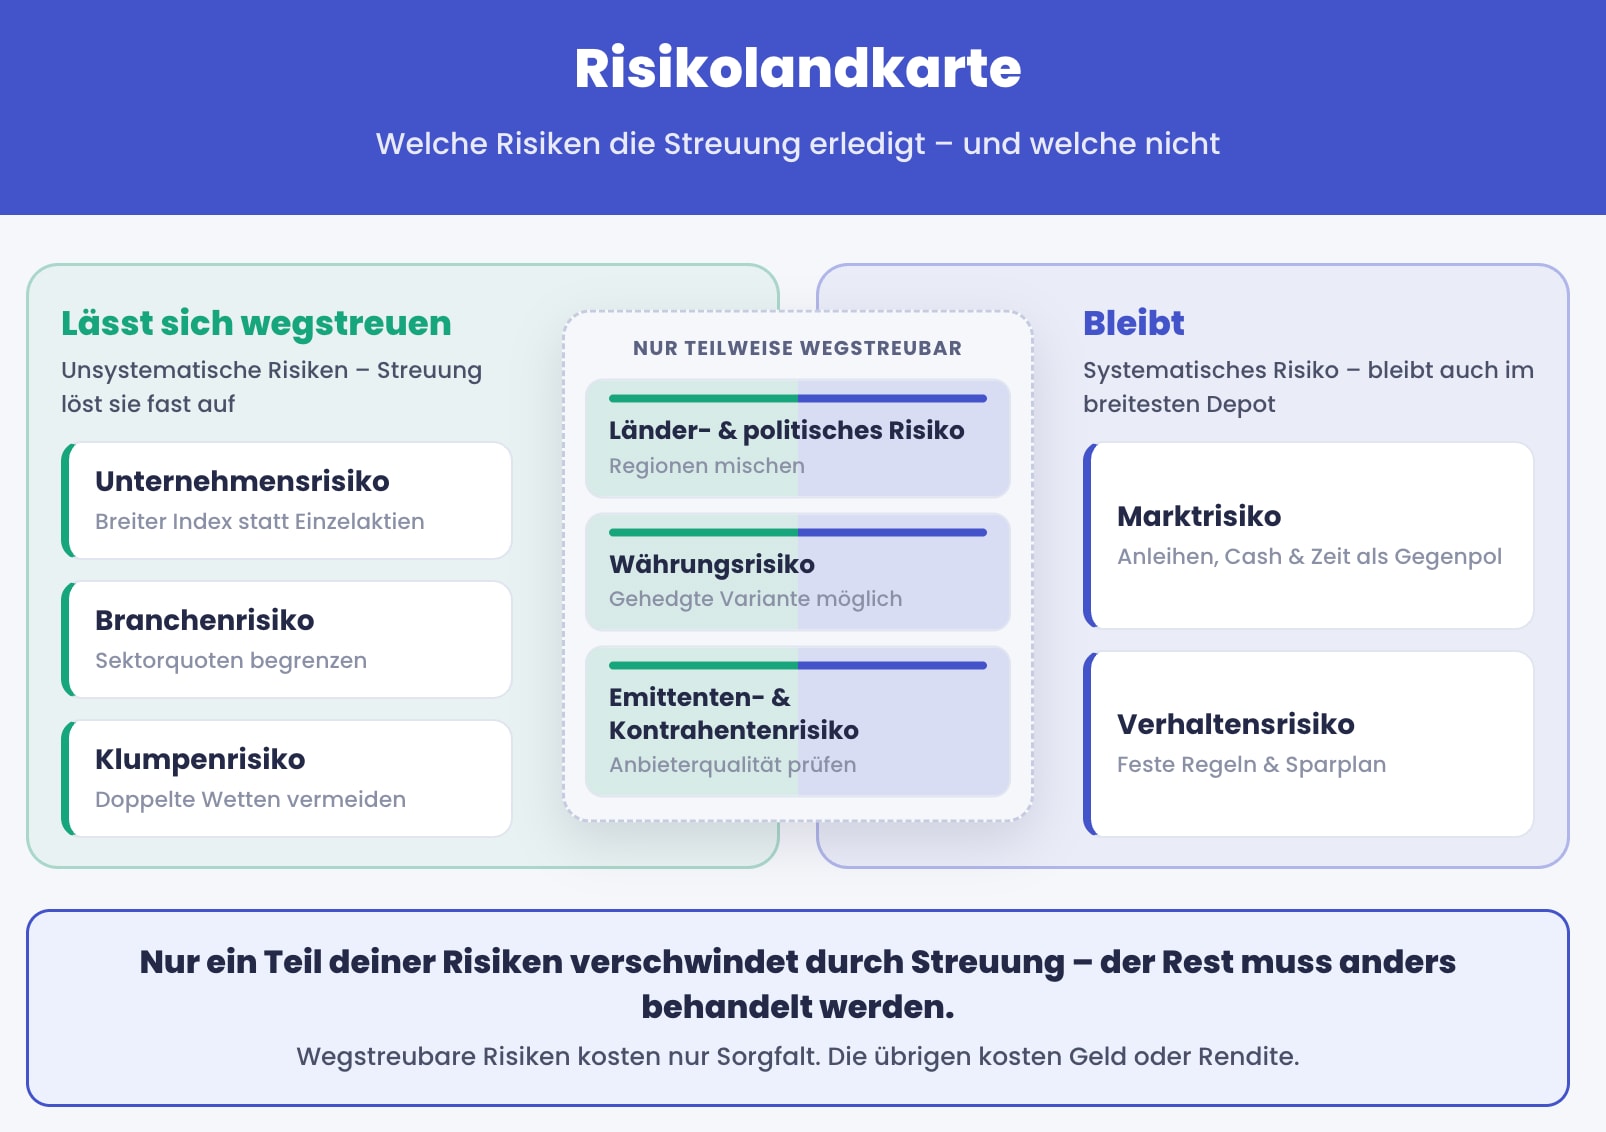
Die Risiken, die sich durch Streuung auflösen lassen, verlangen von dir vor allem etwas Sorgfalt bei der Zusammenstellung deines Depots. Für die restlichen Risiken brauchst du eine konkrete Strategie. Was dir in der Praxis wirklich hilft und welchen Preis du dafür zahlst, haben wir in der folgenden Übersicht für dich aufgeschlüsselt:
| Risiko | Diversifizieren möglich? | Was hilft | Was es kostet |
|---|---|---|---|
| Einzelwertrisiko | Ja | Breiter Index statt Einzelaktien | Kaum etwas |
| Branchenrisiko | Ja | Sektorquote begrenzen | Verzicht auf den Lauf einer Branche |
| Länder- und politisches Risiko | Teilweise | Regionen mischen | Rendite, wenn eine Region davonzieht |
| Währungsrisiko | Teilweise | Gesicherte Fondsvariante | Zinsdifferenz plus Aufschlag |
| Marktrisiko | Nein | Anleihen, Cash, Zeit | Erwartete Rendite |
| Verhaltensrisiko | Nein | Feste Regeln, Sparplan | Etwas Bequemlichkeit |
Das Marktrisiko: was nach aller Streuung übrig bleibt
Selbst das am breitesten gestreute Weltportfolio ist nie immun gegen Schwankungen. Der drastischste Einbruch der jüngeren Geschichte kostete den MSCI World in Euro zwischen September 2000 und März 2009 rund 56 Prozent seines Werts. Wer genau zum ungünstigsten Zeitpunkt eingestiegen war, musste gut 13 Jahre warten, bis sein Depot wieder bei null stand. Meist bringt Anleger nicht die Tiefe eines Crashs aus dem Konzept, sondern seine zermürbende Dauer.
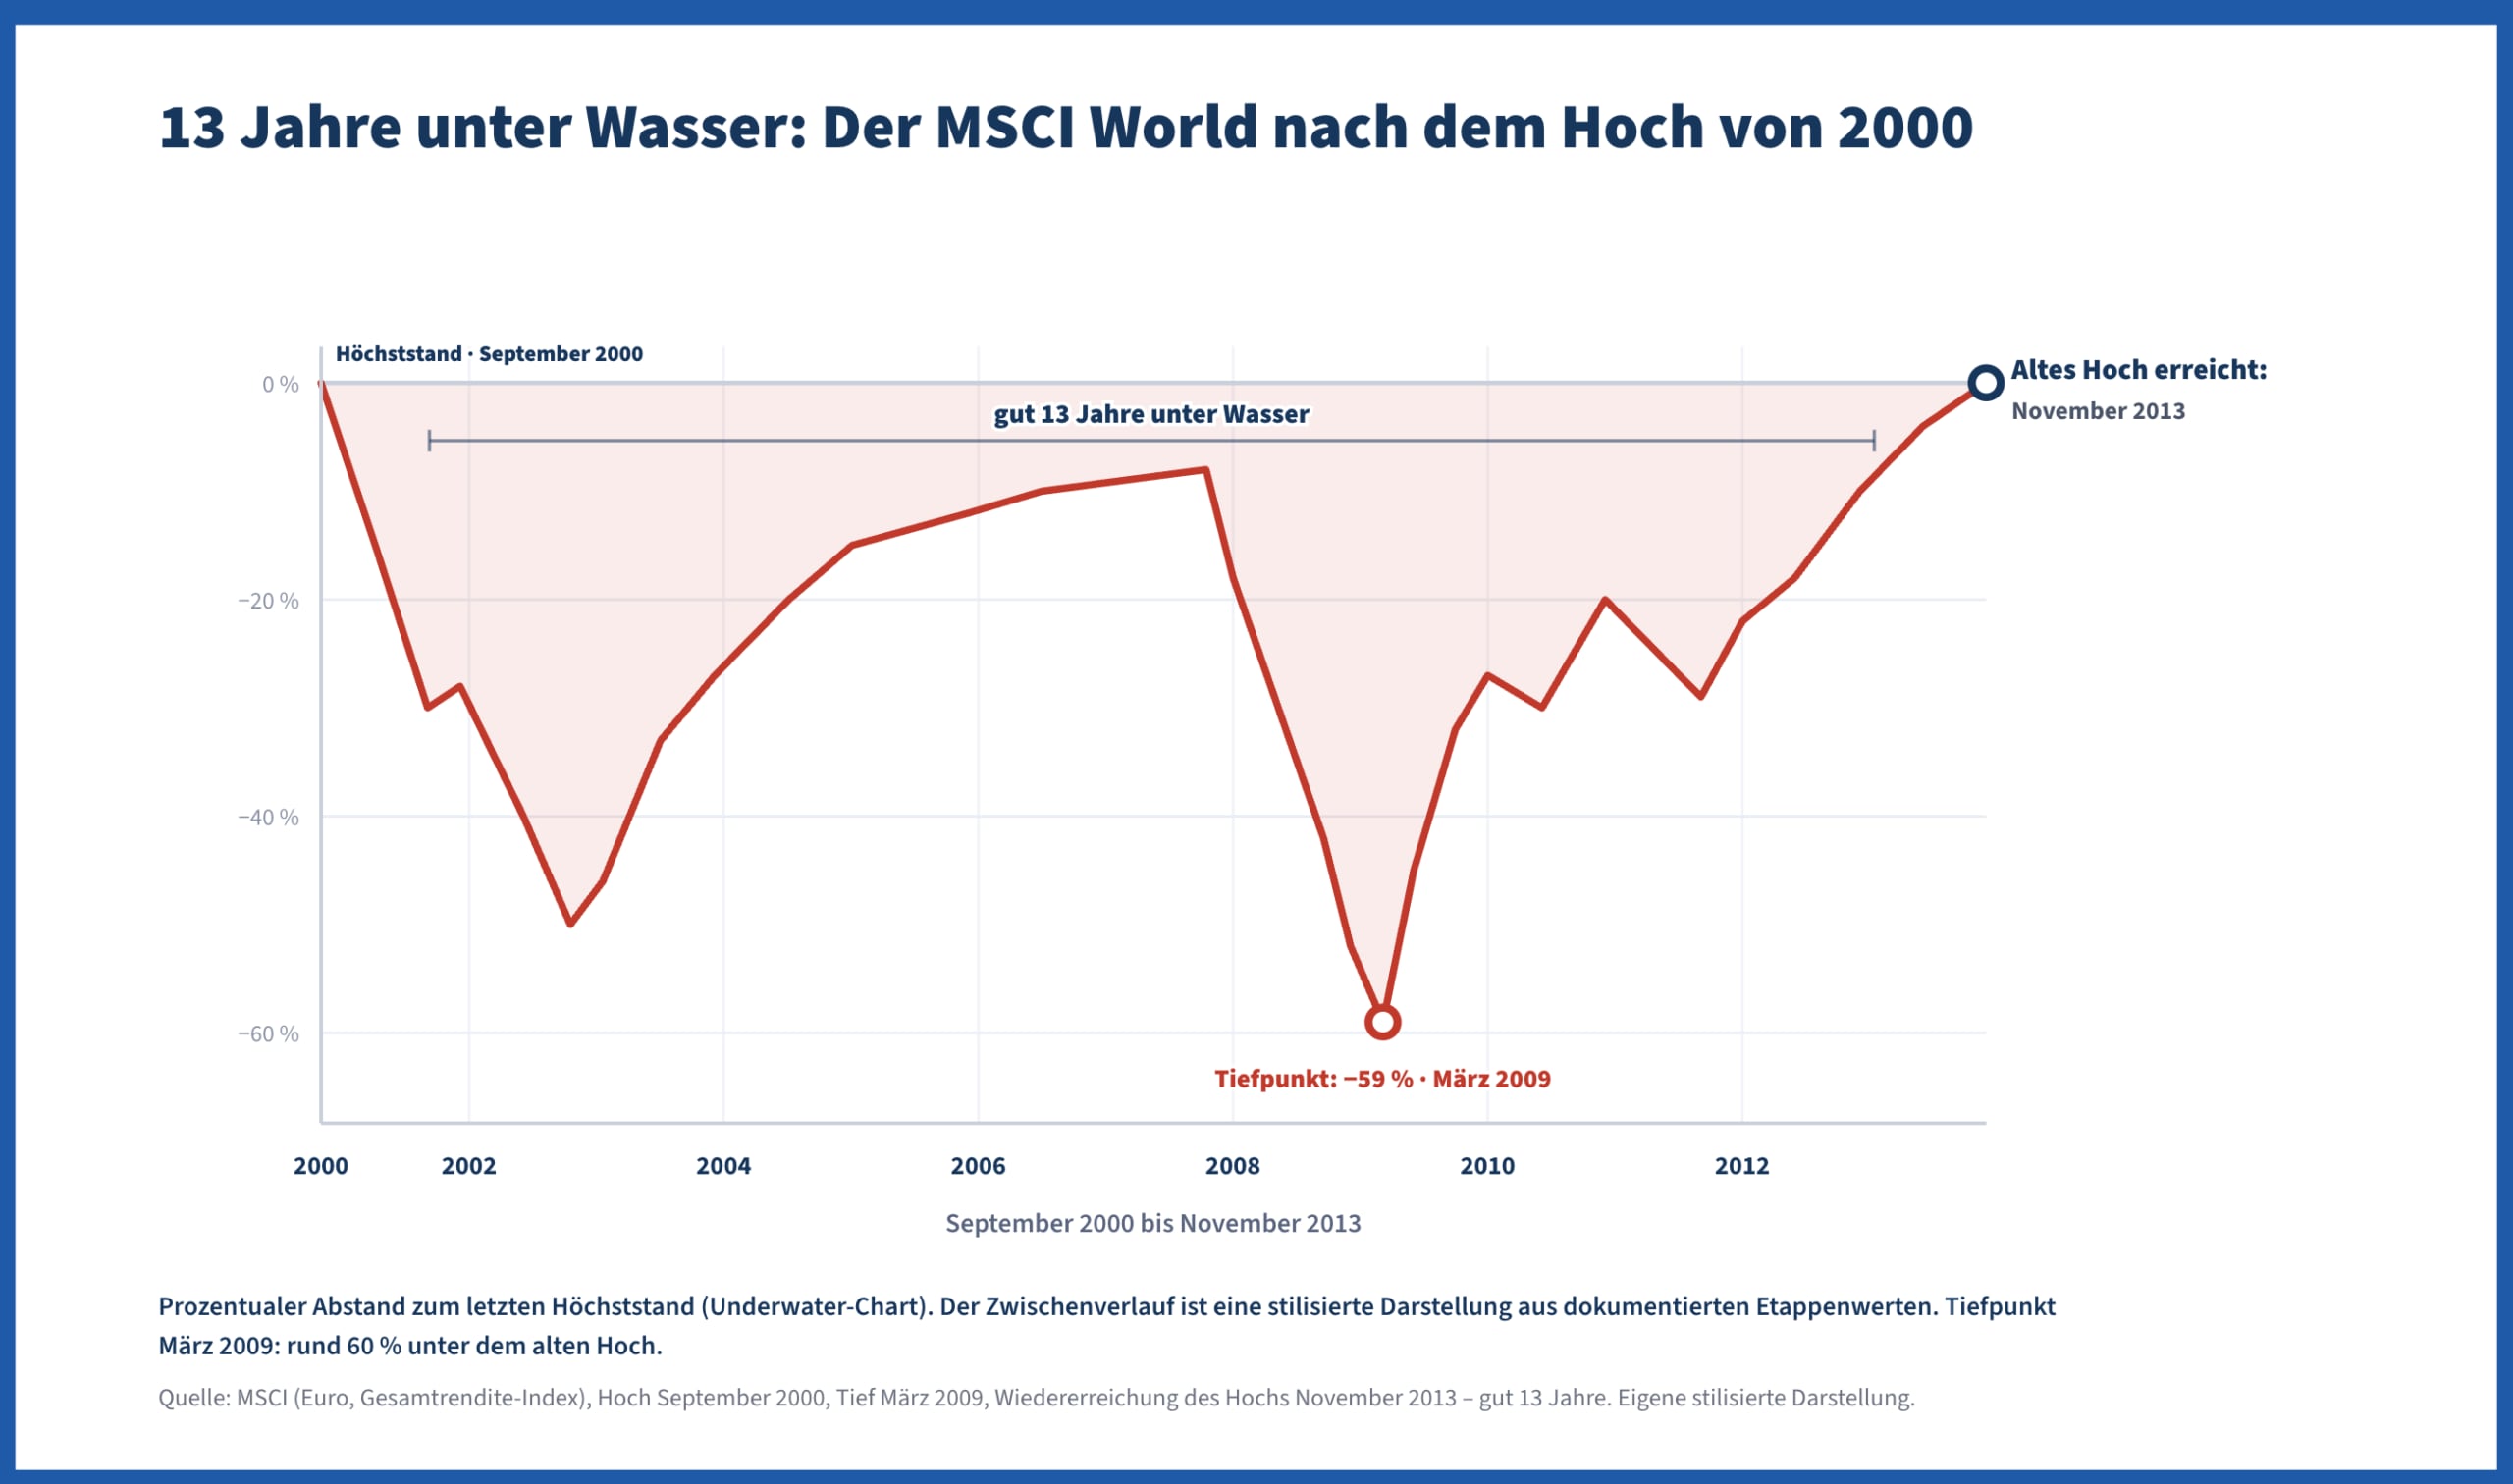
Alle Indexzahlen in diesem Ratgeber beziehen sich übrigens auf den MSCI World Nettoindex in Euro. Er enthält die Dividenden nach Abzug von Quellensteuern und entspricht damit der Entwicklung eines thesaurierenden ETFs vor Kosten. Die Schwankungen sind der Preis für die langfristig höhere Rendite von Aktien, die historisch bei rund 7,2 Prozent pro Jahr lag. Warum sich das Investieren trotz zwischenzeitlicher Abstürze lohnt, liest du in unserem Ratgeber über den Vermögensaufbau mit kleinen Beträgen.
Diversifizieren lässt sich das Marktrisiko nicht. Du kannst es aber greifbar machen. Die größten Rücksetzer seit der Jahrtausendwende zeigen dir, worauf du dich einlässt.
Rücksetzer im Weltaktienmarkt
| Krise | Verlust | Bis zum alten Hoch |
|---|---|---|
| Dotcom-Blase und Finanzkrise (September 2000 bis März 2009) | rund 56 Prozent | gut 13 Jahre |
| Corona-Crash (Februar bis März 2020) | rund 33 Prozent | weniger als ein Jahr |
| Zinswende und Ukraine-Krieg (2022) | 12,8 Prozent im Kalenderjahr | im Laufe des Jahres 2023 |
| Zollschock (Februar bis April 2025) | rund 20 Prozent | rund 8 Monate |
Quelle: MSCI World Nettoindex in Euro; MSCI Index Factsheet (Kalenderjahr 2022, Stand 31.08.2026)
Klumpenrisiko: Wenn dein Depot breiter aussieht, als es ist
Ein Klumpenrisiko entsteht immer dann, wenn dein finanzielles Wohl zu stark an einem einzigen Faktor hängt. Ein klassisches Beispiel dafür ist der eigene Arbeitgeber. Wer dort sein Gehalt verdient, auf eine Betriebsrente baut und vielleicht sogar noch Belegschaftsaktien hält, geht unbewusst ein enormes Risiko ein. Wenn die Firma in Schwierigkeiten gerät, wackeln nämlich das aktuelle Einkommen, das Ersparte und die Altersvorsorge auf einen einzigen Schlag.
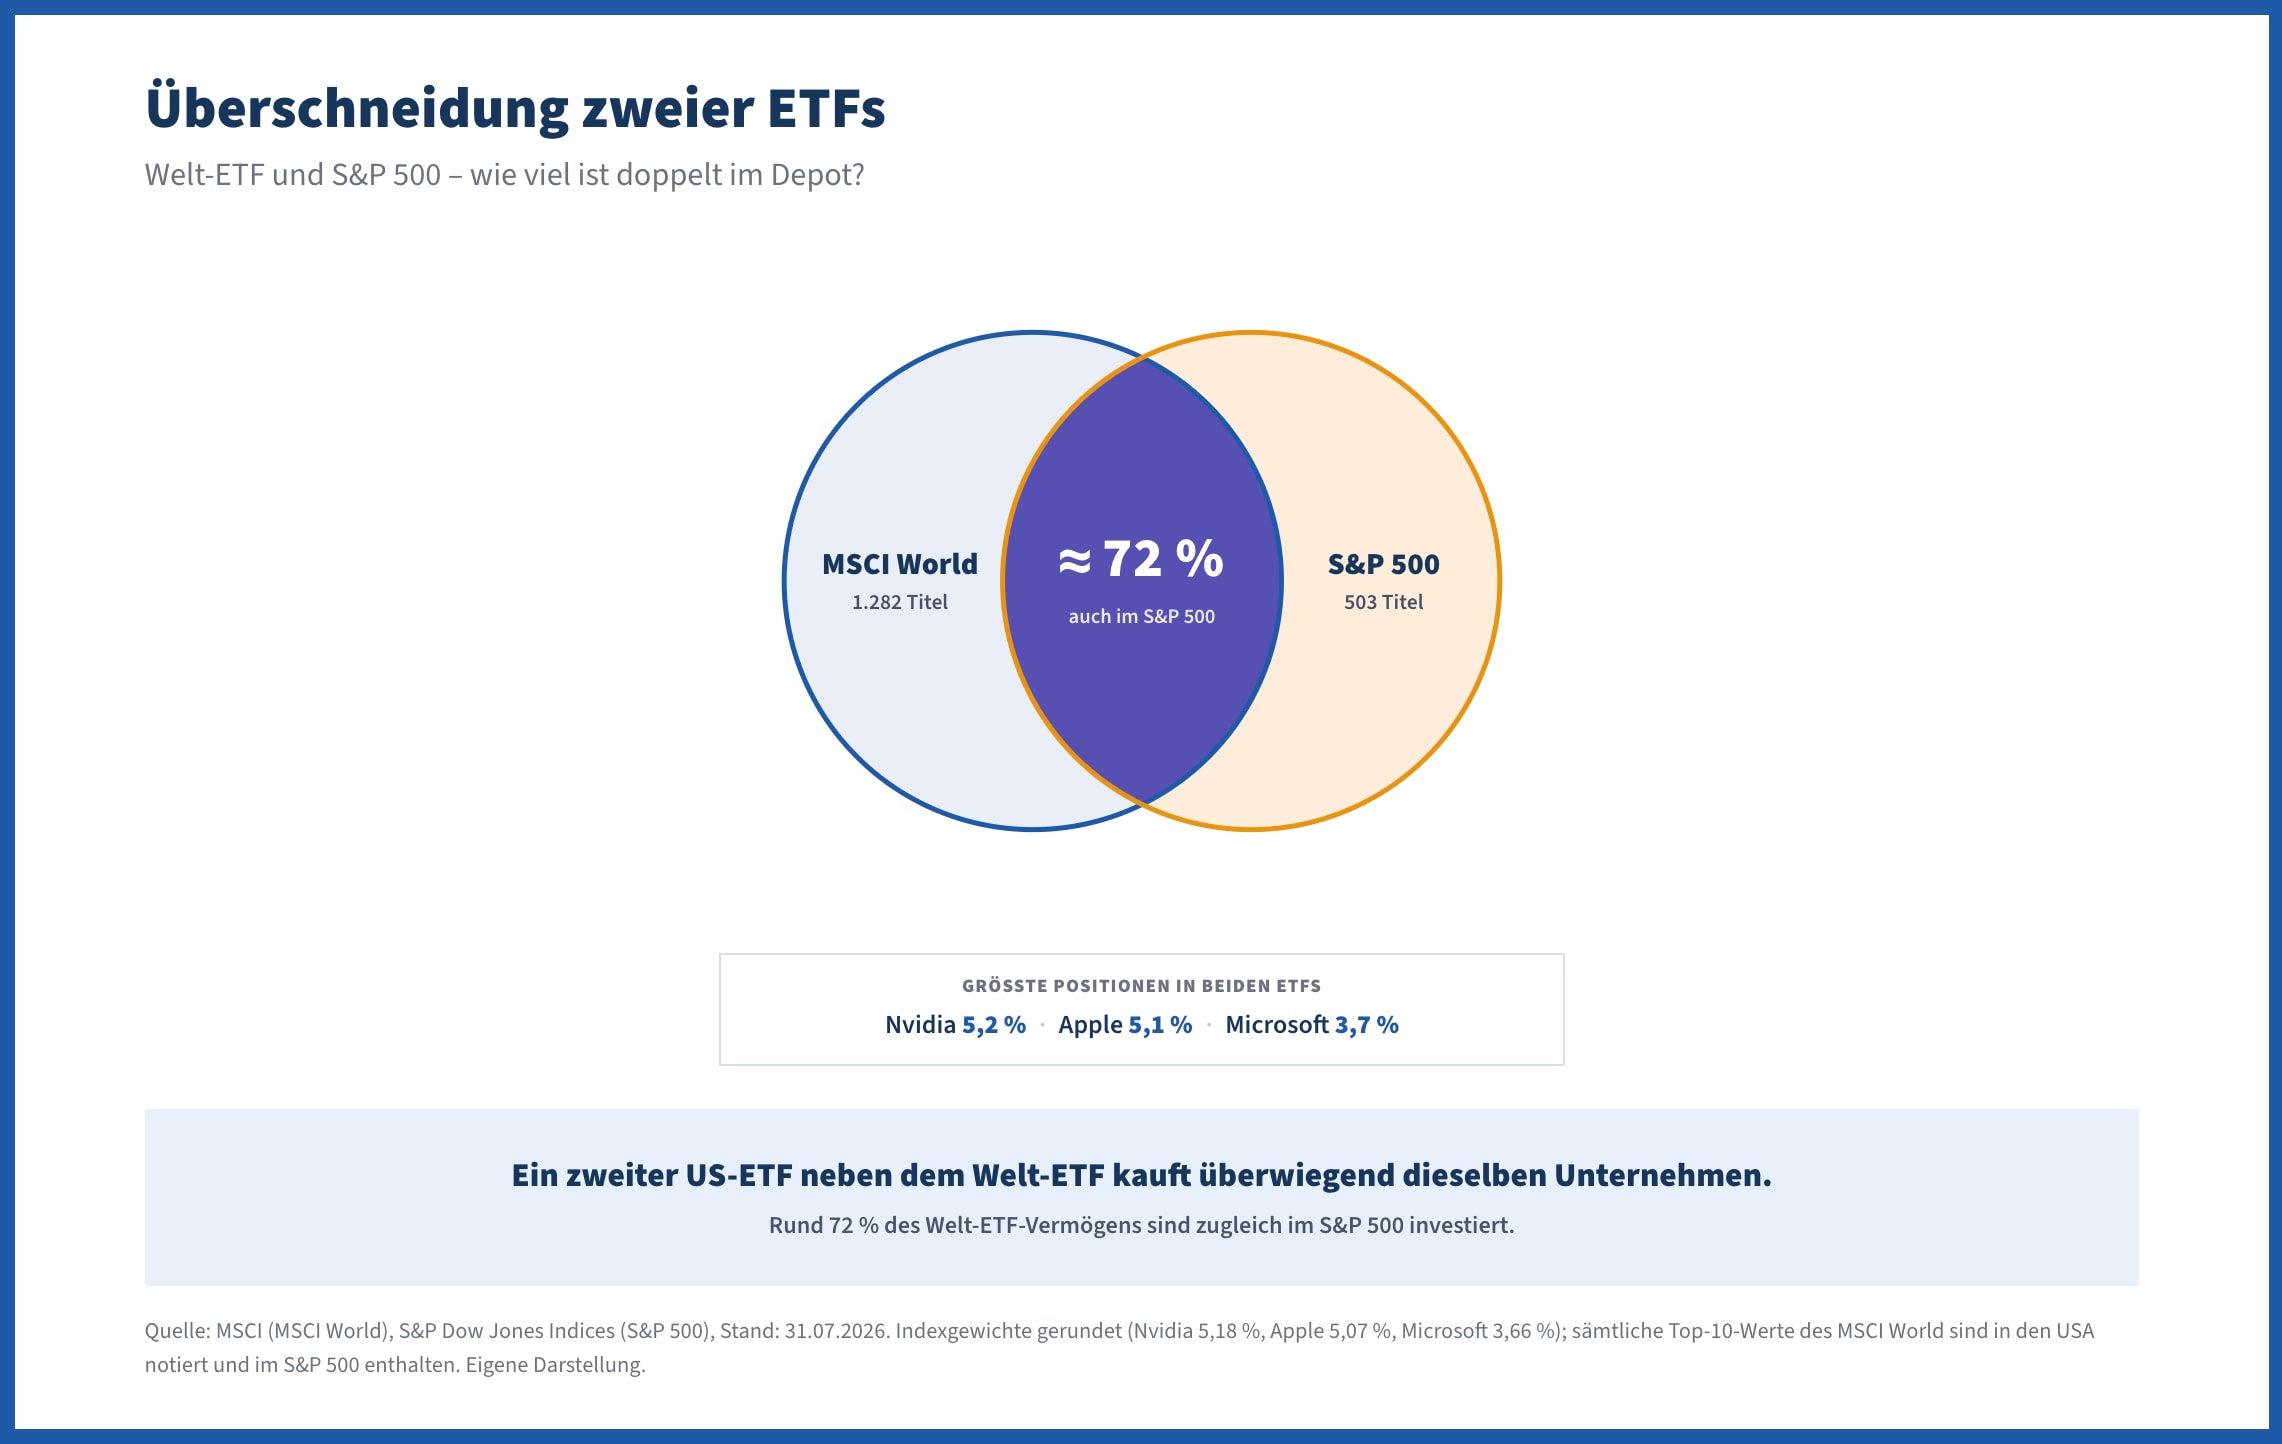
Der zweite Fallstrick sind sich überschneidende Indexfonds. Wer einen Weltindex wie den MSCI World mit einem S&P 500 mischt, glaubt oft an eine extrem breite Aufstellung. Die Realität sieht anders aus. Der MSCI World gewichtet Unternehmen nach ihrem Börsenwert, also nach ihrer Marktkapitalisierung: Je größer ein Konzern, desto mehr Gewicht hat er im Index. Deshalb besteht der Index schon zu fast drei Vierteln aus US-Aktien und wird stark von großen Technologiekonzernen geprägt. Mit dem zweiten Fonds kaufst du die größten Positionen einfach doppelt. Er erhöht deine Streuung nicht, sondern verstärkt lediglich deine Wette auf den US-Markt. Wie Indizes und ETFs aufgebaut sind, erklären wir dir im Ratgeber dazu.
Wie extrem diese Überschneidung in der Praxis wirklich ausfällt, zeigt der direkte Vergleich der beiden ETFs in der folgenden Grafik sehr deutlich:
Der dritte Fall ist eine Wette auf eine einzelne Branche, die sich nach Vielfalt anfühlt. Wer zwölf Technologiewerte aus vier Ländern kauft, hat sein Geld nicht breit gestreut. Er hat eine große Position in zwölf kleine Teile geschnitten. Wie du solche Klumpen in deinem eigenen Depot findest und auflöst, zeigen wir dir weiter unten im Abschnitt „So spürst du Klumpenrisiken in deinem Depot auf“.
Währungsrisiko und was der Dollar mit deinem Welt ETF macht
Ein globaler Aktienfonds wird zwar in Euro gehandelt, seine Inhalte notieren aber überwiegend in fremden Währungen. Beim MSCI World entfielen Ende August 2026 gut 72 Prozent des Indexgewichts auf den US-Dollar. Das hat handfeste Folgen. Verliert der Dollar gegenüber dem Euro an Wert, schrumpft auch der Eurowert deiner amerikanischen Aktien. Dein Depot kann ins Minus rutschen, obwohl an der Börse keine einzige Aktie gefallen ist.
Das Jahr 2025 hat das deutlich gezeigt. Während der MSCI World in den jeweiligen Landeswährungen um 18,4 Prozent zulegte, kamen bei Anlegern im Euroraum nur 6,8 Prozent an. Der starke Euro hat den Großteil der Rendite aufgezehrt.
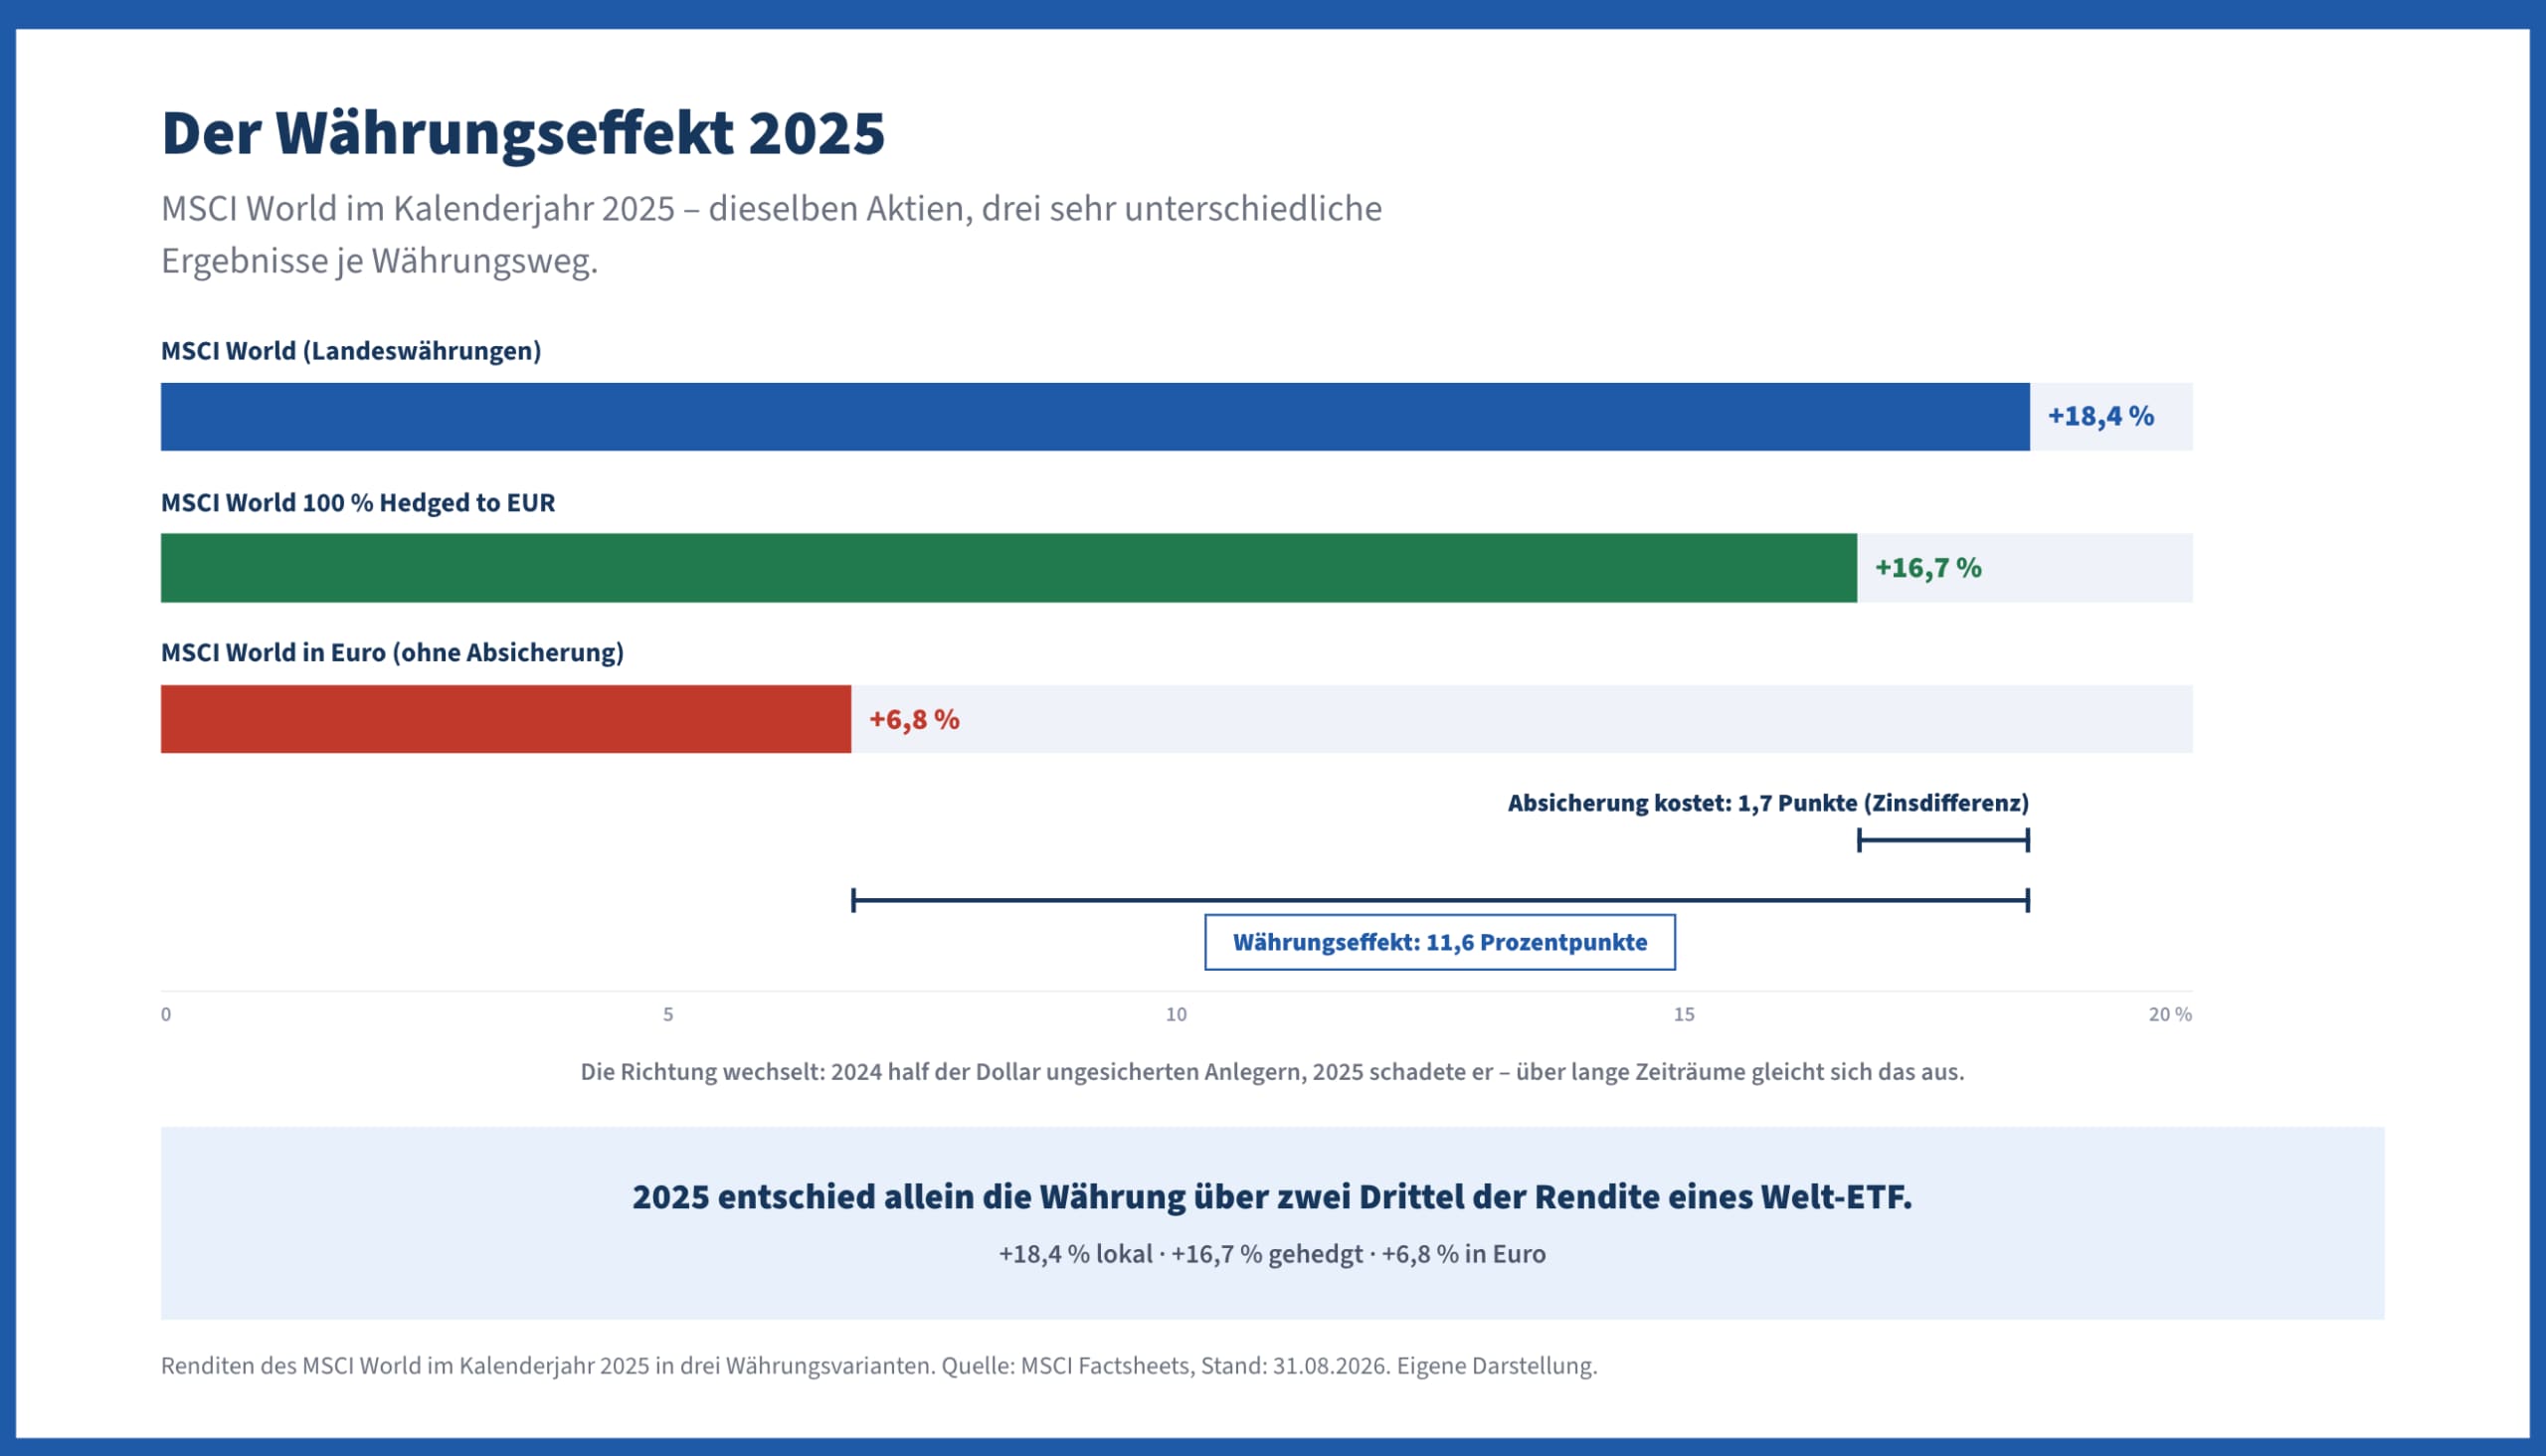
Der naheliegende Reflex ist eine Währungsabsicherung. Sie kostet im Kern den Zinsunterschied zwischen Dollar- und Euroraum, dazu kommen etwas höhere Fondskosten. 2025 lag die währungsgesicherte Variante des MSCI World mit 16,7 Prozent rund 1,7 Prozentpunkte unter der Rendite in Landeswährung. Diese Kosten fallen jedes Jahr an, der Währungseffekt dagegen wechselt die Richtung. 2024 hat der Dollar ungesicherten Anlegern geholfen, 2025 hat er ihnen geschadet. Wie sich das über längere Zeit ausgleicht, zeigen die Indexdaten seit 2001.
Ungesichert oder währungsgesichert?
| Kennzahl | Ungesichert in Euro | Gesichert in Euro | In Landeswährung |
|---|---|---|---|
| Rendite 2024 | 26,6 Prozent | 19,9 Prozent | 21,0 Prozent |
| Rendite 2025 | 6,8 Prozent | 16,7 Prozent | 18,4 Prozent |
| Rendite pro Jahr seit Februar 2001 | 6,6 Prozent | 6,3 Prozent | 7,2 Prozent |
| Schwankung über zehn Jahre | 13,5 Prozent | 13,9 Prozent | 13,9 Prozent |
Über ein Vierteljahrhundert hat die Absicherung also etwas Rendite gekostet, ohne das Depot ruhiger zu machen. Die Wechselkurse haben sich über lange Zeiträume weitgehend ausgeglichen, die Kosten der Absicherung nicht. Für breit gestreute Aktien-ETFs mit langem Anlagehorizont spricht deshalb wenig für die teurere gesicherte Variante. Wer das Geld in wenigen Jahren braucht, kann das anders sehen, zahlt aber für jedes gesicherte Jahr.
Bei Anleihen wendet sich das Blatt. Da die Erträge hier viel geringer ausfallen, können Währungsschwankungen die Rendite schnell komplett zunichtemachen. Wenn du aus dem Euroraum kommst, ist bei Anleihenfonds eine währungsgesicherte Variante deshalb meist die passende Wahl.
Politisches Risiko und andere Sonderfälle
Politische Risiken lassen sich in keiner Tabelle berechnen und schlagen meist unvorbereitet zu. Ein extremes Beispiel lieferte der März 2022. Nach dem russischen Angriff auf die Ukraine nahm der Indexanbieter MSCI russische Aktien zu einem Kurs von praktisch null aus seinen Schwellenländerindizes. Anleger mit entsprechenden Fonds verloren diesen Anteil über Nacht und konnten nichts dagegen tun. Der Anbieter begründete den Schritt in einer knappen Mitteilung.
„dass der russische Aktienmarkt derzeit nicht investierbar ist“ Aus der MSCI-Mitteilung zur Umstufung der Russland-Indizes, März 2022
Für ein weltweit gestreutes Portfolio war der Ausfall leicht zu verschmerzen, denn Russland machte im MSCI Emerging Markets zuletzt nur wenige Prozent aus. Wer stark auf dieses eine Land gesetzt hatte, erlitt dagegen massive Verluste. Sanktionen oder Enteignungen lassen sich nicht vorhersehen. Du entschärfst sie nur, indem du keinem einzelnen Land ein zu großes Gewicht gibst.
Daneben gibt es Risiken, die am Produkt selbst hängen. ETFs sind Sondervermögen, dein Geld bleibt bei einer Pleite der Fondsgesellschaft also geschützt, vor Kursverlusten allerdings nicht. Zertifikate und ETCs sind dagegen Schuldverschreibungen des Anbieters, bei dessen Pleite ein Totalverlust droht. Viele Gold-ETCs sind mit physischem Gold besichert, was dieses Risiko deutlich mindert. Was diese Produkte rechtlich unterscheidet und worauf du achten solltest, erklären wir im Ratgeber „Investieren in Gold-ETFs und Gold-ETCs – so geht’s!“.
Wie du Risiko messen kannst
Drei Kennzahlen helfen dir, das Risiko einer Aktie oder eines Fonds einzuschätzen. Die Volatilität zeigt, wie stark ein Kurs um seinen Mittelwert schwankt. Beim MSCI World lag sie über zehn Jahre bei rund 13,5 Prozent pro Jahr. Eine vereinfachte Rechnung macht das greifbar. Geht man von durchschnittlich sieben Prozent Rendite aus, landet das Jahresergebnis statistisch in etwa zwei von drei Jahren zwischen minus 6,5 und plus 20,5 Prozent. In jedem dritten Jahr fällt es extremer aus, nach oben wie nach unten.
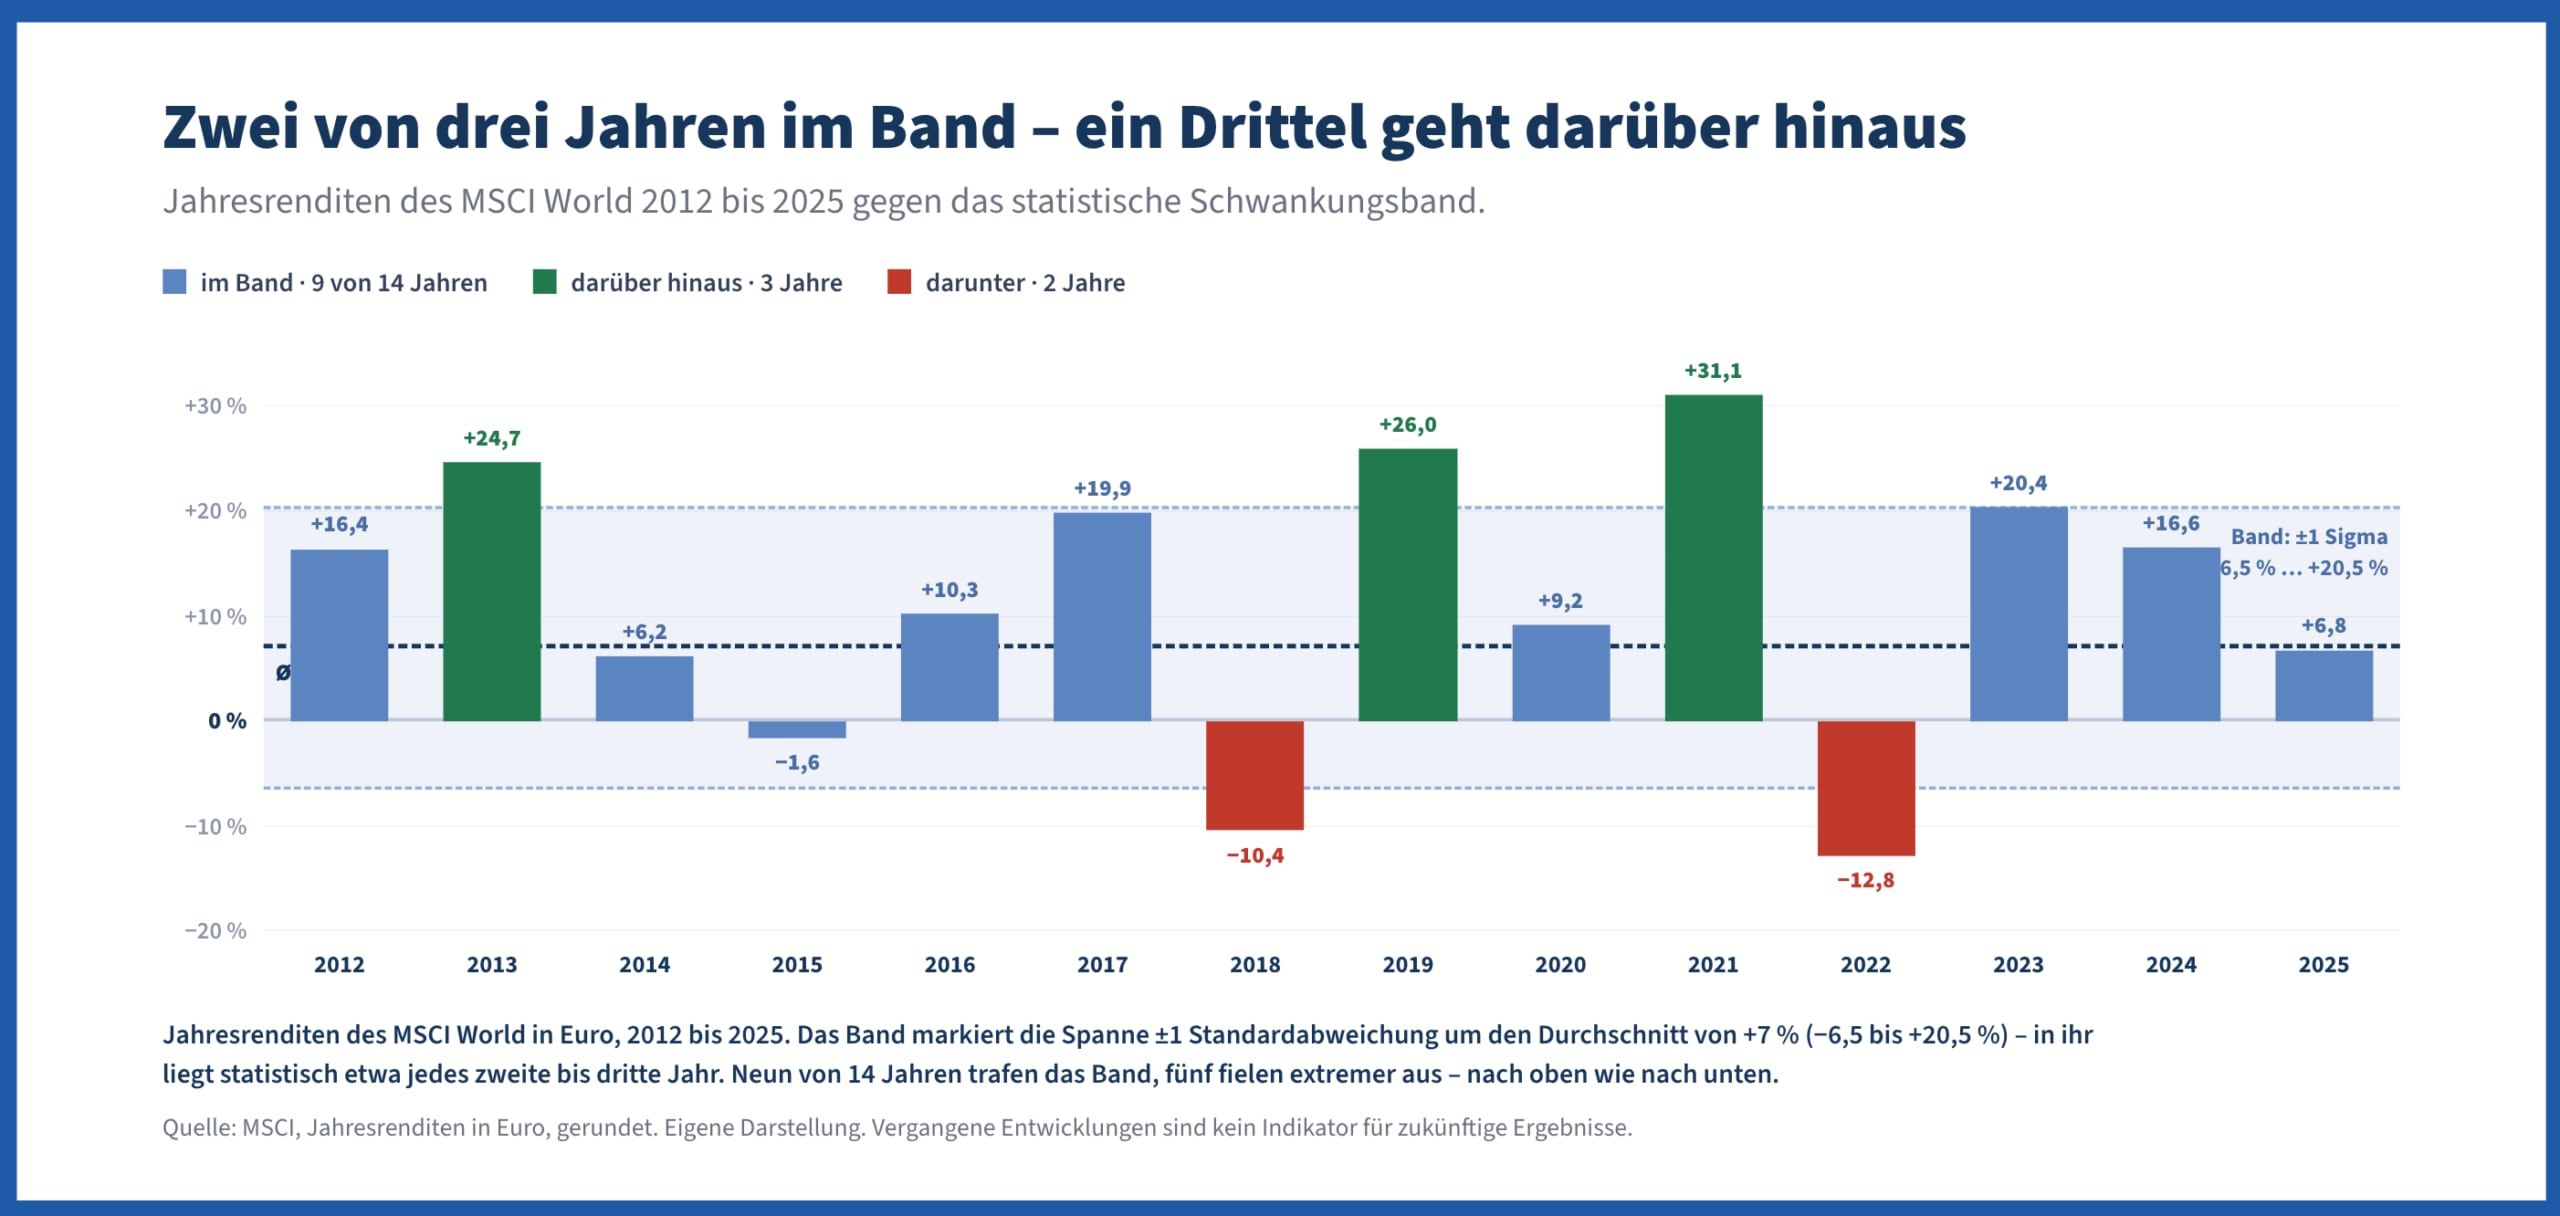
Die Grafik zeigt, dass die Faustregel in der Praxis trägt. Von 2012 bis 2025 lagen neun von 14 Jahren innerhalb des Bands, fünf außerhalb, darunter 2022 mit minus 12,8 und 2021 mit plus 31,1 Prozent. Der Maximum Drawdown misst den tiefsten Absturz von einem Höchststand bis zum Tiefpunkt, beim MSCI World in Euro waren das die rund 56 Prozent aus den Jahren 2000 bis 2009. Das Beta beschreibt, wie stark eine Aktie im Vergleich zum Gesamtmarkt reagiert. Ein Beta von 1,3 bedeutet grob, dass die Aktie um 13 Prozent fällt, wenn der Markt zehn Prozent nachgibt.
Volatilität ist nicht dasselbe wie Verlustrisiko: Volatilität misst Schwankungen in beide Richtungen. Ein stark schwankender Welt-ETF kann über zwanzig Jahre ein geringes dauerhaftes Verlustrisiko tragen. Eine gescheiterte Aktie, die bei fast null notiert, schwankt dagegen kaum noch, obwohl dein Geld weg ist. Schwankung ist der Preis für die Rendite, der dauerhafte Verlust ist das eigentliche Risiko.
Du findest diese Kennzahlen im Factsheet deines Fonds, in den Kursdaten auf finanzen.net oder in deiner Depotansicht. Worin sich MSCI World, FTSE All-World und MSCI ACWI unterscheiden und welche Welt-ETFs es gibt, zeigt dir unser Ratgeber zu den besten Welt-ETFs.
So spürst du Klumpenrisiken in deinem Depot auf
Für dein privates Depot gibt es keine gesetzlichen Obergrenzen. Die Regeln für Profis liefern aber einen guten Anhaltspunkt. Für Publikumsfonds nach dem europäischen Standard OGAW gibt das Kapitalanlagegesetzbuch klare Vorgaben. Solche Fonds dürfen höchstens fünf Prozent ihres Vermögens in ein einzelnes Unternehmen investieren. Bis zu zehn Prozent sind nur erlaubt, wenn alle Positionen über fünf Prozent zusammen nicht mehr als 40 Prozent des Fonds ausmachen.
Für Fonds, die einen Wertpapierindex nachbilden, macht das Gesetz eine Ausnahme. Sie dürfen eine einzelne Aktie mit bis zu 20 Prozent gewichten, in Ausnahmefällen mit bis zu 35 Prozent. Darunter fallen die meisten ETFs, und hier zeigt sich ein Unterschied zwischen aktiver und passiver Geldanlage. Ein aktiver Fondsmanager entscheidet selbst, wie viel er in eine Aktie steckt. Ein ETF auf einen nach Börsenwert gewichteten Index wie den MSCI World trifft keine solche Entscheidung, er folgt einer festen Regel. Steigen wenige Konzerne stark, wächst ihr Anteil automatisch mit. Ende August 2026 lagen Nvidia mit 5,6 und Apple mit 5,1 Prozent bereits über der Fünf-Prozent-Marke. Ein Klumpenrisiko holst du dir mit einem solchen ETF also nicht durch eigene Wahl ins Depot, sondern über die Anlagelogik des Index.
Du hast bei der Geldanlage immer die Wahl. Neben der klassischen Gewichtung nach Börsenwert gibt es Welt ETFs, die Länder nach ihrer tatsächlichen Wirtschaftsleistung gewichten. Zudem gibt es gleichgewichtete Varianten, in denen jede einzelne Aktie exakt denselben Anteil hat. Beide Alternativen senken zwar die Abhängigkeit von wenigen Großkonzernen. Sie bringen aber auch ganz eigene Haken mit sich, wie etwa ein deutlich größeres Gewicht für Schwellenländer oder höhere Kosten durch ständiges Umschichten.
Wer lieber bei der bewährten Gewichtung nach Börsenwert bleiben möchte, findet auf dem Markt extrem kostengünstige Lösungen. Ein sehr gutes und oft genutztes Beispiel für so einen klassischen Welt ETF ist der Xtrackers MSCI World UCITS ETF 1C. Mit laufenden Kosten von nur 0,12 Prozent pro Jahr und mehr als tausendvierhundert enthaltenen Positionen bietet dieser thesaurierende Fonds eine solide und günstige Basis für den Vermögensaufbau.
Wie eine alternative Gewichtung nach dem Bruttoinlandsprodukt in der Praxis funktioniert, liest du in unserem Ratgeber darüber, ob ein solcher Welt ETF vielleicht cleverer ist. Ob sich in deinem eigenen Depot bereits ein unbemerkter Klumpen gebildet hat, prüfst du am besten direkt mit der folgenden Checkliste.
Checkliste für den Depot-Check in vier Schritten
1. Doppelungen aufspüren und summieren
Vergleiche am besten direkt die zehn größten Positionen deiner Fonds miteinander. Häufig überschneiden sich die Namen dort viel stärker als du anfangs vielleicht vermutest. Zähle für jedes Unternehmen alle deine direkten Einzelaktien und deine eventuellen Belegschaftsaktien mit den indirekten Anteilen aus deinen Fonds zusammen. Nur diese schonungslos ehrliche Summe über alle Konten hinweg zeigt dir das wahre Gewicht in deinem Portfolio.
2. Die Länderquote prüfen
Überprüfe genau den prozentualen Anteil jedes einzelnen Landes an deinem Gesamtvermögen. Sobald mehr als 80 Prozent deines Geldes in einer einzigen Region stecken, gehst du eine wirklich massive regionale Wette ein.
3. Die Branchenquote kontrollieren
Das exakt gleiche Prinzip gilt natürlich auch für die einzelnen Wirtschaftssektoren. Wenn eine einzige Branche plötzlich mehr als ein Drittel deines Depots ausmacht, sollte das eine ganz bewusste Entscheidung von dir sein. Ein solcher Schwerpunkt darf niemals nur zufällig oder völlig unbemerkt entstehen.
4. Dein gesamtes Umfeld einbeziehen
Dein finanzielles Risiko endet nicht einfach an der Grenze deines Aktiendepots. Beziehe bei deiner Analyse unbedingt alle Werte mit ein, die vielleicht an deinem Arbeitgeber oder an einer bestimmten Branche hängen. Auch eine eigene Immobilie oder deine Betriebsrente gehören zwingend zur Berechnung deines Gesamtrisikos dazu.
Deine Möglichkeiten zur Risikoreduzierung von kostenlos bis kostspielig
Die Senkung des Risikos in deinem Depot verläuft in mehreren Stufen. Die erste Stufe kostet dich so gut wie nichts außer etwas Disziplin. Du streust dein Kapital breiter, begrenzt die Größe einzelner Positionen und investierst kontinuierlich über einen Sparplan. Diese simplen Schritte entschärfen genau jene Gefahren, die sich überhaupt vermeiden lassen.
Wenn deine Checkliste Klumpenrisiken aufdeckt, ist es Zeit, gegenzusteuern. Mit finanzen.net ZERO¹ schichtest du dein Portfolio flexibel und komplett ohne Ordergebühren (zzgl. marktüblicher Spreads) um. Der Kostensieger der Stiftung Warentest (12/2025) ist das ideale Werkzeug, um teure Überschneidungen aufzulösen und breit gestreut neu zu investieren. Setze deinen Depot-Check direkt in die Praxis um und starte hier mit wenigen Klicks!
Die zweite Stufe greift tiefer in die Struktur deines Depots ein und hat einen echten Preis. Sicherheit ist an der Börse nämlich nie gratis. Wer einen Teil seines Kapitals außerhalb des Aktienmarkts hält und etwa in Anleihen, Gold oder Tagesgeld umschichtet, verzichtet über Jahrzehnte auf einen spürbaren Teil seines Vermögensaufbaus. Im Gegenzug sinkt der mögliche Verlust in Krisen deutlich. Parkst du 30 Prozent deines Geldes abseits der Aktienmärkte, wird aus einem Börseneinbruch von 60 Prozent ein Verlust von nur noch 42 Prozent für dein gesamtes Depot. Der Haken an der Sache ist allerdings, dass diese Rechnung nur dann aufgeht, wenn der gewählte Puffer in der Krise auch wirklich stabil bleibt. Gold gilt dabei als knappes Gut und als solider Schutz vor Inflation. Mehr dazu liest du in unserem Ratgeber, wie du die Inflation schlägst.
Wie schnell eine solche Strategie schiefgehen kann, zeigte das Jahr 2022. Der MSCI World verlor in Euro gerechnet gut 12,8 Prozent. Zeitgleich büßten europäische Staatsanleihen bester Bonität mehr als 18 Prozent ein. Der vermeintlich sichere Puffer versagte also ausgerechnet dann, als er am dringendsten gebraucht wurde. Wie Anleihen funktionieren und worauf du beim Kauf achten solltest, liest du in unserem Ratgeber.
Die dritte Stufe kostet dich dann richtig Geld. Ein sogenannter Stop Loss Auftrag ist ein Verkaufsauftrag, der automatisch ausgelöst wird, sobald der Kurs unter eine von dir gesetzte Marke fällt. Die Aktie wird dann zum nächsten verfügbaren Kurs verkauft. Öffnet die Börse mit einer großen Kurslücke, kann das deutlich unter deiner eigentlich gesetzten Marke sein. In hektischen Phasen wirst du so gerne genau dann aus dem Markt geworfen, kurz bevor die Erholung überhaupt beginnt. Optionsscheine auf fallende Kurse und Zertifikate mit Barriere kosten dich wiederum eine Prämie oder den direkten Verzicht auf Dividenden. Zudem bringen sie zusätzlich das Ausfallrisiko der herausgebenden Bank mit sich. Wie diese Werkzeuge im Detail funktionieren, erklärt dir unser Ratgeber zu Derivaten.
Was Absicherung kostet und für wen sie taugt
| Instrument (Werkzeug) | Was es leistet | Der Preis (Was es kostet) | Für wen es taugt (und für wen nicht) |
|---|---|---|---|
| Breites Streuen & Positionsgrenzen | Begrenzt den Schaden einzelner Werte. | Nichts, außer Ordergebühren und eiserner Disziplin. | Erste Wahl für jeden. (Schließt niemanden aus). |
| Anleihen- oder Cash-Quote | Dämpft den Depotrückgang (Drawdown) dauerhaft. | Dauerhafter Verzicht auf (Aktien-)Rendite in guten Jahren. | Taugt für: Anleger, die den Drawdown dauerhaft senken wollen. Nichts für: Sehr lange Anlagehorizonte. |
| Gold | Dient als Puffer in Stressphasen. | Keine laufenden Erträge (Zinsen/Dividenden); bringt eigene Schwankung mit. | Taugt für: Krisenschutz. Nichts für: Anleger, die planbare Erträge brauchen. |
| Stop-Loss | Verkauft automatisch bei Unterschreiten einer gesetzten Marke. | Gefahr des unglücklichen Ausstoppens im kurzen Rücksetzer; Ausführung zum nächsten (oft tieferen) Kurs. | Taugt für: Disziplinierte Einzelwert-Anleger. Nichts für: Langfristige Sparplan-Anleger. |
| Put-Produkte (Absicherung) | Bietet definierten Schutz auf eine feste Frist. | Laufende Prämie (die regelmäßig verfällt); Totalverlust des Einsatzes möglich. | Taugt für: Erfahrene Anleger mit einem klaren Zeitfenster. Nichts für: Anleger ohne Derivate-Erfahrung. |
| Teilschutz-Zertifikat (mit Barriere) | Puffer bis zur Barriere (fällt der Kurs darunter, entfällt der Schutz). | Verzicht auf Dividenden; man trägt das Insolvenzrisiko der Bank (Emittentenrisiko). | Taugt für: Anleger, die das Emittentenrisiko einschätzen können. Nichts für: Wer dauerhaft voll investiert bleiben will. |
Verhaltensrisiko: Der Hebel, den fast alle unterschätzen
Das womöglich größte Risiko in deinem Depot steht in keiner Kennzahl. Es ist dein eigenes Verhalten. Wie teuer das werden kann, zeigt die jährliche Studie „Mind the Gap“ des Analysehauses Morningstar. Sie vergleicht zwei Renditen für dieselben Fonds. Die erste ist die Wertentwicklung, die jemand erzielt hätte, der zu Beginn einmal investiert und sein Geld dann liegen gelassen hat. Die zweite berücksichtigt, wann Anleger tatsächlich Geld eingezahlt und abgezogen haben.
Über zehn Jahre bis Ende 2025 erzielten die untersuchten US-Fonds bei einer Einmalanlage 9,9 Prozent pro Jahr. Die Anleger in diesen Fonds kamen im Schnitt auf 8,7 Prozent. Die Fonds haben ihre Rendite also geliefert. Verloren ging sie auf dem Weg ins Depot, weil viele Anleger nach Kursanstiegen nachgekauft und nach Rücksetzern verkauft haben. Bei schwankungsarmen Fonds betrug die Lücke 0,4 Prozentpunkte, bei schwankungsstarken 2,1 Prozentpunkte.

Wir suchen die perfekte Absicherung oft in teuren Finanzprodukten und Stop-Loss-Marken, übersehen dabei aber oft unser größtes Klumpenrisiko: unsere eigene Psychologie. Echte Sicherheit entsteht nicht durch Aktionismus, sondern durch eine Strategie, die man auch dann noch aushält, wenn die Märkte brennen.
Die Studie bezieht sich auf den US-Markt, das Muster dürfte aber auch hierzulande vielen Anlegern bekannt vorkommen. Je stärker ein Investment schwankt, desto größer ist die Versuchung, im falschen Moment auszusteigen. Dagegen helfen feste Regeln, die du dir vorab aufschreibst. Ein ETF-Sparplan, der unabhängig von Schlagzeilen weiterläuft, nimmt dir die Timing-Entscheidung ab. Auch ein regelmäßiges Rebalancing nimmt Emotionen aus deinen Entscheidungen. Dabei bringst du dein Depot zu festen Terminen wieder auf die ursprüngliche Zielgewichtung. Wie das funktioniert, erklären wir dir in unserem Ratgeber zum Rebalancing. Wie du dabei auch noch steuerlich klug vorgehst, liest du direkt hier.
Was Risikomanagement nicht leisten kann
Kein einziges Instrument an der Börse schützt dich völlig umsonst und keines bietet dir eine lückenlose Sicherheit. Wer sein Verlustrisiko an jemand anderen abgeben möchte, bezahlt dafür immer mit Rendite. Diese Kosten trägst du dauerhaft und somit auch in all den guten Jahren, in denen an den Märkten überhaupt nichts Schlimmes passiert. Obendrein gibt es ohnehin keine absolute Sicherheit. Barrieren von Zertifikaten können durchbrochen werden. Automatische Verkaufsaufträge greifen in besonders hektischen Phasen oft viel zu spät und die herausgebende Bank kann theoretisch auch ausfallen. Vor allem aber kennt kein statistisches Modell der Welt das eine überraschende Ereignis, das heute schlichtweg noch in keiner Tabelle steht.
Außerdem kann selbst die beste Absicherung niemals eine Aktienquote ersetzen, die wirklich zu deinen Nerven passt. Wenn du bei einem Buchverlust von 30 Prozent in Panik gerätst und sofort alles verkaufen willst, ist dein Aktienanteil schlichtweg zu hoch. Wer sein investiertes Geld bereits in zwei bis fünf Jahren sicher für andere Dinge braucht, sollte sich gar nicht erst fragen, wie man es am besten absichert. Man sollte sich vielmehr fragen, ob es überhaupt an den Aktienmarkt gehört. Welcher Aktienanteil genau zu dir passt, liest du in unserem Ratgeber darüber, wie du dein Portfolio richtig aufstellst. Mit unseren verschiedenen Rechnern kannst du deine persönliche Vermögensstrategie zudem ganz bequem mit wenigen Klicks durchspielen.
Der verlässlichste Puffer ist am Ende deine eigene Zeit. Sie ist zugleich auch der einzige Schutz ganz ohne laufende Kosten. Beim breit gestreuten Weltaktienmarkt wurden bisher noch alle Kurseinbrüche früher oder später wieder aufgeholt. Im allerhärtesten Fall dauerte das allerdings knapp 13 Jahre. Für einzelne Länder gilt das jedoch nicht automatisch. Der japanische Index Nikkei brauchte nach seinem Hoch Ende 1989 beispielsweise rund 34 Jahre, bis er diesen Wert im Jahr 2024 endlich wieder übertraf. Wer sein Geld weltweit gestreut investiert und es für 15 Jahre oder länger nicht anrühren muss, kann den nächsten Kursrutsch daher in aller Regel ganz entspannt aussitzen. Wer in solchen schwierigen Phasen per Sparplan einfach weiter nachkauft, profitiert zusätzlich von den niedrigeren Kursen. Man ist dann meistens deutlich früher wieder im Plus als jemand, der sein Geld nur ein einziges Mal angelegt hat.


Fazit: Erst zählen, dann absichern
Du hast gesehen, dass Risiko an der Börse viele Gesichter hat. Ob versteckte Klumpen, Tücken bei der Währung oder dein eigenes Verhalten. Am Ende lassen sich all diese Gefahren jedoch in zwei große Kategorien einteilen. Damit du dein neues Wissen jetzt direkt in die Praxis umsetzen kannst, haben wir die wichtigsten Punkte als Checkliste für dich zusammengefasst. So machst du dein Portfolio Schritt für Schritt wetterfest.
Das Wichtigste für dein Risikomanagement:
- Streuung kommt zuerst: Risiken von einzelnen Unternehmen oder bestimmten Branchen löst du mit breit gestreuten ETFs fast komplett und kostenlos in Luft auf.
- Klumpen ehrlich zusammenrechnen: Addiere deine Einzelwerte über alle Fonds hinweg und rechne unbedingt auch deinen Arbeitgeber, deine Betriebsrente oder eine Immobilie dazu.
- Das Marktrisiko akzeptieren: Allgemeine Schwankungen lassen sich nicht einfach wegstreuen. Sie sind schlichtweg die Gegenleistung für deine Rendite am Aktienmarkt.
- Währungen mit Augenmaß betrachten: Bei weltweiten Aktien lohnt sich eine teure Absicherung der Währung auf lange Sicht nur sehr selten. Bei Anleihen bist du damit hingegen meistens auf dem richtigen Weg.
- Jeder Sicherheitspuffer kostet Geld: Anleihen, Gold, Stop Loss Aufträge und Zertifikate senken zwar in Krisen deine Verluste. Sie tun das aber immer auf Kosten deiner langfristigen Rendite.
- Feste Regeln statt Bauchgefühl: Ein sturer Sparplan und eine Aktienquote, die wirklich zu deinen Nerven passt, schützen dich am besten vor dem teuersten Fehler. Das ist nämlich dein eigenes Timing.
Wenn dein Depot Check am Ende zeigt, dass du umschichten oder deine Aktienquote neu justieren musst, brauchst du dafür das richtige Werkzeug. Mit finanzen.net ZERO¹ passt du dein Portfolio ganz ohne Ordergebühren (zzgl. marktüblicher Spreads) an. Beim Kostensieger der Stiftung Warentest (12/2025) setzt du dein Risikomanagement kosteneffizient in die Praxis um. Optimiere jetzt deine Depotstruktur: Starte hier mit wenigen Klicks!
Welcher Anbieter am besten zu dir und deiner Strategie passt, zeigt dir unser aktueller Überblick zum Depotvergleich.
Hör auf zu raten.
Fang an zu wissen.
Beiträge und Empfehlungen zu Börse, Aktien und Krypto, die normalerweise hinter geschlossener Tür bleiben. 100 % kostenlos, direkt in Dein Postfach.
„Die besten Informationen waren schon immer denjenigen vorbehalten, die wussten, wo sie suchen müssen.“
Bereits 35.421 Abonnenten vertrauen unseren Inhalten.
(FAQ) Häufige Fragen und Antworten
Was ist ein Klumpenrisiko?
Ein Klumpenrisiko entsteht, wenn ein einzelner Faktor über einen zu großen Teil deines Vermögens entscheidet und ein einzelnes Ereignis überproportional auf dein Depot wirkt. Das kann eine einzelne Aktie, ein Land oder eine Branche sein. Häufig ist der Klumpen auf den ersten Blick gar nicht sichtbar, etwa wenn sich zwei ETFs bei ihren Top-Positionen stark überschneiden oder wenn du Aktien deines eigenen Arbeitgebers hältst, an dem ohnehin schon dein Gehalt und deine Betriebsrente hängen.
Welche Risiken gibt es bei Aktien?
Es gibt zwei Sorten von Risiken: solche, die sich beseitigen lassen, und solche, die bleiben. Unternehmens- (Einzelwert-) und Branchenrisiken kannst du durch breite Streuung fast vollständig auflösen. Bestehen bleibt das allgemeine Marktrisiko. Hinzu kommen Währungs-, politische sowie Klumpenrisiken und das eigene Verhaltensrisiko. Bei aktiven Instrumenten wie Zertifikaten oder ETCs trägst du zudem ein Emittenten- und Kontrahentenrisiko (da diese rechtlich Schuldverschreibungen einer Bank sind) sowie ein Liquiditätsrisiko.
Wie sichere ich mein Depot ab?
Die Absicherung erfolgt in drei Stufen. Die günstigste und erste Wahl ist eine breite Streuung mit gedeckelten Positionsgrößen, sie kostet nichts außer Disziplin. Strukturell dämpfen Anleihen-, Gold- oder Cash-Quoten den maximalen Rückgang, kosten aber dauerhaft Rendite. Aktive und teure Instrumente wie Stop-Loss-Orders, Put-Produkte oder Teilschutz-Zertifikate bringen laufende Kosten (Prämien) sowie Emittentenrisiken mit sich und eignen sich nur für ganz bestimmte Anlegertypen und Zeithorizonte.
Wie riskant sind Aktien wirklich und was sagt der Maximum Drawdown aus?
Das Risiko hängt stark vom Anlagehorizont ab. Der Maximum Drawdown misst den größten Buchverlust vom Höchststand bis zum Tiefpunkt. Der MSCI World verlor in Euro zwischen September 2000 und März 2009 rund 56 Prozent (Nettoindex). Wer zum Höchststand kaufte, war erst gut 13 Jahre später wieder im Plus. Kürzere Einbrüche wie 2020 oder 2025 wurden binnen Monaten aufgeholt.
Ist Volatilität dasselbe wie Verlustrisiko?
Nein. Volatilität misst lediglich die Schwankung in beide Richtungen, während das Verlustrisiko einen dauerhaften Kapitalverlust meint. Ein gescheitertes Unternehmen, das nahe null notiert, schwankt am Ende kaum noch – seine Volatilität liegt bei null, obwohl sich das Verlustrisiko voll realisiert hat. Umgekehrt kann ein stark schwankender Welt-ETF über zwanzig Jahre ein sehr geringes dauerhaftes Verlustrisiko tragen. Schwankung ist also der Preis für die Rendite, der dauerhafte Verlust ist das wahre Risiko.