Depot eröffnen

Das Wichtigste in Kürze
Keine Zeit, den ganzen Artikel zu lesen? Hier sind die Kernpunkte für dich:- Small Caps sind Aktien börsennotierter Unternehmen mit geringer Marktkapitalisierung, in Deutschland vor allem die 70 Werte des SDAX sowie mehrere Hundert Nebenwerte außerhalb der Auswahlindizes.
- Der MSCI World Small Cap Index erzielte seit Dezember 1998 eine annualisierte Überrendite von 2,23 Prozent gegenüber dem MSCI World (Quelle: MSCI, Analysezeitraum bis August 2026).
- Die Wissenschaft kennt diesen Effekt als Size-Prämie. Eugene Fama und Kenneth French haben ihn 1992 und 1993 als eigenständigen Renditefaktor beschrieben.
- Wichtig: Die Prämie fällt nicht in jedem Jahrzehnt an. Zwischen 2011 und 2020 lagen Small Caps weltweit hinter den großen Werten zurück.
- Aktien kleiner Unternehmen schwanken deutlich stärker als die Anteilsscheine namhafter Konzerne. Zweistellige Kursbewegungen binnen weniger Wochen sind bei Nebenwerten normal.
- Über Nebenwertefonds, Small-Cap-ETFs und Indexzertifikate investierst du in ein ganzes Bündel kleiner Aktien und umgehst das Einzelwertrisiko.
Was sind Small Caps?
Small Caps sind Aktien von Unternehmen mit vergleichsweise geringer Marktkapitalisierung. Der Begriff „Cap“ leitet sich von „market capitalisation“ ab und beschreibt den gesamten Börsenwert eines Unternehmens, also die Anzahl der Aktien multipliziert mit dem Kurs. Eine international verbindliche Grenze, wann die Aktie eines Unternehmens ein Small Cap ist und wann nicht, existiert nicht, sie unterscheidet sich je nach Land, Börse und Indexanbieter.
In der Praxis hat sich eine grobe Staffelung durchgesetzt, die dir bei der Einordnung hilft.
| Größenklasse | Börsenwert | Typische Vertreter |
|---|---|---|
| Mega Cap | über 200 Mrd. | Apple, Microsoft, Nvidia, in Deutschland SAP |
| Large Cap | über 10 Mrd. | Großteil der 40 DAX-Werte |
| Mid Cap | 2 bis 10 Mrd. | Großteil der 50 MDAX-Werte |
| Small Cap | 300 Mio. bis 2 Mrd. | Großteil der 70 SDAX-Werte |
| Micro Cap | unter 300 Mio. | Nebenwerte im Scale-Segment und im Freiverkehr |
Diese Klassifizierung ist eine internationale Konvention, die kleinere Märkte nur bedingt abbildet. Viele Unternehmen, die in Europa als Nebenwerte gelten, bringen nur einen zwei- bis dreistelligen Millionenbetrag auf die Waage und wären nach US-Maßstab bereits Micro Caps. Der Großteil aller börsennotierten Unternehmen weltweit findet sich in keinem bekannten Standardwerte-Index. Dort sitzen die spezialisierten Anbieter, die im Alltag kaum jemand kennt, in ihrer Nische aber häufig Marktführer sind.
Für Anleger ergibt sich daraus eine typische Konstellation: Institutionelle Investoren beachten diese Titel wegen des geringen Handelsvolumens kaum. Ein Fonds mit mehreren Milliarden Euro Volumen kann in einem Unternehmen mit 200 Millionen Euro Börsenwert keine sinnvolle Position aufbauen, ohne den Kurs selbst zu bewegen. Deshalb bleiben viele Nebenwerte schlecht analysiert. Wer sich einarbeitet, hat einen Informationsvorsprung, den es bei einer Apple-Aktie nicht mehr gibt.
Genau dort anzusetzen, wo die Analystenmeinung fehlt, ist der Kern von finanzen.net SmartCaps. Ein spezialisiertes Analystenteam beobachtet börsentäglich europäische Small und Mid Caps und ordnet ein, was die Kurse wirklich bewegt. Melde dich gleich hier zum SmartCaps-Newsletter an. Er bringt dir jede Woche einen Marktkommentar zum Nebenwertesektor, die wichtigsten News und exklusive Analysen zu einzelnen Aktien.
Warum sind Small Caps für Anleger so interessant?
Small Caps bieten potenziell höhere Renditen als Large- und Mega Caps, da sie risikobehafteter sind. Die Unternehmen sind häufig jünger, stehen am Anfang ihres Wachstumszyklus´, kommen schwieriger an Geld, um sich zu finanzieren und müssen Investoren daher mehr bieten. Das zeigt sich auch in der jüngeren Historie. Der MSCI World Small Cap Index lag seit Dezember 1998 annualisiert 2,23 Prozentpunkte vor dem MSCI World (Quelle: MSCI, Analysezeitraum bis August 2026). Diese Mehrrendite ist allerdings nicht garantiert und fällt in einzelnen Jahrzehnten aus.

Wie haben sich Small Caps langfristig entwickelt?
Small Caps haben über lange Zeiträume mehr abgeworfen als Blue Chips, und zwar in mehreren Regionen unabhängig voneinander. Weltweit erzielte der MSCI World Small Cap Index seit Ende 1998 eine jährliche Überrendite von 2,23 Prozent gegenüber dem MSCI World. In Europa entwickelte sich der STOXX Europe 200 Small Cap Index seit Anfang 2001 rund 200 Prozentpunkte besser als sein Large-Cap-Pendant.
Was 2,23 Prozentpunkte pro Jahr bewirken, wird beim Zinseszins deutlich. Wer Ende 1998 10.000 Euro in den MSCI World gesteckt hätte, käme Ende Juli 2026 auf rund 68.300 Euro. Dieselbe Summe im MSCI World Small Cap wäre auf rund 120.300 Euro gewachsen, also fast das Doppelte. Der Unterschied entsteht nicht durch spektakuläre Einzeljahre, sondern durch die Verzinsung einer kleinen jährlichen Differenz über fast drei Jahrzehnte.
Was steckt hinter dem Size-Effekt?
Der Size-Effekt beschreibt die Beobachtung, dass Aktien kleiner Unternehmen im Durchschnitt höhere Renditen erzielen als Aktien großer Unternehmen. Die Ökonomen Eugene Fama und Kenneth French haben diesen Zusammenhang 1992 und 1993 systematisch untersucht und daraus ihr Dreifaktorenmodell entwickelt, das bis heute die Grundlage der Faktorforschung bildet.
Exkurs für erfahrene Anleger: das Fama-French-Dreifaktorenmodell
Das klassische Capital Asset Pricing Model erklärt Aktienrenditen allein über das Marktrisiko (Beta). Fama und French zeigten, dass dieser eine Faktor die tatsächlichen Renditeunterschiede zwischen Portfolios nur unzureichend abbildet. Ihr Modell ergänzt zwei weitere Faktoren: SMB (Small Minus Big) für die Unternehmensgröße und HML (High Minus Low) für die Bewertung. SMB misst die Renditedifferenz zwischen einem Portfolio kleiner und einem Portfolio großer Aktien. In US-Daten seit 1926 lag diese Prämie im langfristigen Mittel je nach Berechnungsmethode und Zeitraum bei etwa 2 bis 3 Prozent pro Jahr. Die Faktordaten sind über die Kenneth French Data Library öffentlich zugänglich. Wichtig für die Interpretation: SMB ist ein Risikofaktor, keine Ineffizienz. Die Mehrrendite gilt in der Theorie als Kompensation für höhere Insolvenzwahrscheinlichkeit, geringere Liquidität und stärkere Konjunktursensitivität.
Für die Praxis folgt daraus ein anderer Blick auf das eigene Depot. Ein Welt-ETF auf den MSCI World deckt etwas über 1.300 große und mittelgroße Unternehmen ab, Small Caps fehlen darin vollständig. Wer den Size-Faktor bewusst im Portfolio haben will, muss ihn also aktiv ergänzen.
Warum funktioniert die Size-Prämie nicht immer?
Die Size-Prämie fällt über lange Zeiträume an, aber nicht verlässlich in jedem Jahrzehnt. Zwischen 2011 und 2020 blieb der MSCI World Small Cap Index annualisiert 0,25 Prozentpunkte hinter dem MSCI World zurück (Quelle: MSCI). In dieser Phase trieben die lockere Geldpolitik der Notenbanken und der Aufstieg großer Technologiekonzerne vor allem die Kurse der Schwergewichte.
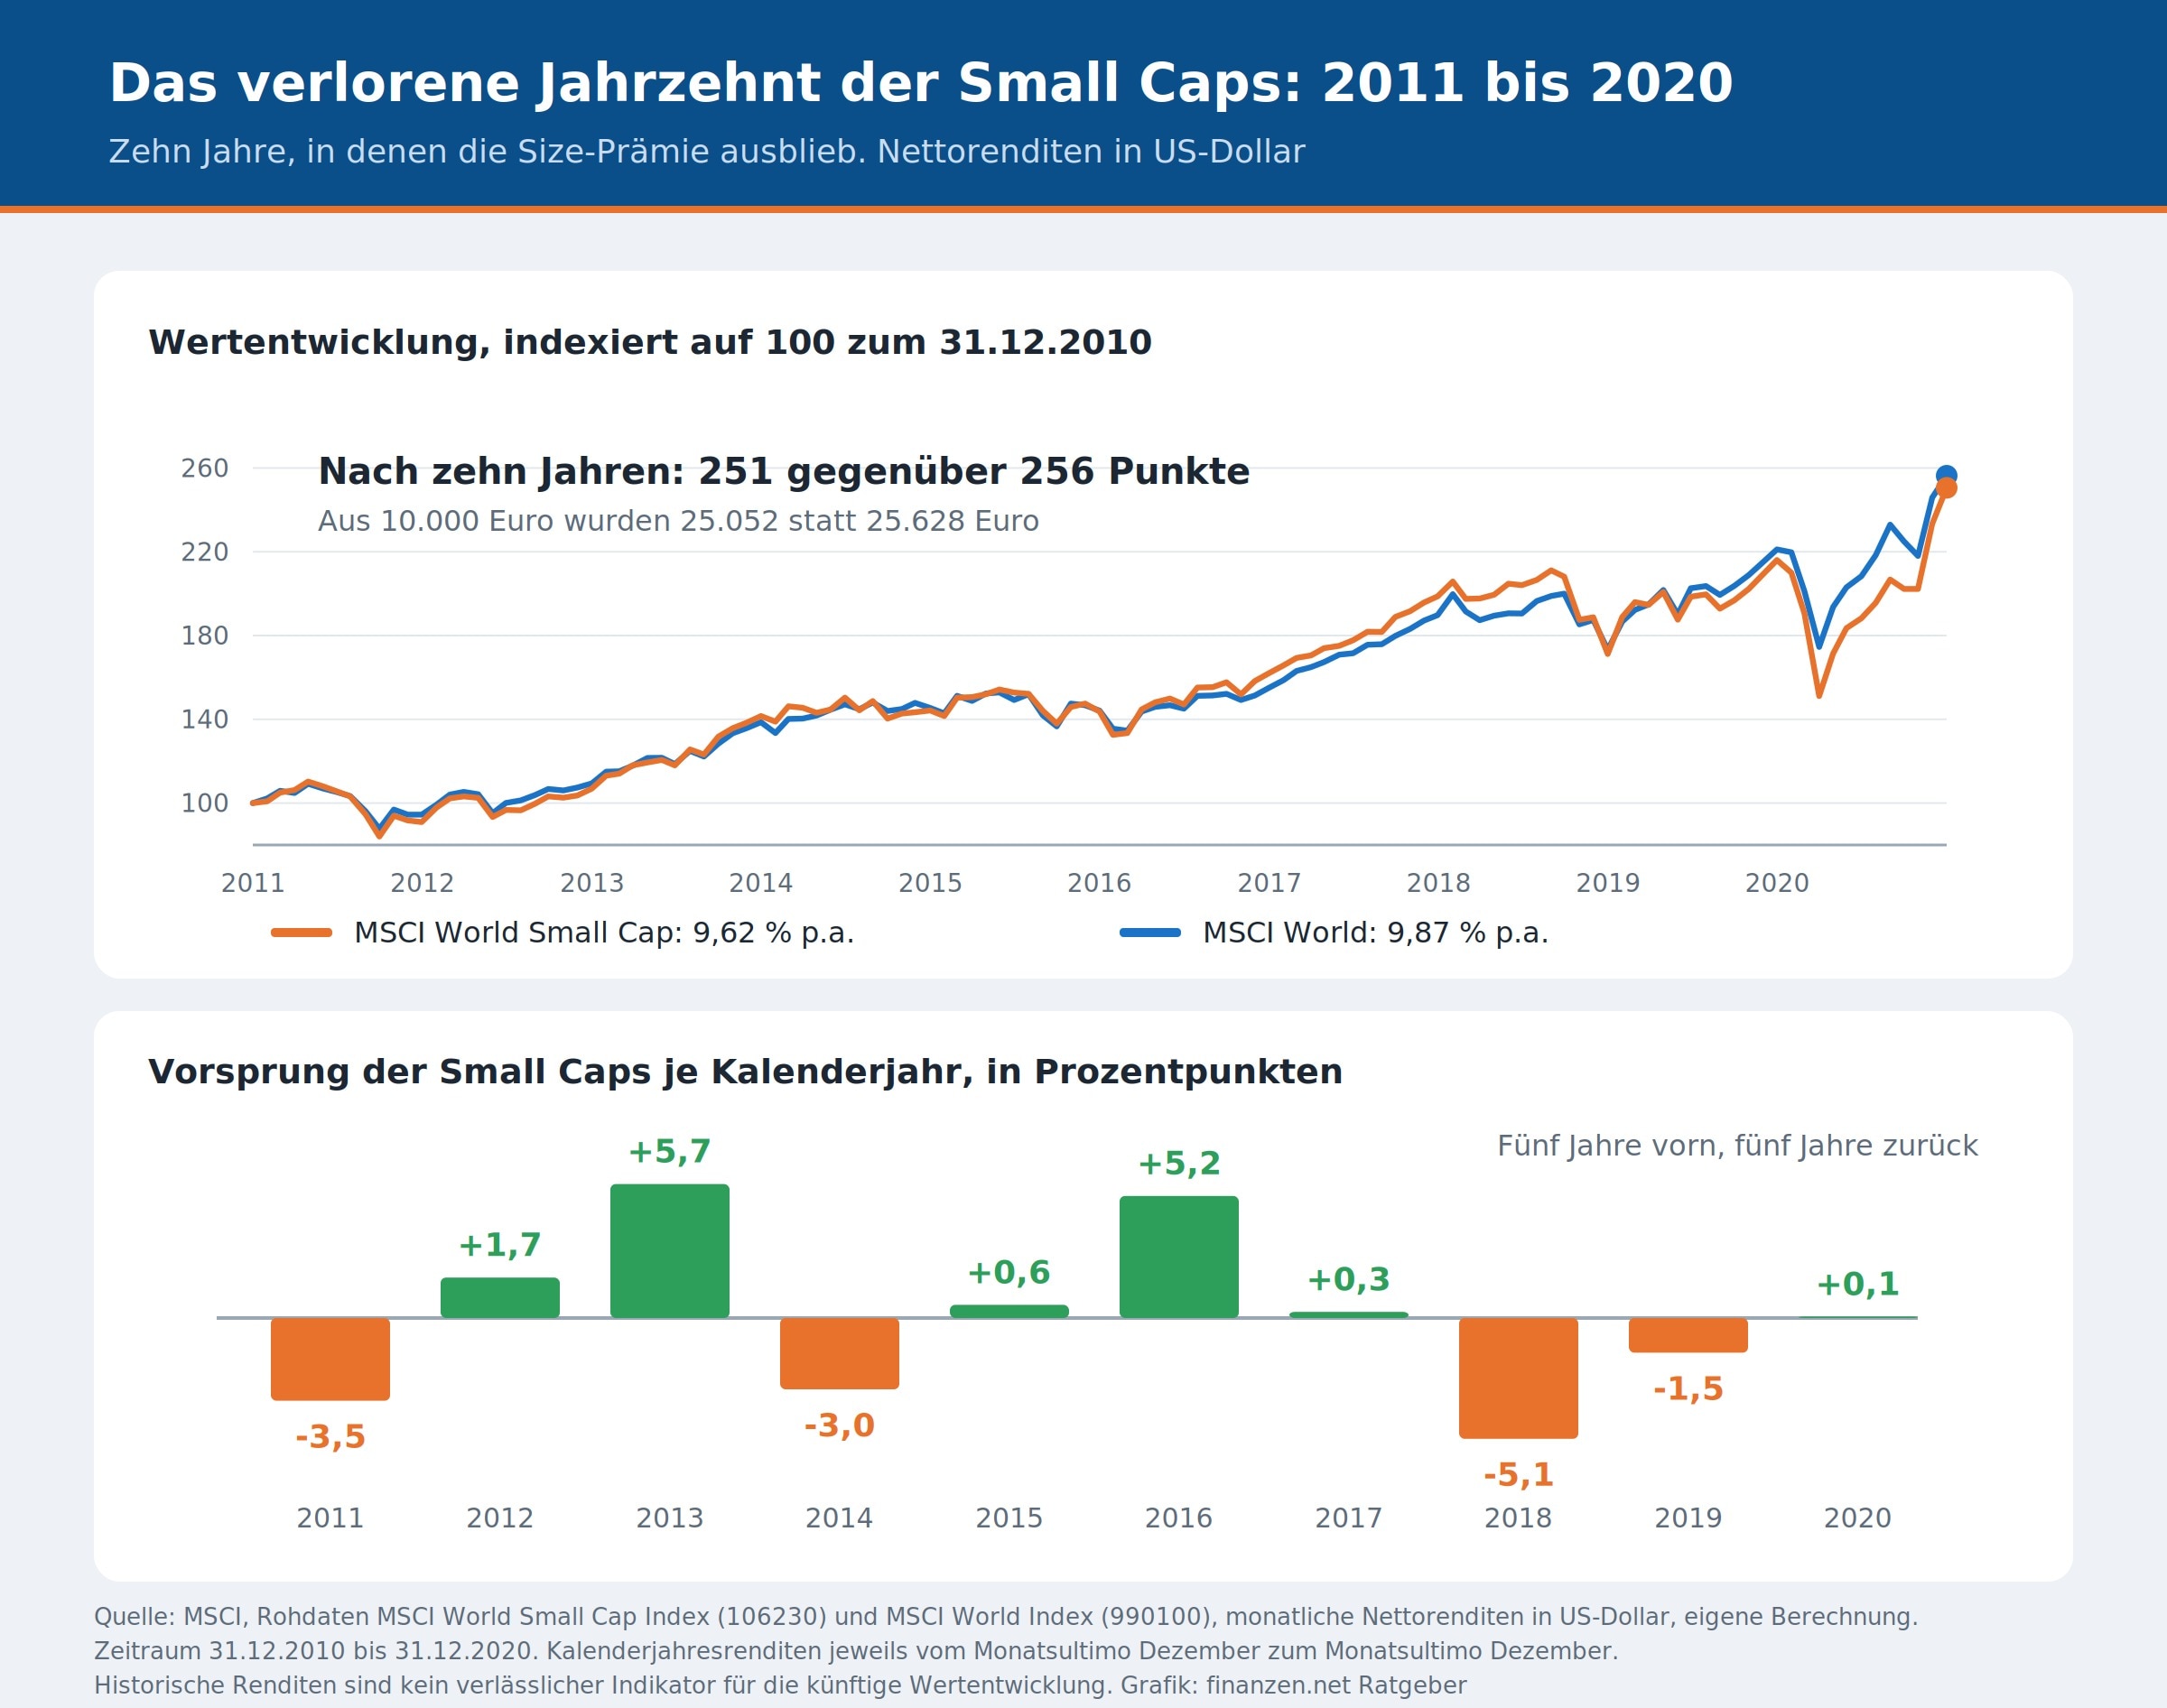
Diese Datenlage ist der Grund, warum verbraucherorientierte Ratgeber Small Caps zurückhaltender bewerten. Höhere Renditephasen und stärkere Einbrüche können sich über sehr lange Zeiträume weitgehend ausgleichen. Wer ausschließlich Large Caps hält, erspart sich Schwankungen und Komplexität auf Kosten eines eher geringen Renditenachteils. Eine einfache Alternative kann der MSCI All Country World Index IMI sein, der statt rund 2.900 etwa 9.000 Unternehmen abdeckt und Small Caps in einem einzigen Produkt vereint.
Beide Positionen lassen sich nebeneinander halten. Die Size-Prämie ist empirisch gut dokumentiert, ihr Auftreten aber zeitlich unregelmäßig verteilt. Wer eine Nebenwerte-Beimischung wählt, sollte sie deshalb als langfristige Entscheidung über mindestens zehn bis 15 Jahre begreifen und nicht als Renditeturbo für die nächsten zwei Jahre.
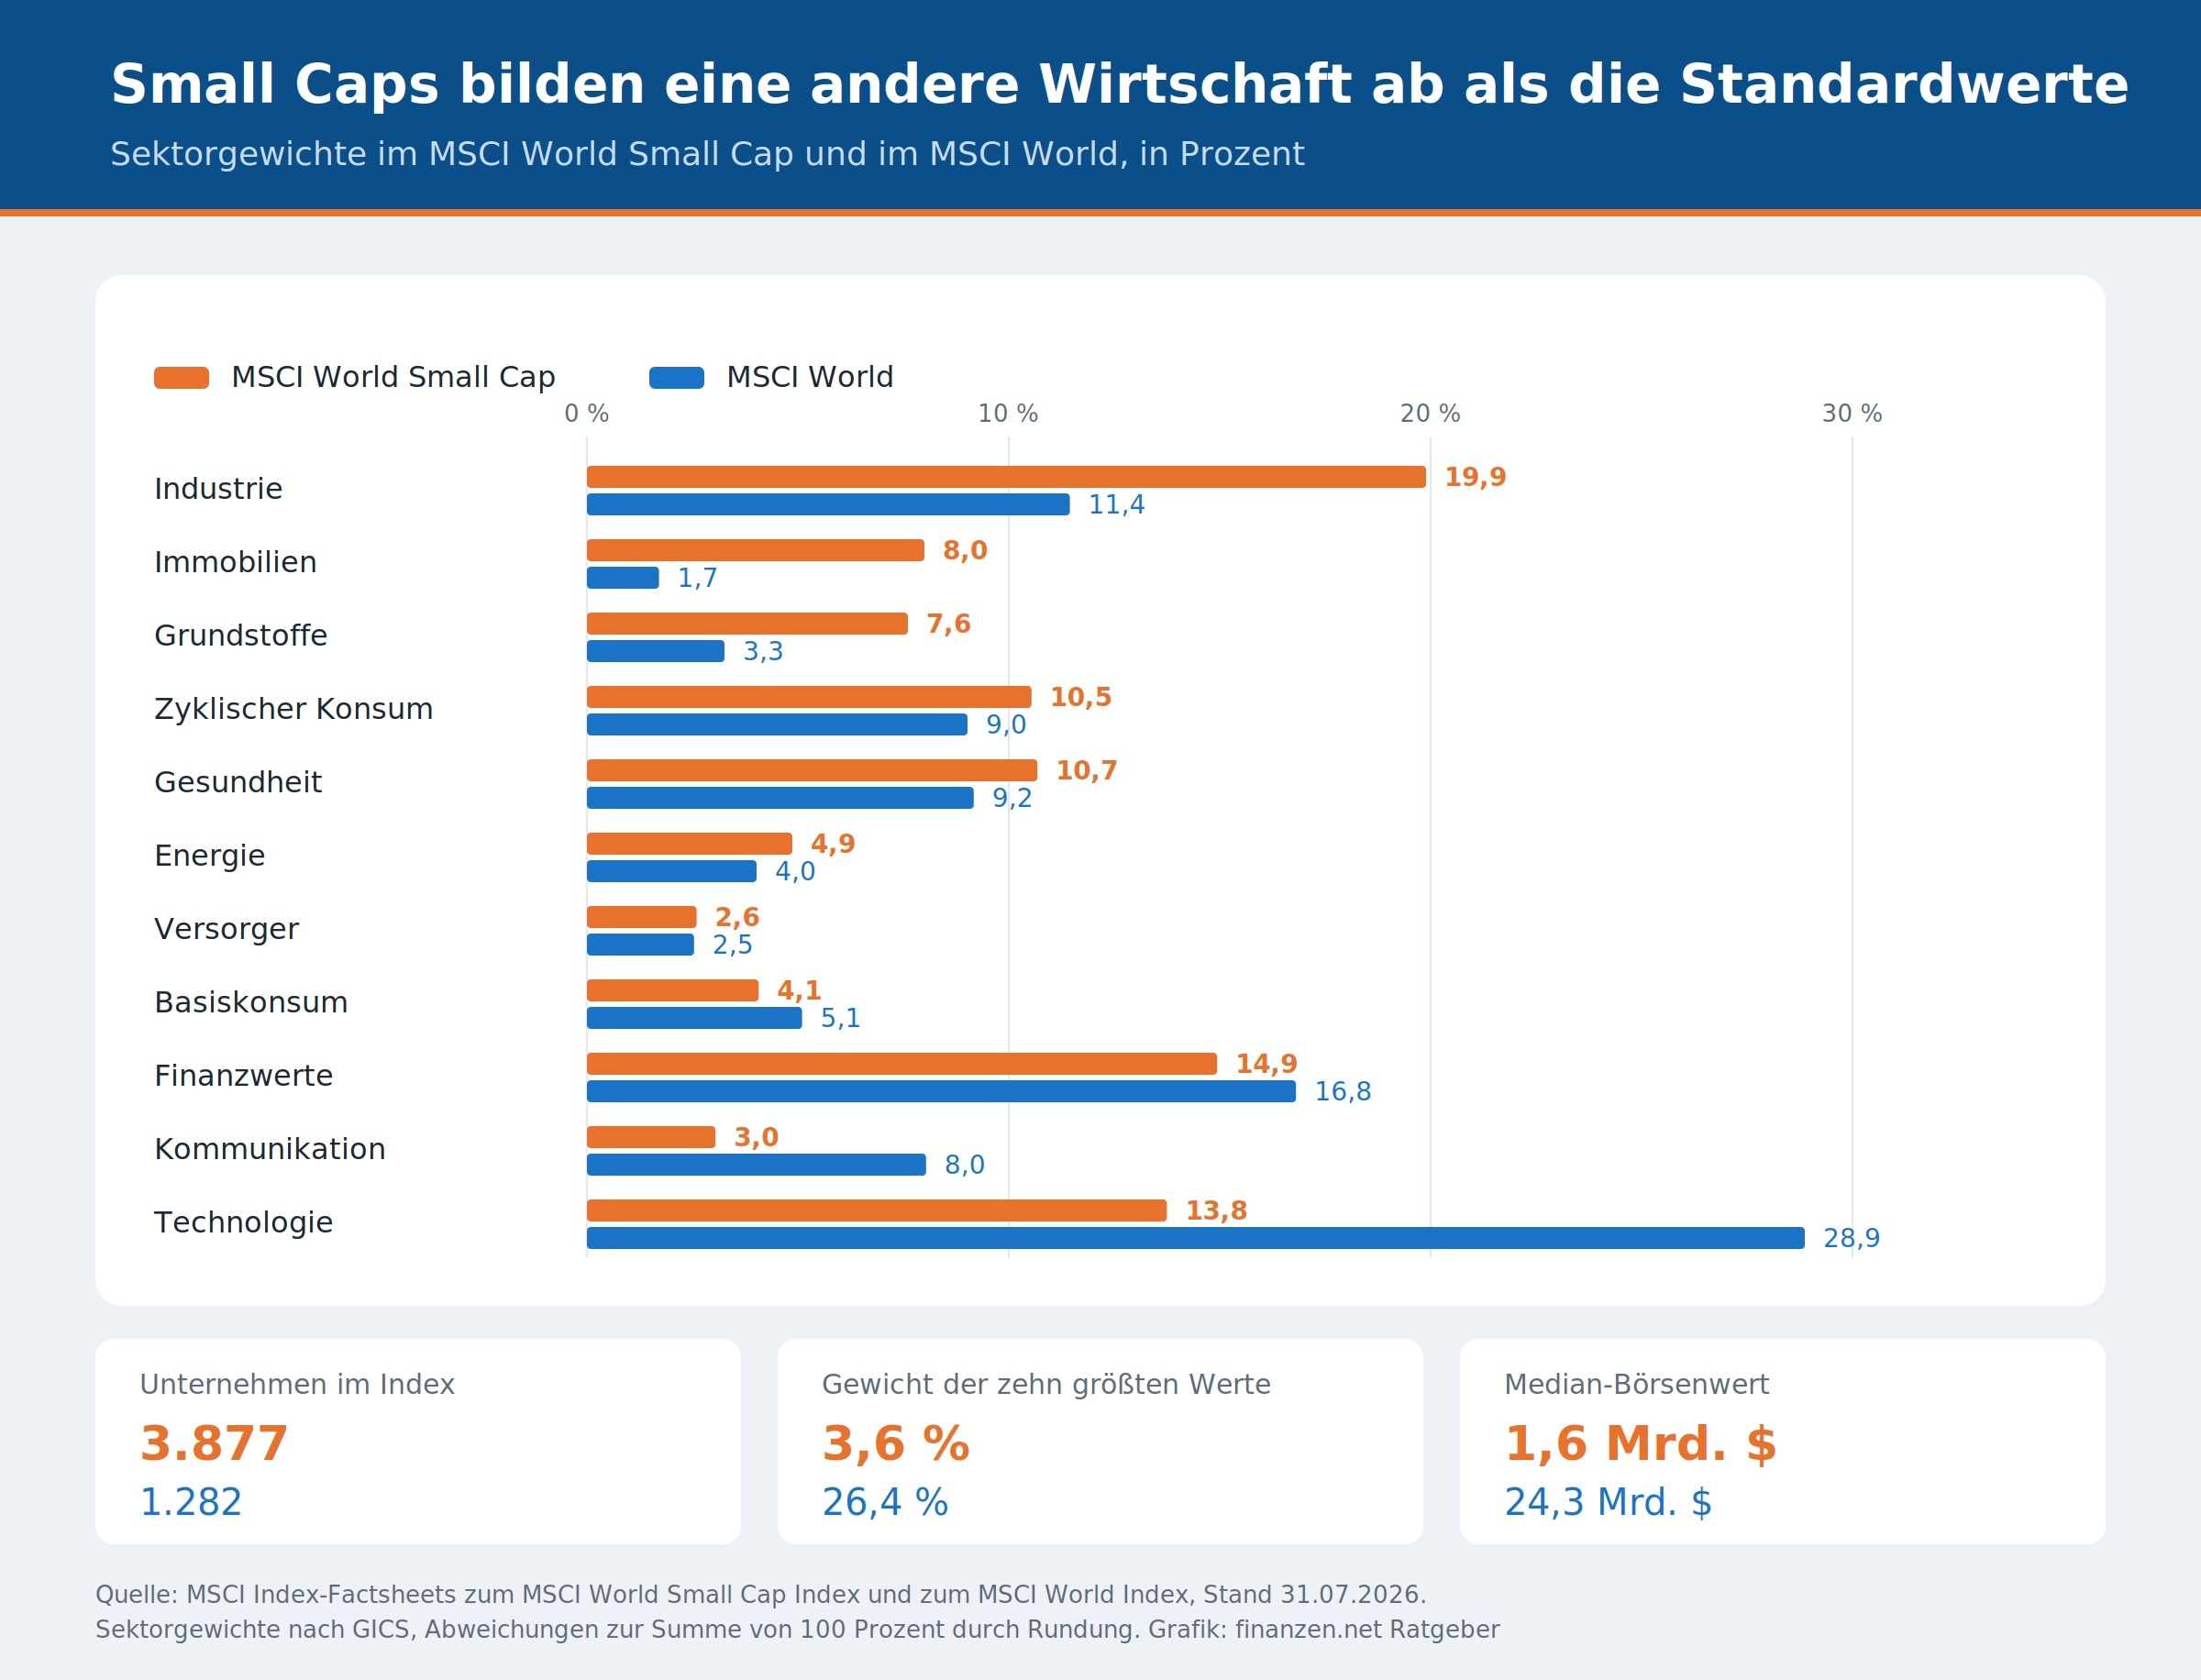
Neben der statistisch messbaren Size-Prämie gibt es mehrere ökonomische Gründe, warum kleine Unternehmen an der Börse anders funktionieren als große. Sie wachsen von einer niedrigeren Basis aus, weshalb eine Umsatzverdopplung dort realistischer ist als bei einem Konzern mit 50 Milliarden Euro Erlös. Der Median-Börsenwert im MSCI World Small Cap liegt bei 1,6 Milliarden Dollar, im MSCI World bei 24,3 Milliarden. Weil sich zugleich fast 3.900 Unternehmen die Aufmerksamkeit der Analysten teilen müssen, fließen neue Informationen langsamer in die Kurse ein als bei Standardwerten. Und weil Small Caps andere Branchen abbilden, verändern sie die Struktur des Depots spürbar: Technologie wiegt im MSCI World 28,9 Prozent, im Small-Cap-Index nur 13,8 Prozent. Die zehn größten Werte kommen dort auf 3,6 statt 26,4 Prozent Indexgewicht (Stand: 31.07.2026).
Wie ist der SDAX aufgebaut?
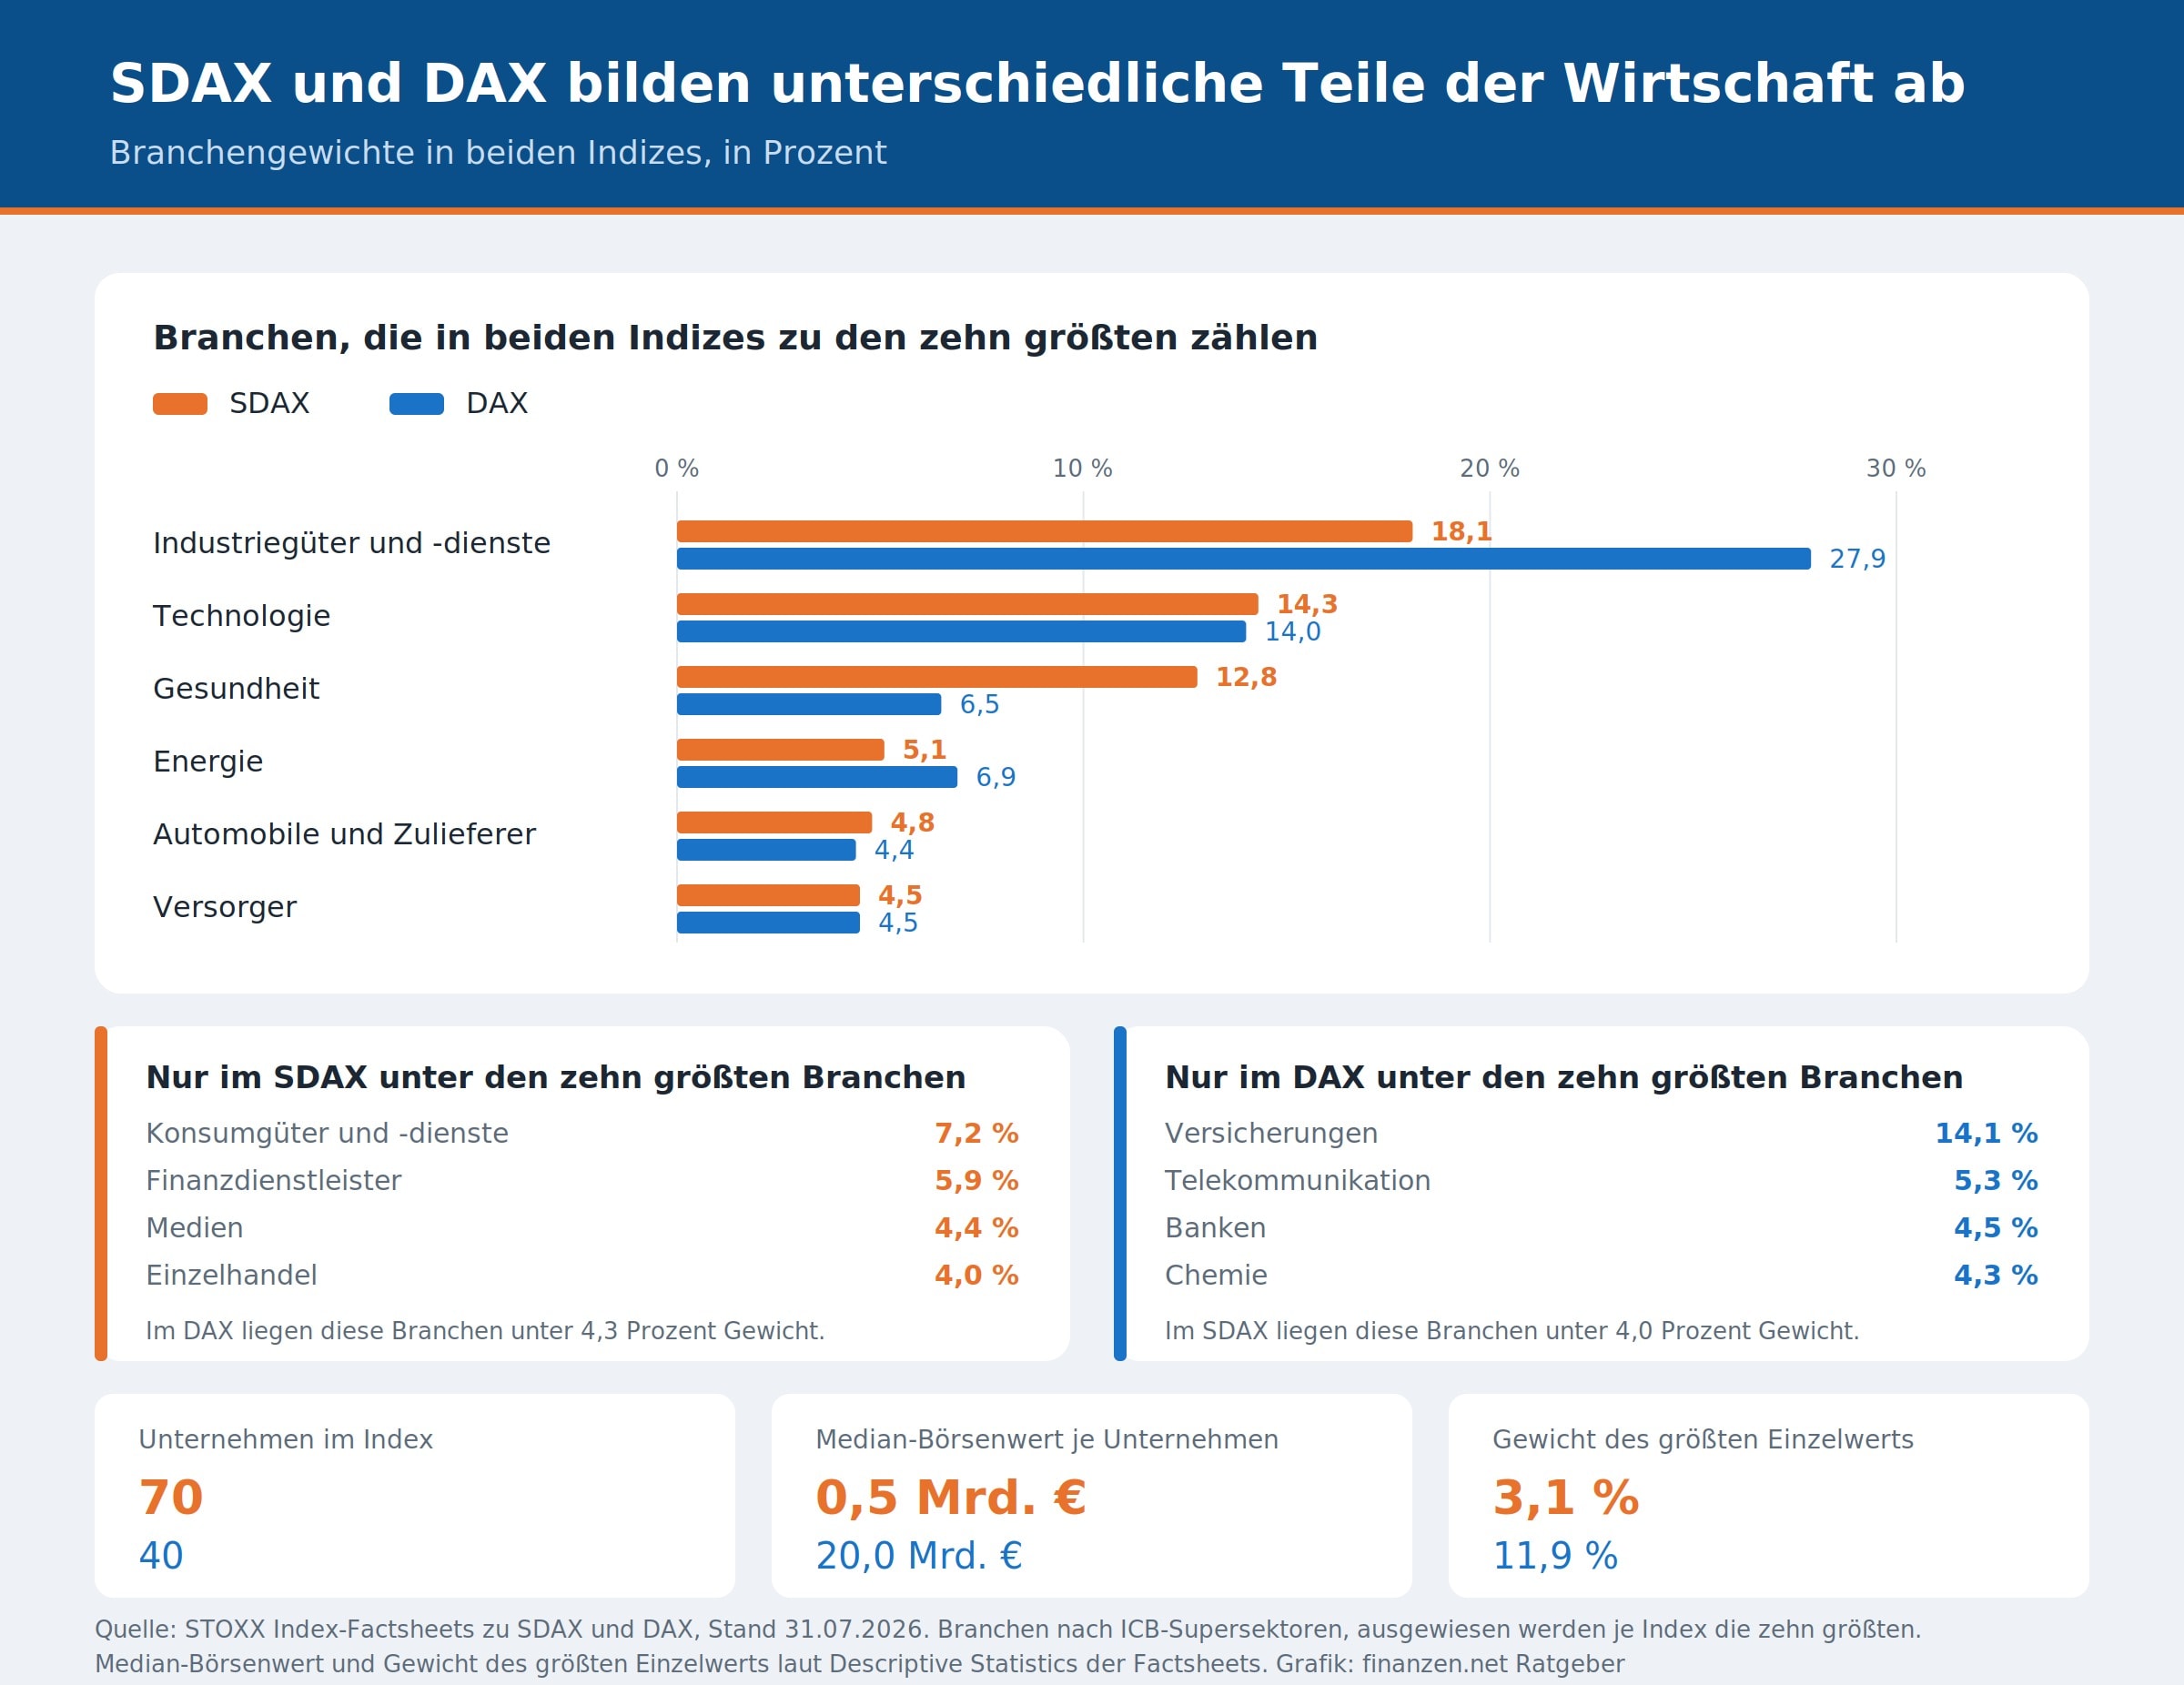
Der SDAX ist der Referenzindex der Deutschen Börse für kleinere deutsche Nebenwerte und enthält 70 Unternehmen. Der Name leitet sich von Small-Cap-DAX ab. Aufgenommen werden Unternehmen, die den 50 MDAX-Werten hinsichtlich Marktkapitalisierung und Orderbuchumsatz nachfolgen. Die Deutsche Börse berechnet den Index seit 1999 und überprüft die Zusammensetzung vierteljährlich.
Die Auswahl folgt seit 2016 einem vollständig automatisierten Regelwerk, ein Gremium entscheidet nicht mehr mit. Maßgeblich sind ausschließlich Marktkapitalisierung des Streubesitzes und Handelsumsatz. Daraus folgt eine wichtige Konsequenz: Kein Manager wählt die 70 Titel nach Qualität, Bewertung oder Geschäftsaussichten aus. Ein Unternehmen rutscht auch dann in den SDAX, wenn seine Geschäftsentwicklung schwach ist, solange die Aktie liquide genug gehandelt wird. Wer den SDAX über einen ETF kauft, kauft also einen Größenfilter, keine Qualitätsauswahl.
Die Grenzen zwischen den Indizes sind zudem fließend. Einige SDAX-Mitglieder bringen mehr als eine Milliarde Euro Börsenwert auf die Waage, während umgekehrt ein Teil der MDAX-Werte nach internationalen Maßstäben noch als Nebenwert durchgeht. Wenn du gezielt kleine Unternehmen suchst, lohnt der Blick auf die tatsächliche Marktkapitalisierung statt auf die Indexzugehörigkeit.
Wie kannst du in Small Caps investieren?
Für ein Investment in Small Caps stehen dir vier Wege offen: ein ETF auf einen Nebenwerte-Index, ein aktiv gemanagter Nebenwertefonds, ein Indexzertifikat auf eine gemanagte Auswahl sowie der Kauf einzelner Aktien. Die Wege unterscheiden sich vor allem in Kosten, Streuung und dem Aufwand, den du selbst betreiben musst.
Welche ETFs und Fonds kommen infrage?
Die Gesamtkostenquote (TER) gibt an, welcher Anteil des Fondsvermögens jährlich für Verwaltung und Betrieb abgezogen wird. Der Ausgabeaufschlag (Agio) fällt dagegen einmalig beim Kauf über die Fondsgesellschaft an und entfällt, wenn du das Produkt über die Börse kaufst.
| Investment | Typ | Agio | Laufende Kosten | WKN / ISIN |
|---|---|---|---|---|
| Value-Stars-Deutschland4 (Zertifikat) | Indexzertifikat | / | siehe Emittentenangaben | LS8VSD / DE000LS8VSD9 |
| DWS German Small/Mid Cap LD | Aktiver Fonds | 5,00 Prozent | 1,40 Prozent | 515240 / DE0005152409 |
| Deka-Deutschland Nebenwerte CF | Aktiver Fonds | 3,75 Prozent | 1,89 Prozent | DK0EBW / LU0923076540 |
| Allianz Nebenwerte Deutschland A | Aktiver Fonds | bis 6,00 Prozent | 1,80 Prozent | 848176 / DE0008481763 |
Angaben laut Anbieter- und Fondsdatenbanken, Stand 26. August 2026.
Der Amundi SDAX UCITS ETF ist Stand August 2026 der einzige ETF, der den SDAX abbildet. Er repliziert den Index vollständig, schüttet Dividenden jährlich aus und kommt auf ein Fondsvolumen von rund 163 Millionen Euro. Mit 0,70 Prozent laufenden Kosten liegt er deutlich über breiten Standard-ETFs, was am kleineren Marktsegment und dem höheren Aufwand bei der Nachbildung liegt. Wer europäisch statt rein deutsch streuen will, findet mit dem BNP Paribas Easy MSCI Europe Small Caps SRI PAB einen thesaurierenden ETF mit 0,25 Prozent laufenden Kosten und rund 308 Millionen Euro Volumen. Am breitesten aufgestellt bist du mit einem weltweiten Small-Cap-ETF oder einer IMI-Lösung, die alle Größenklassen in einem Produkt bündelt.
Bei den aktiv gemanagten Fonds solltest du den Ausgabeaufschlag genau ansehen. Bei einer Anlage von 10.000 Euro werden bei 6 Prozent Agio 600 Euro fällig, bevor auch nur ein Euro investiert ist. Diese Kosten musst du erst wieder verdienen. Über die Börse oder über Broker ohne Ausgabeaufschlag lässt sich der Betrag in vielen Fällen vollständig vermeiden.
Wer in Small Caps investiert, baut Positionen meist in kleineren Schritten auf. Genau dann fallen Ordergebühren prozentual stärker ins Gewicht als bei einem großen Einmalkauf. Bei finanzen.net ZERO¹ handelst du Aktien, ETFs und Fonds beim Kostensieger der Stiftung Warentest (12/2025) und bleibst über das größte Börsenportal Deutschlands nah an den Nachrichten zu deinen Werten. Starte hier in wenigen Klicks.
Was leistet ein aktiv gemanagter Nebenwerte-Index?
Ein aktiv gemanagter Nebenwerte-Index kombiniert die einfache Handelbarkeit eines börsennotierten Produkts mit einer bewussten Titelauswahl. Anders als beim SDAX entscheidet nicht ein Größenfilter über die Zusammensetzung, sondern ein Analystenteam nach festgelegten Kriterien. Umgesetzt wird ein solcher Index für Privatanleger meist über ein Endlos-Zertifikat.
Ein Beispiel aus dem deutschen Markt ist der Value-Stars4-Deutschland-Index. Er umfasst in der Regel maximal 30 Aktien mit Schwerpunkt auf Nebenwerten und kann seine Zusammensetzung bei Bedarf täglich anpassen. Die Aktienauswahl folgt der Value-Logik von Benjamin Graham und Warren Buffett: gefragt sind Unternehmen in guter wirtschaftlicher Verfassung, mit dauerhaften Wettbewerbsvorteilen, glaubwürdigem Management und einem Kurs unterhalb des geschätzten inneren Werts. Seit der Auflage am 23. Dezember 2013 erzielte der Index nach Abzug aller Produktgebühren eine Rendite von 189,9 Prozent vor Steuern, was einer Durchschnittsrendite von 8,8 Prozent pro Jahr entspricht (Quelle: value-stars.de, Stand 26.08.2026). Anleger erwerben ihn über das Endlos-Zertifikat mit der WKN LS8VSD ohne Ausgabeaufschlag.
Zertifikate sind Inhaberschuldverschreibungen und damit rechtlich keine Sondervermögen. Wird der Emittent zahlungsunfähig, droht dir der Totalverlust des eingesetzten Kapitals, unabhängig davon, wie sich die enthaltenen Aktien entwickeln. Bei Fonds und ETFs ist das Vermögen dagegen als Sondervermögen geschützt. Die fehlen noch Informationen zu Zertifikaten? Lies gleich unseren Ratgeber-Artikel „Was sind Zertifikate?“.
Wann sind einzelne Small-Cap-Aktien sinnvoll?
Einzelne Nebenwerte eignen sich, wenn du das Geschäftsmodell des Unternehmens tatsächlich verstehst und die Risiken einschätzen kannst. Der Titelauswahl kommt bei Small Caps eine größere Bedeutung zu als bei Standardwerten, weil die Streuung innerhalb des Segments extrem ist und einzelne Fehlgriffe die Depotrendite spürbar belasten.
Neben dem Wachstum solltest du Verschuldung, Cashflow, Margenentwicklung und die Abhängigkeit von einzelnen Großkunden prüfen. Gerade bei Nischenanbietern hängt der Geschäftserfolg oft an wenigen Abnehmern. Ein praktischer Punkt wird zudem häufig unterschätzt: die Handelbarkeit. Bei marktengen Titeln kann die Spanne zwischen An- und Verkaufskurs mehrere Prozent betragen. Limit-Orders statt Market-Orders sind bei Nebenwerten deshalb keine Feinheit, sondern Pflicht.
Wie so ein Portfolio konkret aussieht, zeigt ein Blick in einen spezialisierten Fonds. Der Lupus alpha Micro Champions (ISIN: LU1891775774, WKN: A2JB8X) investiert in europäische Micro Caps mit einer Marktkapitalisierung zwischen 50 Millionen und einer Milliarde Euro. Zu seinen größten Positionen zählen unter anderem drei Werte, die das Prinzip Nischenmarktführer gut illustrieren (Stand: 31.07.2026).
Die 2G Energy AG aus dem münsterländischen Heek baut Kraft-Wärme-Kopplungs-Anlagen und profitiert derzeit vom Energiebedarf neuer Rechenzentren. Die Basler AG aus Ahrensburg stellt Industriekameras und Komponenten für die industrielle Bildverarbeitung her, ein Markt, den außerhalb der Fachwelt kaum jemand kennt. Und die spanische Clinica Baviera SA betreibt eine Kette von Augenkliniken in mehreren europäischen Ländern. Drei völlig unterschiedliche Geschäftsmodelle, die eines gemeinsam haben: Sie sind in ihrem Segment führend, aber zu klein, um von großen Fondsgesellschaften systematisch beobachtet zu werden. Die Nennung dieser Unternehmen ist keine Kaufempfehlung, sondern soll zeigen, wie unterschiedlich das Anlageuniversum unterhalb der bekannten Indizes aussieht.
| Name | ISIN | Branche | Sitz |
|---|---|---|---|
| 2G Energy AG | DE000A0HL8N9 | Industrie / Energietechnik | Heek, Deutschland |
| Basler AG | DE0005102008 | Technologie / Bildverarbeitung | Ahrensburg, Deutschland |
| Clinica Baviera SA | ES0119037010 | Gesundheit | Madrid, Spanien |
Welche Risiken haben Small Caps?
Small Caps sind riskanter als Standardwerte, und zwar aus mehreren voneinander unabhängigen Gründen. Die höhere Renditechance ist in der Finanztheorie genau die Kompensation für diese Risiken. Wer die Mehrrendite will, muss die Schwankungen aushalten können, ohne im ungünstigsten Moment zu verkaufen.
- Kurse kleiner Unternehmen schwanken deutlich stärker, zweistellige Bewegungen binnen weniger Wochen sind bei Nebenwerten die Regel und nicht die Ausnahme.
- Marktenge Titel lassen sich in Stressphasen nur mit Abschlägen verkaufen, weil kurzfristig kaum Gegenparteien vorhanden sind.
- Kleine Unternehmen reagieren empfindlicher auf Konjunktureinbrüche, weil ihre Finanzpolster dünner sind und der Zugang zu frischem Kapital schwieriger ist.
- Einzelne Nebenwerte hängen häufig an wenigen Großkunden, einem Patent oder einem Schlüsselmanager, was das Ausfallrisiko konzentriert.
- Auf eine Region begrenzte Nebenwertefonds bündeln zwar viele Titel, bilden aber alle denselben Konjunkturzyklus ab und bringen damit ein Klumpenrisiko mit.
Der psychologisch schwierigste Teil kommt in Abschwungphasen. Nebenwerte fallen in Korrekturen typischerweise schneller und tiefer als Blue Chips, und die Erholung setzt später ein. Wenn du den Beimischungsanteil so wählst, dass du einen Rückgang von 40 oder 50 Prozent in diesem Depotteil ohne Verkaufsdruck aussitzen kannst, hast du die wichtigste Vorarbeit geleistet.


Fazit: Small Caps als bewusste Beimischung
Die Renditedaten sprechen für eine Nebenwerte-Beimischung, die Streuungsdaten für Zurückhaltung bei der Größe dieser Position. Beides passt zusammen: Ein Anteil von grob 5 bis 15 Prozent am Aktienteil deines Depots reicht aus, um den Size-Faktor spürbar abzubilden, ohne dass eine schwache Small-Cap-Dekade deine Gesamtrendite dominiert.
Entscheidend ist der Anlagehorizont. Die dokumentierte Überrendite von 2,23 Prozentpunkten pro Jahr seit 1998 entstand über mehr als zwei Jahrzehnte, und in einem davon, zwischen 2011 und 2020, lag sie im Minus. Wer diesen Zeitraum nicht durchhalten kann oder will, fährt mit einem breiten Welt-ETF ohne Zusatzbaustein besser. Einzelne Nebenwerte wiederum gehören ins Depot erfahrener Anleger, die das jeweilige Geschäftsmodell prüfen können und die Marktenge einkalkulieren.
Small-Cap-Investments – das sind deine nächsten Schritte
- Verstehe das Unternehmen: Investiere nur dann in einzelne Small Caps, wenn du das Geschäftsmodell nachvollziehen kannst. Prüfe Wachstumsaussichten, Verschuldung und Bewertung, bevor du kaufst.
- Streue über Fonds: Nutze Nebenwertefonds, Small-Cap-ETFs oder gemanagte Indexprodukte, wenn du deine Aktien nicht laufend beobachten kannst. Du verteilst damit das Einzelwertrisiko.
- Bleib bei einer Beimischung: Begrenze den Small-Cap-Anteil an deinem Aktiendepot und streue dabei über mehrere Regionen statt nur über deinen Heimatmarkt.
- Achte auf die Gebühren: Über die Börse oder Broker ohne Ausgabeaufschlag sparst du bei Fonds mit 5 oder 6 Prozent Agio schnell mehrere Hundert Euro.
- Nutze Limit-Orders: Bei marktengen Titeln schützt dich ein Limit davor, zu einem ungünstigen Kurs ausgeführt zu werden.
- Handle Small Caps bei einem günstigen Boker: Bei finanzen.net ZERO¹ handelst du beim Kostensieger der Stiftung Warentest (12/2025). Starte hier in wenigen Klicks.
Hör auf zu raten.
Fang an zu wissen.
Beiträge und Empfehlungen zu Börse, Aktien und Krypto, die normalerweise hinter geschlossener Tür bleiben. 100 % kostenlos, direkt in Dein Postfach.
„Die besten Informationen waren schon immer denjenigen vorbehalten, die wussten, wo sie suchen müssen.“
Bereits 35.421 Abonnenten vertrauen unseren Inhalten.