 anmelden


SAFRAN Aktie

Marktkap. 112,67 Mrd. EUR
KGV 17,32 Div. Rendite 1,13%WKN 924781
ISIN FR0000073272
Symbol SAFRF
 AI Analyse
SAFRAN Outperform
Aktie in diesem Artikel

NEW YORK (dpa-AFX Analyser) - Die kanadische Bank RBC hat das Kursziel für Safran von 400 auf 375 Euro gesenkt, aber die Einstufung auf "Outperform" belassen. In absoluten Zahlen habe der Luftfahrt- und Rüstungskonzern im dritten Quartal einen starken Umsatz verzeichnet, schrieb Ken Herbert am Freitag. Die Aktie sei jedoch unter Druck geraten, da die Jahresziele nicht nach oben korrigiert worden seien. Er passte seine Prognosen an die höheren Investitionen an, betrachtet Safran allerdings weiterhin als attraktiv./rob/edh/ag
Veröffentlichung der Original-Studie: 23.10.2026 / 17:08 / EDT
Erstmalige Weitergabe der Original-Studie: 23.10.2026 / 17:08 / EDT
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
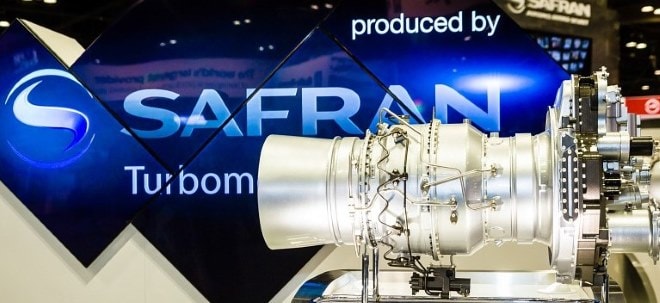
Bildquellen: Thomas Garza / Turbomeca / Safran
Zusammenfassung: SAFRAN Outperform
| Unternehmen: SAFRAN S.A. |
Analyst: RBC Capital Markets |
Kursziel: 375,00 € |
| Rating jetzt: Outperform |
Kurs*: 273,70 € |
Abst. Kursziel*: 37,01% |
| Rating vorher: Outperform |
Kurs aktuell: 273,80 € |
Abst. Kursziel aktuell: 36,96% |
|
Analyst Name: Ken Herbert |
KGV*: - |
Ø Kursziel: 380,38 € |
*zum Zeitpunkt der Analyse
Analysen zu SAFRAN S.A.
| 09:01 | SAFRAN Hold | Jefferies & Company Inc. | |
| 08:31 | SAFRAN Overweight | JP Morgan Chase & Co. | |
| 08:21 | SAFRAN Overweight | Barclays Capital | |
| 08:06 | SAFRAN Outperform | RBC Capital Markets | |
| 23.10.26 | SAFRAN Buy | Joh. Berenberg, Gossler & Co. KG (Berenberg Bank) |