 anmelden
GESCO: Das wäre der Game-Changer
SmartCaps ist ein Angebot des redaktionellen Partners StockXperts.
finanzen.net GmbH ist für die Inhalte dieses Artikels nicht verantwortlich.
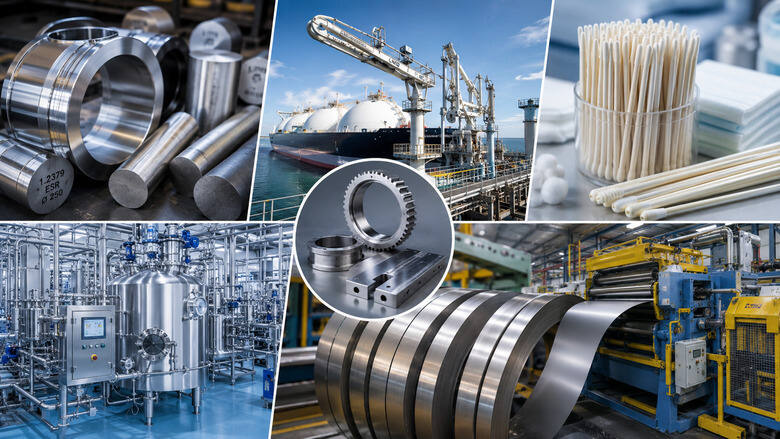
Eine erste Erholung ist der Aktie von GESCO im Sommer gelungen, seitdem geht es aber wieder volatil seitwärts. Dabei spricht einiges dafür, dass es diesmal anders laufen könnte als in den Vorjahren.
Werte in diesem Artikel
Die Aktie von GESCO hat im August eine erste kräftige Kurserholung geschafft, bewegt sich aber übergeordnet noch volatil seitwärts auf niedrigem Niveau. Dabei befindet sich das Unternehmen auf einem guten Weg für eine deutliche Gewinnsteigerung im laufenden Jahr. In den ersten sechs Monaten wurde der Nettogewinn bereits um 72 Prozent auf 7,8 Mio. Euro gesteigert und für das Gesamtjahr peilt das Management einen Anstieg von 9,9 Mio. Euro auf 15 bis 20 Mio. Euro an.
Umsatzzielspanne erhöht
Anlässlich des Erwerbs einer weiteren Beteiligung Anfang Oktober wurde diese Zielsetzung noch einmal bekräftigt – und die Umsatz-Guidance zugleich von 515 bis 530 Mio. Euro auf 525 bis 543 Mio. Euro angehoben, nach 495 Mio. Euro im Vorjahr.
Anleger noch misstrauisch
Doch die Kursentwicklung wirkt trotzdem so, als würden die Anleger dem Braten noch nicht so richtig trauen. Das hat auch seinen Grund, denn in den letzten Jahren gab es immer mal wieder Abwärtsrevisionen der Guidance, die insbesondere dem unerwartet hartnäckig schwierigen konjunkturellen Umfeld geschuldet waren.
Dieses Mal ist es anders
Doch die Lage hat sich bei GESCO geändert. Mit dem Optimierungsprogramm GESCO Business System wurden die Prozesse in der Gruppe professionalisiert und der Fokus auf die stärksten Werttreiber intensiviert. Das hilft schon im laufenden Jahr beim Gewinnwachstum und verspricht auch für die nächsten Jahre positive Impulse. Sollten die Anleger den Glauben gewinnen, dass daraus ein nachhaltiger dynamischer Aufwärtstrend beim Gewinn entsteht, hat die Aktie reichlich Luft nach oben. Denn auf der Basis der Mitte der Gewinnzielspanne für das laufende Jahr beträgt das KGV26 bei einem Kurs von 14,15 Euro lediglich 8,3.
Q3-Zahlen als potenzieller Impulsgeber
Die Aktie muss also nur wachgeküsst werden. Ein möglicher Impulsgeber dafür könnten die anstehenden Quartalszahlen am 11. November darstellen. Sollte das Management dort die positiven Aussichten für den Rest des Jahres und darüber hinaus bestätigen, könnte das der Game-Changer für die Kursentwicklung werden.
Wie bei GESCO passen auch bei Matador Secondary Private Equity Ergebnisentwicklung und Aktienkurs derzeit kaum zusammen. Die Halbjahreszahlen werfen die Frage auf, wie lange der Markt das noch übersieht: zum Artikel
Ein großes Vertrauen in die Aktie dokumentieren indes die Insider von Deutz, die sich im Vorfeld der Neunmonatszahlen deutlich positioniert haben: zum Artikel
Autoren: Die SmartCaps-Redaktion. Über uns: Das Team von SmartCaps zählt seit mehr als zwei Jahrzehnten mit dem „Anlegerbrief“ zu den erfolgreichsten Nebenwerteinvestoren in Deutschland. Das Musterdepot des Anlegerbriefs hat seit 1999 eine Rendite von mehr als 3.428 Prozent oder 13,9 Prozent p.a. (Stand: 24.10.26) erzielt. Mehr dazu finden Sie hier.
Erstellung am 28.10.26 um 08:03 Uhr.
Hinweise zu potenziellen Interessenkonflikten:
StockXperts berichtet im Rahmen einer bezahlten News-Coverage über das Unternehmen. Die Unabhängigkeit des Artikels wurde vertraglich gesichert und das Unternehmen bzw. der Auftraggeber hat auf den Text keinen Einfluss genommen und diesen vor Veröffentlichung auch nicht gesichtet.
Eine StockXperts nahestehende Gesellschaft unterhält eine Auftragsbeziehung zu dem Unternehmen (Research-Coverage).
Eine StockXperts oder dem Autorenteam von StockXperts nahestehende Gesellschaft hält Aktien des Unternehmens oder derivative Instrumente, die vom Kurs der Aktien abhängen, und/oder sie hat die Aktie in ein von ihr betreutes Musterdepot oder Anlagevehikel (bspw. ein Zertifikat) aufgenommen.
Bitte beachten Sie auch unsere Informationen zur SmartCaps-Redaktion, insbesondere zu Arbeitsmethoden und zu potenziellen Interessenkonflikten, sowie unseren Disclaimer/Haftungsausschluss: zum Artikel