anmelden


SAF-HOLLAND Aktie


Marktkap. 986,11 Mio. EUR
KGV 13,62 Div. Rendite 4,25%WKN SAFH00
ISIN DE000SAFH001
Symbol SFHLF
 AI Analyse
SAF-HOLLAND SE Hold
Aktie in diesem Artikel

FRANKFURT (dpa-AFX Analyser) - Deutsche Bank Research hat das Kursziel für SAF-Holland vor Quartalszahlen von 19 auf 21 Euro angehoben, aber die Einstufung auf "Hold" belassen. Die Bedingungen auf den Absatzmärkten in der EMEA-Region sollten weiterhin robust sein, schrieb Nicolai Kempf in einer am Freitag vorliegenden Studie. Die Nachfrage in Nordamerika dürfte sogar noch stärker ausfallen, gestützt von einer soliden Auftragsdynamik im ersten Halbjahr. Für den Lkw-Zulieferer erwartet er ein Umsatzplus von 9 Prozent./rob/edh/mis
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET
Erstmalige Weitergabe der Original-Studie: 16.10.2026 / 08:03 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
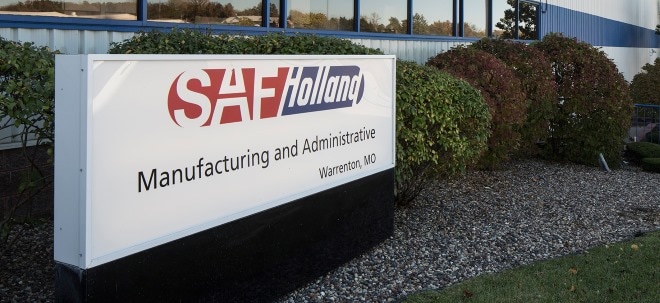
Bildquellen: SAF-HOLLAND S.A.
Zusammenfassung: SAF-HOLLAND Hold
| Unternehmen: SAF-HOLLAND SE |
Analyst: Deutsche Bank AG |
Kursziel: 21,00 € |
| Rating jetzt: Hold |
Kurs*: 22,25 € |
Abst. Kursziel*: -5,62% |
| Rating vorher: Hold |
Kurs aktuell: 22,35 € |
Abst. Kursziel aktuell: -6,04% |
|
Analyst Name: Nicolai Kempf |
KGV*: - |
Ø Kursziel: 23,33 € |
*zum Zeitpunkt der Analyse
Analysen zu SAF-HOLLAND SE
| 09:56 | SAF-HOLLAND Hold | Deutsche Bank AG | |
| 30.09.26 | SAF-HOLLAND Buy | Joh. Berenberg, Gossler & Co. KG (Berenberg Bank) | |
| 22.09.26 | SAF-HOLLAND Kaufen | DZ BANK | |
| 10.08.26 | SAF-HOLLAND Buy | Warburg Research | |
| 07.08.26 | SAF-HOLLAND Hold | Deutsche Bank AG |